Abschluss und Bestände
Gebundenes Geld
Forderungen, Verbindlichkeiten und Bank — und der Abgleich zwischen dem, was die Buchhaltung sagt, und dem, was auf dem Konto steht.
Erklärt die Ansicht /zahlen/kennzahlen/gebundenes-geld
in der Anwendung.
Wofür diese Seite da ist
Zwischen „verdient“ und „auf dem Konto“ liegt das Umlaufvermögen: Rechnungen, die noch offen sind, Rechnungen, die noch zu zahlen sind, und der Bestand dazwischen. Diese Seite — gebundenes Geld (Working Capital), in der App unter Zahlen → Kennzahlen → Gebundenes Geld — zeigt beide Seiten nebeneinander — mit einer Gegenprobe zwischen Buchhaltung und Konto.
Was du siehst
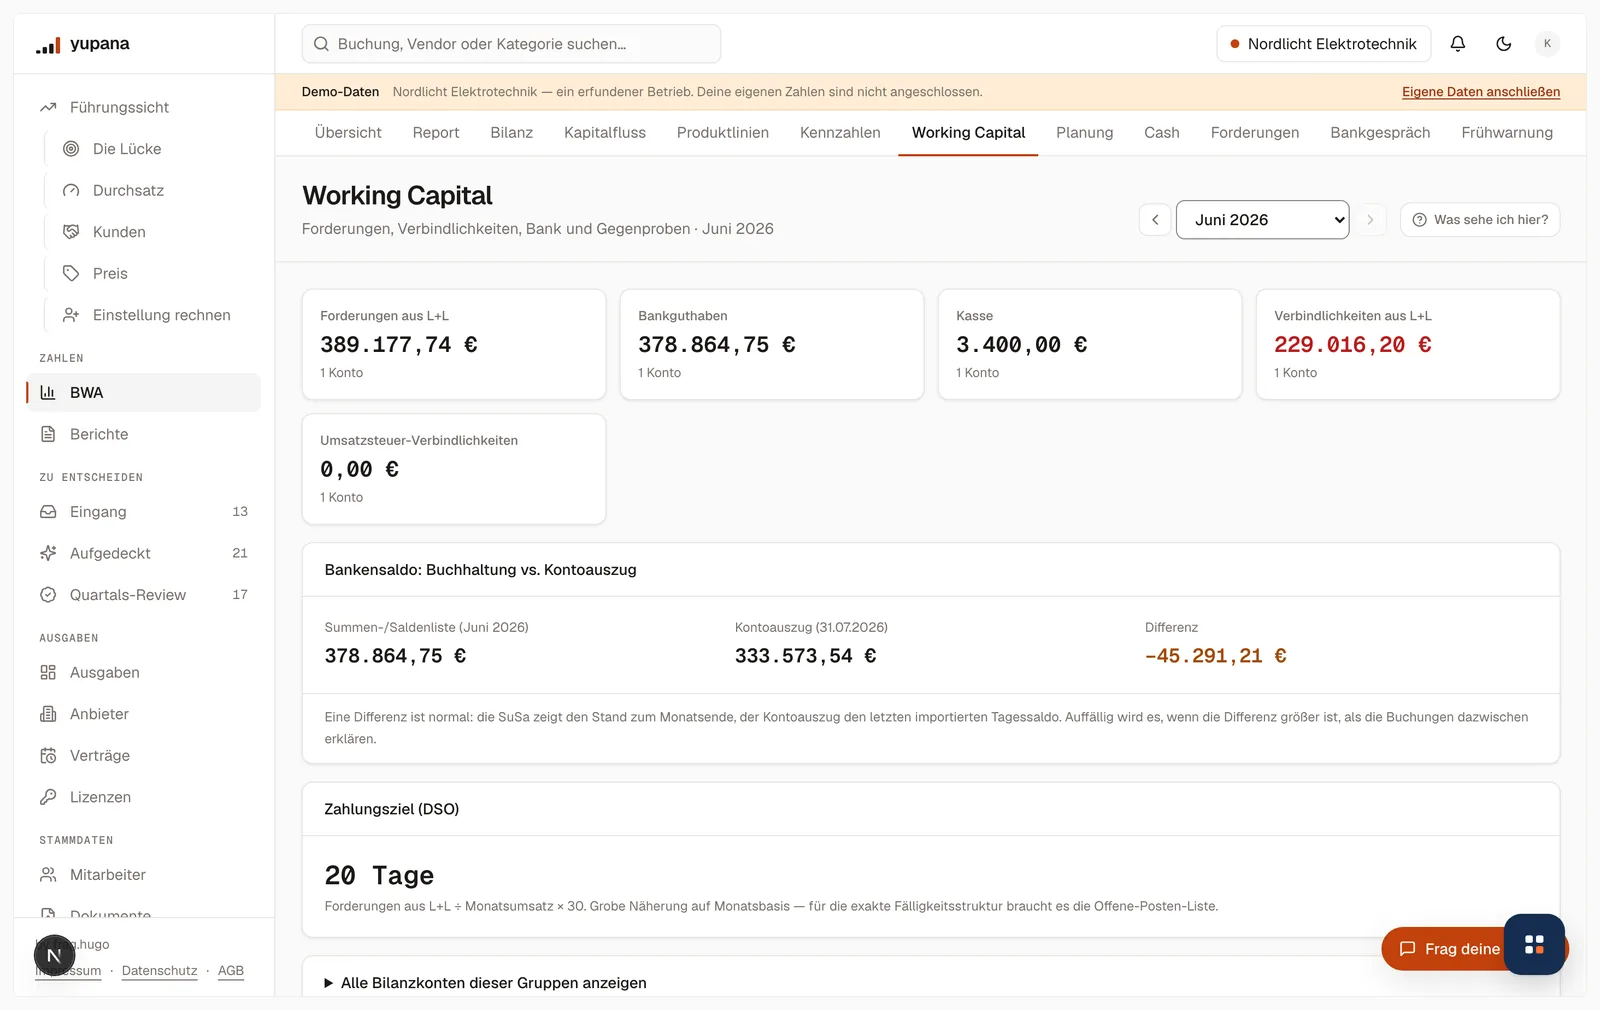
Oben fünf Kacheln: Forderungen aus L+L, Bankguthaben, Kasse, Verbindlichkeiten aus L+L und Umsatzsteuer-Verbindlichkeiten. Unter jeder steht, aus wie vielen Konten sie besteht.
Der Bankensaldo-Abgleich. Links, was die Summen- und Saldenliste zum Monatsende sagt. In der Mitte, was der letzte importierte Kontoauszug sagt. Rechts die Differenz.
Das Zahlungsziel (DSO). Forderungen aus L+L geteilt durch Monatsumsatz mal 30 — eine grobe Näherung auf Monatsbasis.
Zwei Gegenproben. Gegen die Umsatzsteuer-Voranmeldung und gegen die Warenwirtschaft. Steht eine Quelle noch aus, steht dort, wie sie hereinkommt.
Woher die Zahlen kommen
Die Bestände aus der Summen- und Saldenliste, der Kontoauszug aus den eingelesenen Bankumsätzen. Das sind zwei unabhängige Quellen für dieselbe Größe — und genau deshalb ist der Vergleich etwas wert.
Die Gegenprobe gegen die Umsatzsteuer-Voranmeldung liest die Voranmeldung aus den Sammel-PDFs der Kanzlei, sofern sie mitgeliefert wird. Die Gegenprobe gegen die Warenwirtschaft braucht eine angebundene Warenwirtschaft.
Was du damit machst
- Die Differenz im Bankabgleich einordnen. Eine Differenz ist normal — die Saldenliste zeigt den Monatsletzten, der Kontoauszug den letzten importierten Tag. Auffällig wird sie, wenn sie größer ist, als die Buchungen dazwischen erklären.
- Das Zahlungsziel im Verlauf beobachten. Ein steigender DSO über drei Monate ist eine Ankündigung, kein Zufall.
- Bei auffälligen Forderungen in die Forderungen wechseln. Dort steht die Fälligkeitsstruktur je Kunde statt eines Durchschnitts.
Fallen
⚠️ Der DSO hier ist eine Näherung. Er teilt einen Bestand durch einen Monatsumsatz. Wer die echte Fälligkeitsstruktur braucht, braucht die Offene-Posten-Liste — die steht unter Forderungen.
⚠️ Kleine Abweichungen bei der Umsatzsteuer sind normal. Umsatzsteuerlich und ertragsteuerlich wird unterschiedlich erfasst: Anzahlungen sind bei Vereinnahmung steuerpflichtig, aber erst bei Leistung ertragswirksam.
⚠️ „1 Konto“ zählt Sachkonten. Wie sich die Forderungen auf Kunden verteilen, steht unter Forderungen.
⚠️ Das Datum am Kontoauszug zählt mehr als die Zahl. Der Abgleich zeigt den letzten eingelesenen Stand — wie aktuell er ist, steht daneben.
Verwandt
- Forderungen — dieselben Außenstände, nach Alter und Kunde
- Bilanz — dieselben Bestände in der HGB-Gliederung
- Liquiditätsvorschau — was daraus für die nächsten Wochen folgt
Zuletzt geändert: 30. August 2026