Liquidität
Wachstum → Frühwarnung
Krisenfrüherkennung nach § 1 StaRUG: acht Messpunkte gegen begründete Schwellen — und der Nachweis, seit wann beobachtet wird.
Erklärt die Ansicht /wachstum/fruehwarnung
in der Anwendung.
Wofür diese Seite da ist
§ 1 StaRUG verlangt von der Geschäftsführung jeder GmbH und UG, fortlaufend auf bestandsgefährdende Entwicklungen zu achten — größenunabhängig, seit 2021. Eine Form dafür lässt das Gesetz offen. Diese Seite — in der App Wachstum → Frühwarnung — gibt ihr eine: Sie stellt zusammen, was dafür ohnehin anfällt, und dokumentiert, dass es geschieht.
Was du siehst
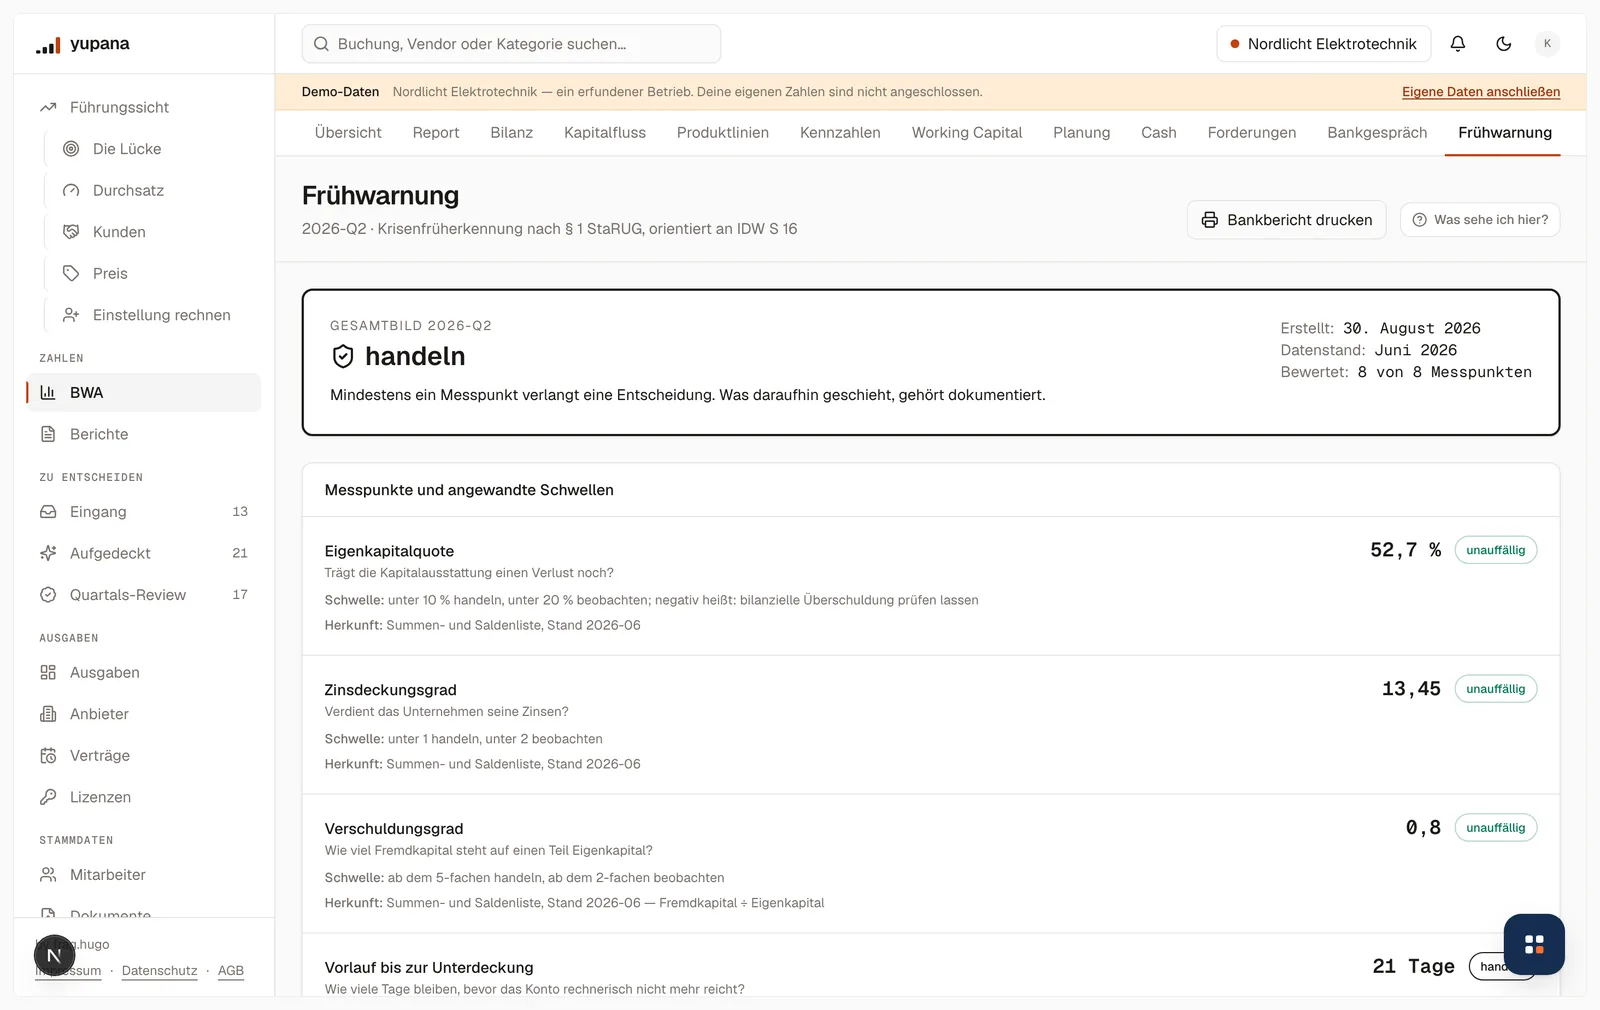
Oben das Gesamtbild für das Quartal, mit Erstellungsdatum, Datenstand und der Zahl bewerteter Messpunkte.
Die acht Messpunkte. Je Messpunkt: die Frage, die er beantwortet („Trägt die Kapitalausstattung einen Verlust noch?“), der Wert, das Urteil, die angewandte Schwelle im Wortlaut und die Herkunft mit Stichtag.
Der Nachweis der laufenden Beobachtung — seit wann gemessen wird und in welchem Takt.
„Was jetzt ins Protokoll gehört“ — die Sätze, die in eine Gesellschafterversammlung oder ein Geschäftsführungsprotokoll gehören.
Oben rechts Bankbericht drucken: dieselben Angaben auf Papier, zum Ablegen.
Woher die Zahlen kommen
Aus Quellen, die schon da sind: Summen- und Saldenliste, importierte BWA und der rollierende Liquiditätsplan der Liquiditätsvorschau. Alles hier entsteht aus Eingaben, die du ohnehin machst.
Zwei Regeln gelten hier strenger als anderswo:
- Eine fehlende Zahl steht als nicht bewertbar da. So zeigt der Nachweis genau, was er abdeckt.
- Der schlechteste Messpunkt bestimmt das Gesamtbild. So bleibt eine drohende Zahlungsunfähigkeit sichtbar, auch wenn alles andere gut aussieht.
Die Schwellen sind begründete Vorschläge und lassen sich ändern; IDW S 16 verlangt ausdrücklich unternehmensindividuelle Werte.
Was du damit machst
- Einmal im Quartal ansehen und ausdrucken. Das ist die ganze Routine — und der Ausdruck mit Datum ist der Nachweis.
- Die Schwellen einmal prüfen und anpassen. Ein Betrieb mit hohem Anlagevermögen hat andere Grenzen als eine Beratung ohne Vermögen.
- Bei „handeln“ die Entscheidung dokumentieren. Der Nachweis ist, was daraufhin geschehen ist. Der Abschnitt „Was jetzt ins Protokoll gehört“ formuliert es vor.
- Rechnen, was eine Maßnahme kostet — unter Umbau rechnen.
Fallen
⚠️ Die Seite dokumentiert die Beobachtung. Ob ein Insolvenzgrund vorliegt, prüfen Steuerberatung und Anwalt; sie erstellen auch die Fortbestehensprognose nach IDW S 11.
⚠️ Auch „unauffällig“ verdient einen Blick. Die Schwellen sind Vorschläge; ein Wert knapp über der Grenze ist ein Wert knapp über der Grenze.
⚠️ Unterjährige Bilanzwerte sind zu freundlich. Solange Abschreibungen und Rückstellungen fehlen, sieht die Eigenkapitalquote besser aus, als sie zum Abschluss sein wird.
⚠️ Der Nachweis entsteht durch Regelmäßigkeit. Quartal für Quartal wird daraus eine „fortlaufende“ Beobachtung.
Verwandt
- Bankgespräch — dieselben Kennzahlen aus Bankensicht
- Liquiditätsvorschau — woher der Vorlauf bis zur Unterdeckung kommt
- Liquidität → Planung — was eine Gegenmaßnahme kostet
Zuletzt geändert: 30. August 2026