Liquiditätsplanung
Liquidität planen, bevor sie knapp wird.
Yupana füllt den Plan aus dem, was schon bekannt ist: Verträge, Rhythmen, offene Posten. Ihr ergänzt nur noch, was ihr vorhabt.
Mit euren eigenen Zahlen. Alle Module offen. Endet von selbst.
Für den ersten Plan genügt die letzte BWA — sie liefert die Ausgangswerte, mit denen die Vorschau rechnet. Zur Arbeitsfläche
Von der frag.hugo Informationssicherheit GmbH aus Hamburg · Hosting in Deutschland · cookielose Messung
Das leere Raster
Ein Liquiditätsplan ist schnell gebaut und selten gepflegt.
Zwölf Spalten, dreißig Zeilen, alle Formeln richtig. Am Tag, an dem die Tabelle entsteht, ist sie korrekt. Sie bleibt es ungefähr eine Woche.
Dann kommt eine Rechnung dazwischen, ein Kunde zahlt später, eine Investition verschiebt sich. Niemand pflegt das nach, weil es jedes Mal vier Quellen braucht.
Nach zwei Monaten weiß keiner mehr, welche Spalte Plan ist und welche Ist. Ab da wird die Datei nicht mehr geöffnet, sondern nur noch aufbewahrt.
Wo Pläne kippen
Der teuerste Fehler ist, offene Forderungen als Geld zu planen.
Eine offene Rechnung ist ein Bestand, kein Termin. Ohne Fälligkeit und Zahlungsverhalten wird daraus eine Hoffnungsrechnung — und die ist immer zu früh und zu hoch.
-
Der Plan altert schneller als der Monat
Nach zwei Wochen stimmt die erste Zeile nicht mehr, und niemand hat Zeit, sie nachzuziehen.
-
Offene Posten sind kein Zufluss
Ohne Fälligkeit und beobachtetes Zahlungsverhalten ist eine Forderung kein planbarer Eingang.
-
Feste Termine fehlen
Lohn, Sozialversicherung, Umsatzsteuer: sicher und trotzdem oft erst im Nachhinein eingetragen.
So macht Yupana das
Der Plan schreibt sich zuerst selbst.
Yupana kennt die wiederkehrenden Buchungen, die Verträge und die Saison aus euren eigenen Daten. Der Plan startet deshalb mit allem, was schon feststeht.
Woher die Zahlen kommen
Der Plan schreibt sich fort — und ihr ändert direkt darin.
Kontobewegungen kommen als CAMT.053-Datei aus eurer Banking-Software, Verträge und offene Posten aus den Belegen. Daraus entsteht die Auszahlungsseite automatisch.
Alles steht auf einer Fläche: Kategorien untereinander, Monate nebeneinander, und jede Zelle zeigt nebeneinander, was geflossen ist, was aus offenen Posten noch kommt und was ihr plant. Geändert wird per Doppelklick — genau dort, wo die Zahl falsch steht.
- Vier Größen je Zelle: Ist, Erwartet, Plan und die Vorschau daraus
- Fünf Vorlagen — auch eine Zeile, die als Anteil einer anderen rechnet
- Eure Bankzugänge bleiben bei euch — Yupana liest die exportierte Datei
- 13 Wochen wochengenau, danach monatlich bis Monat zwölf
Was sicher ist
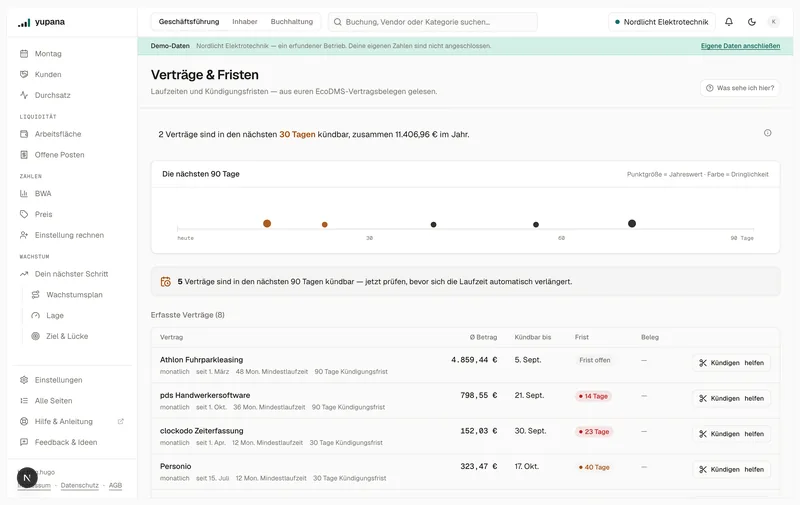
Verträge sind der planbarste Teil eures Monats.
Was sich verlängert, wird bezahlt. Yupana liest Laufzeit und Kündigungsfrist aus dem Beleg und stellt die nächste Fälligkeit in den Plan, bevor sie euch überrascht.
Umgekehrt gilt dasselbe: Eine Kündigung ist eine Planänderung. Sie wirkt ab dem Monat, in dem sie greift.
-
Szenarien direkt im Plan
Was passiert, wenn der größte Kunde 30 Tage später zahlt? Die Antwort steht im selben Plan, direkt neben den echten Zahlen.
-
Das erwartete Zahldatum
Jeder offene Posten trägt neben der Fälligkeit ein erwartetes Zahldatum, vorgeschlagen aus dem gemessenen Zahlverhalten genau dieses Kunden. So plant ihr mit dem Tag, an dem das Geld wirklich kommt.
-
Lohn und Steuern zuerst
Sozialversicherung, Lohnsteuer, Umsatzsteuer sind feste Termine mit hoher Konfidenz. Sie stehen als Erstes im Plan.
-
Das Bankgespräch vorbereitet
Aus denselben Zahlen entsteht das Paket für die Hausbank: Kennzahlen, Entwicklung, Plan — aus einem Guss.
Zur Bankgespräch-Vorbereitung
Nachgerechnet
Gegen zwölf Monate echter Zahlungen getestet.
- 32.152 €
- Fehler der trivialen Vorhersage — die Messlatte.
- 29.925 €
- Fehler unseres Forecasts mit offenen Posten.
- 16.269 €
- Netto-Fehler je Monat im heutigen Rechenweg.
Wir haben den Cash-Forecast gegen zwölf Monate echter Zahlungen geprüft. Die Messlatte war die einfachste denkbare Prognose: jeden Monat der Durchschnitt.
Mit offenen Posten liegt unser Forecast darunter. Jede Zahl der Prüfung steht hier, zum Nachrechnen.
In drei Schritten
So entsteht der Plan.
-
01
Kontobewegungen anbinden
Über CAMT.053-Dateien aus der vorhandenen Banking-Software. Einrichtung rund eine Viertelstunde, gemeinsam per Bildschirmfreigabe.
-
02
Rhythmen bestätigen
Yupana schlägt vor, was regelmäßig wiederkehrt. Einmal durchsehen, korrigieren, fertig — die Fortschreibung läuft danach von selbst.
-
03
Ereignisse ergänzen
Geplante Einstellungen, Investitionen, Kündigungen. Der Teil, den nur ihr wisst — und der einzige mit laufendem Aufwand.
Bevor du fragst
Die Antworten auf eure ersten Fragen.
- Wir haben mehrere Konten und eine Kreditlinie.
- Beides geht. Mehrere Konten werden zusammengeführt, für die Liquiditätssicht zählt der Gesamtbestand. Eine Kreditlinie lässt sich als verfügbarer Rahmen hinterlegen, damit der Plan euren vollen Spielraum zeigt.
- Müssen wir die Firmenkarten wechseln?
- Eure Karten bleiben, wie sie sind. Yupana liest die Bewegungen, die ohnehin entstehen — eure Bankverbindung bleibt unverändert.
- Wo liegen unsere Daten?
- Datenbank in Deutschland, Anwendung in der EU-Region. Bankdaten liegen verschlüsselt, jeder Zugriff steht im Protokoll. Die Reichweitenmessung läuft cookielos auf eigenem Server.
- Wie schnell sind wir startklar?
- In fünf Minuten steht die erste eigene Zahl: anmelden, BWA ablegen, fertig. Für Bankbewegungen genügt ein Kontoauszug als CAMT-Datei. Liefert die Kanzlei die Datei, lädt Yupana sie aus dem Test heraus ein — und verlängert um eine Woche, wenn bis Tag 12 noch keine Zahl da ist.
Häufige Fragen
Was zur Liquiditätsplanung am häufigsten gefragt wird.
- Was ist Liquiditätsplanung?
- Liquiditätsplanung ist die Vorausschau auf Zahlungseingänge und -ausgänge über einen bestimmten Zeitraum. Sie beantwortet eine einzige Frage: Reicht das Geld auf dem Konto zu jedem Zeitpunkt für die fälligen Zahlungen? Anders als die Erfolgsrechnung interessiert sie sich nicht dafür, wann ein Umsatz entstanden ist, sondern wann er auf dem Konto ankommt.
- Was gehört in einen Liquiditätsplan?
- Anfangsbestand, erwartete Einzahlungen (Kundenzahlungen mit realistischer Fälligkeit, sonstige Erlöse), erwartete Auszahlungen (Löhne, Miete, Lieferanten, Steuern, Tilgung, Leasing) und daraus der Endbestand je Periode. Wichtig ist die Periodenlänge: In den ersten Wochen wochengenau, danach monatlich — alles andere täuscht Genauigkeit vor.
- Warum 13 Wochen?
- Dreizehn Wochen sind ein Quartal und damit der Zeitraum, in dem Gegenmaßnahmen noch wirken: Eine Rechnung lässt sich früher stellen, eine Investition verschieben, ein Gespräch mit der Bank führen. Kürzer ist reine Verwaltung, länger wird ungenau.
- Reicht dafür nicht Excel?
- Für die Rechnung ja, für die Pflege selten. Excel-Pläne scheitern nicht an der Formel, sondern daran, dass jemand sie jeden Monat aus vier Quellen füllen muss. Genau diesen Teil übernimmt Yupana — und für den Einstieg gibt es zusätzlich die Vorlage.
- Sind offene Posten Zufluss?
- Nein. Eine offene Forderung ist ein Bestand, kein Termin. Erst mit Fälligkeit und dem beobachteten Zahlungsverhalten des Kunden wird daraus eine planbare Einzahlung. Wer die Forderungsliste als Summe einplant, plant regelmäßig zu früh und zu hoch.
- Braucht Yupana Zugriff auf mein Online-Banking?
- Nein. Yupana liest CAMT.053-Dateien — das Format, das jede deutsche Banking-Software exportiert. Eure Bankzugänge bleiben bei euch, und jede Zahlung löst ihr weiter selbst aus.
Zum Weiterlesen
- Zahlungseingänge zuordnen: warum der Kunde nicht bestimmt, was er bezahlt Ein Zahlungseingang ohne Rechnungsnummer ist kein Rätsel, sondern ein Rechtsfall: § 366 BGB legt fest, welche Schuld getilgt wird — nicht der Empfänger.
- Bankenspiegel: was hineingehört und wie er entsteht Der Bankenspiegel ist das Blatt, das die Bank zuerst sehen will: Kredite, Linien und Sicherheiten auf einer Seite. Was hineingehört, woher die Zahlen kommen.
- Liquidität 1., 2. und 3. Grades: berechnen und richtig deuten Die drei Liquiditätsgrade mit Formel, Beispiel und Richtwerten — und warum ein guter Wert am Stichtag nichts über den 15. des Monats aussagt.
Passt dazu
Der erste Schritt
Wie weit schaut ihr heute voraus?
Die häufigste Antwort ist „bis zur nächsten großen Rechnung“. Fang mit der letzten BWA an — sie zeigt die Ausgangswerte, mit denen der Plan rechnet.
Mit euren eigenen Zahlen. Alle Module offen. Endet von selbst.
Lieber erst mehr wissen? Im Blog weiterlesen. Fragen? Schreib uns.