Für Handwerk und Bau
Dreizehn Wochen Liquidität im Blick — vom Materialkauf bis zum Zahlungseingang.
In kaum einer Branche klaffen Leistung und Zahlung so weit auseinander. Yupana plant deshalb mit echten Fälligkeiten — und zeigt, was daneben still weiterläuft.
Mit euren eigenen Zahlen. Alle Module offen. Endet von selbst.
Die letzte BWA genügt für den ersten Eindruck. Schickt sie lieber die Kanzlei, lädt Yupana sie dazu ein. Zum Cash-Radar
Von der frag.hugo Informationssicherheit GmbH aus Hamburg · Hosting in Deutschland · cookielose Messung
Vorleistung ist der Normalfall
Zwischen Auszahlung und Eingang liegen Wochen, in denen das Konto die Last trägt.
Erst wird eingekauft, dann gebaut, dann abgerechnet, dann gewartet. Jeder Schritt ist begründet, und zusammen ergeben sie eine Lücke, die vorfinanziert werden muss.
Ein Abschlag wird geprüft, gekürzt, verzögert. Für die Planung heißt das: Der Betrag steht, der Termin nicht — und genau der Termin entscheidet.
Daneben laufen Leasing, Wartung, Prüfungen, Versicherungen und Fachsoftware. Alles langfristig, alles begründet, seit Jahren nicht mehr angeschaut.
Warum das gefährlich wird
Eine Liquiditätslücke merkt man nicht früh, sondern plötzlich.
Die Auswertung vom Steuerberater kommt rückblickend und periodengerecht. Sie sagt nichts darüber, ob am 28. genug auf dem Konto ist. Diese Frage stellt sich zwischen zwei Baustellen.
-
Material vor Rechnung
Der Einkauf ist sofort fällig, die Schlussrechnung Wochen später.
-
Abschläge verschieben sich
Geprüft, gekürzt, verzögert. Der Betrag steht, der Termin wandert.
-
Fahrzeuge, Geräte, Versicherungen
Langfristig, automatisch verlängert und selten wieder aufgemacht.
So macht Yupana das
Planen mit echten Terminen.
Die nächsten dreizehn Wochen in Wochenschritten — der Zeitraum, in dem sich noch etwas bewegen lässt. Danach monatlich bis Monat zwölf, gespeist aus erkannten Rhythmen und offenen Posten mit Fälligkeit.
Der Monat in Worten
Schwankende Monate, verständlich gedeutet.
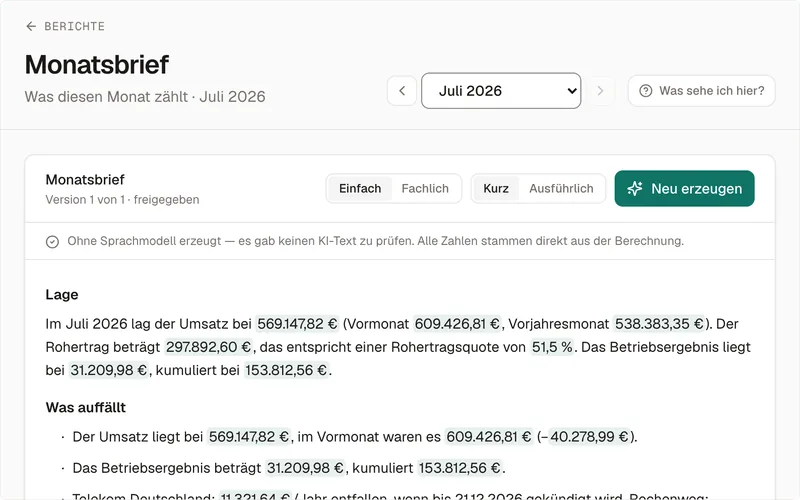
Der Monatsbrief nennt Ursachen mit Beleg. Einmalige Effekte wie eine Jahresprämie werden als solche benannt, damit der Monat richtig eingeordnet wird.
Jede Zahl im Text wird gegen die geladenen Daten geprüft. Im Brief steht nur, was sich belegen lässt. Darunter steht die Position, aus der die Aussage stammt.
Was ohnehin feststeht
Leasing, Wartung und Versicherungen sind planbar — wenn man sie kennt.
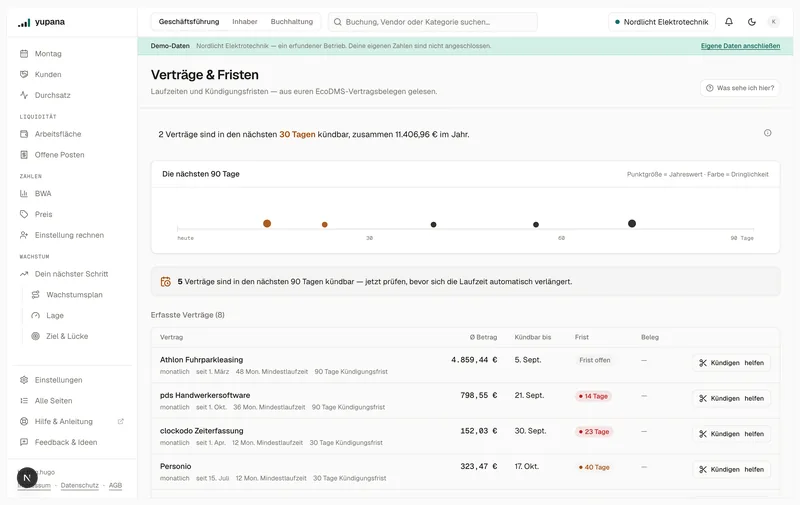
Yupana erkennt sie aus den Kontobewegungen und hängt Vertrag und Kündigungsfrist daran. Was sich verlängert, steht als Auszahlung im Plan, bevor es überrascht.
Lohn, Sozialversicherung und Umsatzsteuer kommen als feste Termine mit hoher Konfidenz dazu. Sie stehen im Plan, bevor irgendetwas Optimistisches hineinkommt.
-
13 Wochen wochengenau
Ein Quartal ist der Zeitraum, in dem Gegensteuern noch wirkt: früher abrechnen, eine Investition verschieben, mit der Bank sprechen. Danach reicht die Monatssicht.
Zur Liquiditätsplanung -
Offene Posten mit ihrer Fälligkeit
Eine offene Forderung ist ein Bestand, kein Termin. Yupana plant mit Fälligkeit und beobachtetem Zahlungsverhalten — der Unterschied zwischen Planung und Hoffnung.
-
Mehrere Konten und der Kontokorrent
Konten werden zusammengeführt, für die Liquiditätssicht zählt der Gesamtbestand. Eine Kreditlinie lässt sich als Rahmen hinterlegen, damit der Plan euren vollen Spielraum zeigt.
-
Vorbereitet ins Bankgespräch
Aus denselben Zahlen entsteht das Paket für die Hausbank: Kennzahlen, Entwicklung, Plan. Besonders relevant, wenn Vorfinanzierung zum Geschäft gehört.
Nachgerechnet
Die Vorschau ist im Rückwärtstest gegen echte Kontoverläufe geprüft — und 7 % genauer als die einfache Fortschreibung.
- 13 Wochen
- wochengenau — ein Quartal, in dem Gegensteuern wirkt.
- 32.152 €
- Fehler der trivialen Vorhersage im Rückwärtstest.
- 29.925 €
- Fehler unserer Vorschau im selben Test.
Der Plan zeigt, was er weiß, und macht seine Sicherheit sichtbar: Wo das Band breit wird, lohnt ein zweiter Blick.
In drei Schritten
So wird geplant.
-
01
Konten anbinden
Über CAMT.053-Dateien aus der Banking-Software. Eure Bankzugänge bleiben bei euch.
-
02
Offene Posten übernehmen
Aus der Rechnungsstellung mit Fälligkeit. Erst damit wird aus einer Forderungsliste eine Zahlungsvorschau.
-
03
Bekanntes eintragen
Größere Materialeinkäufe, Investitionen, Einstellungen. Der Teil, den nur ihr wisst — und der einzige mit laufendem Aufwand.
Bevor du fragst
Die Antworten auf eure ersten Fragen.
- Müssen wir die Firmenkarten wechseln?
- Eure Karten bleiben, wie sie sind. Yupana liest die Bewegungen, die ohnehin entstehen — eure Bankverbindung bleibt unverändert.
- Braucht ihr Zugriff auf unser Online-Banking?
- Eure Bankzugänge bleiben bei euch. Yupana liest CAMT.053-Dateien aus eurer Banking-Software und arbeitet rein lesend — Zahlungen löst ihr weiter selbst aus.
- Wo liegen unsere Daten?
- Datenbank in Deutschland, Anwendung in der EU-Region. Bankdaten liegen verschlüsselt, jeder Zugriff steht im Protokoll. Die Reichweitenmessung läuft cookielos auf eigenem Server.
- Wie schnell sind wir startklar?
- In fünf Minuten steht die erste eigene Zahl: anmelden, BWA ablegen, fertig. Für Bankbewegungen genügt ein Kontoauszug als CAMT-Datei. Liefert die Kanzlei die Datei, lädt Yupana sie aus dem Test heraus ein — und verlängert um eine Woche, wenn bis Tag 12 noch keine Zahl da ist.
Häufige Fragen
Was Betriebe fragen.
- Funktioniert das mit Abschlagsrechnungen?
- Ja, sofern die offenen Posten mit Fälligkeit vorliegen. Abschläge sind für die Planung die anspruchsvollsten Positionen, weil Prüfung und Kürzung den Termin verschieben. Yupana plant sie mit niedrigerer Konfidenz ein — sichtbar am breiteren Band.
- Brauchen wir eine bestimmte Handwerkersoftware?
- Eure vorhandene Software reicht. Die Kontobewegungen kommen über CAMT.053, die BWA als PDF vom Steuerberater. Wo eine Fachsoftware offene Posten exportieren kann, wird die Planung noch genauer.
- Wir haben mehrere Konten und ein Kontokorrent. Geht das?
- Ja. Mehrere Konten werden zusammengeführt; für die Liquiditätssicht zählt der Gesamtbestand. Eine Kreditlinie lässt sich als verfügbarer Rahmen hinterlegen, damit der Plan euren vollen Spielraum zeigt.
- Wie passt das zur Arbeit des Steuerberaters?
- Der Steuerberater liefert die Auswertung — rückblickend und periodengerecht. Liquiditätsplanung ist vorausschauend und zahlungsorientiert; sie arbeitet mit Zahlungsterminen. Beides ergänzt sich.
- Wie viel Aufwand ist das im Monat?
- Der erste Monat kostet 30 bis 60 Minuten Aufräumen. Danach sind es wenige Minuten pro Woche für die Inbox und einmal im Quartal ein Durchgang durch die laufenden Verträge.
Passt dazu
- Kennzahlen im Baugewerbe Median und Quartile aus der Jahresabschlussstatistik der Deutschen Bundesbank — kostenlos und sofort im Browser.
- Liquiditätsplanung 13 Wochen wochengenau, mit Rückwärtstest.
- BWA verstehen Schwankende Monate deuten können.
- Cash-Radar Zwölf Monate Liquidität, wochengenau in den ersten dreizehn.
Der erste Schritt
Wie weit schaut ihr voraus?
Die meisten Betriebe sagen „bis zur nächsten Abschlagsrechnung“. Fangt mit der letzten BWA an — sie zeigt die Ausgangswerte, mit denen der Plan rechnet.
Mit euren eigenen Zahlen. Alle Module offen. Endet von selbst.
Lieber erst mehr wissen? Im Blog weiterlesen. Fragen? Schreib uns.