Module (intern)
Liquidität → Vorschau
Kategorie mal Periode, vier Größen je Zelle — geplant wird direkt dort, wo die Zahlen stehen.
Erklärt die Ansicht /liquiditaet
in der Anwendung.
Wofür diese Seite da ist
Die BWA sagt, wie der letzte Monat gelaufen ist. Der Kontostand sagt, wie es heute aussieht. Die Vorschau beantwortet die Frage, die morgens um vier wachhält: Reicht das Geld?
Yupana rechnet sie aus dem, was ohnehin bekannt ist — erkannten Zahlungsrhythmen, offenen Posten, Lohnläufen, Steuerterminen und Planungsereignissen.
In der App heißt sie Liquidität → Vorschau, und sie ist eine Fläche zum Arbeiten: Sie beantwortet „was passiert, wenn?“ — geplant wird dort, wo die Zahlen stehen.
Die alte Adresse /bwa/cash leitet dauerhaft hierher.
Vier Größen in jeder Zelle
| Größe | Woher sie kommt |
|---|---|
| Ist | Buchungen aus den Kontoauszügen, dieser Kategorie zugeordnet |
| Erwartet | offene Posten, deren erwartetes Zahldatum in dieser Periode liegt |
| Plan | was Sie oder eine Vorlage geplant haben |
| Vorschau | die Zahl, mit der tatsächlich gerechnet wird |
Die Vorschau entsteht aus einer Regel, die sich in zwei Sätzen sagen lässt: Sind Ist plus Erwartet größer als der Plan, wird daraus die Vorschau; sonst bleibt der Plan die Vorschau. Ein Stern an der unteren Zahl heißt, dass die Wirklichkeit den Plan überholt hat — ein Klick sagt, um wie viel und woher.
Warum die Zahlen von der BWA abweichen
Dahinter stehen zwei verschiedene Fragen. Die BWA rechnet Aufwand und Ertrag: netto, dem Monat zugeordnet, in dem die Leistung erbracht wurde. Die Vorschau rechnet Zahlungen: brutto, an dem Tag, an dem das Geld fließt. Drei Dinge machen den Unterschied fast immer aus — die Umsatzsteuer, die Zahlungsziele und die Investitionen. Unter Liquidität → Planung steht die Differenz beziffert da.
Was Sie sehen
Ganz oben der Datenstand. Bis wann die Konten eingelesen sind und wie alt das ist. Das steht ganz oben, weil eine Vorschau auf altem Stand von außen genauso aussieht wie eine frische.
Die Steuerleiste: Tag, Woche oder Monat als Periode, der Zeitraum von–bis, das Szenario mit dem Knopf Duplizieren, ein zweites Szenario zum Vergleichen, + Planwert und der Haken „Planabweichung zeigen“. Ein Szenario ist eine Kopie der Planung, in der sich etwas durchspielen lässt, während die Basis unverändert bleibt.
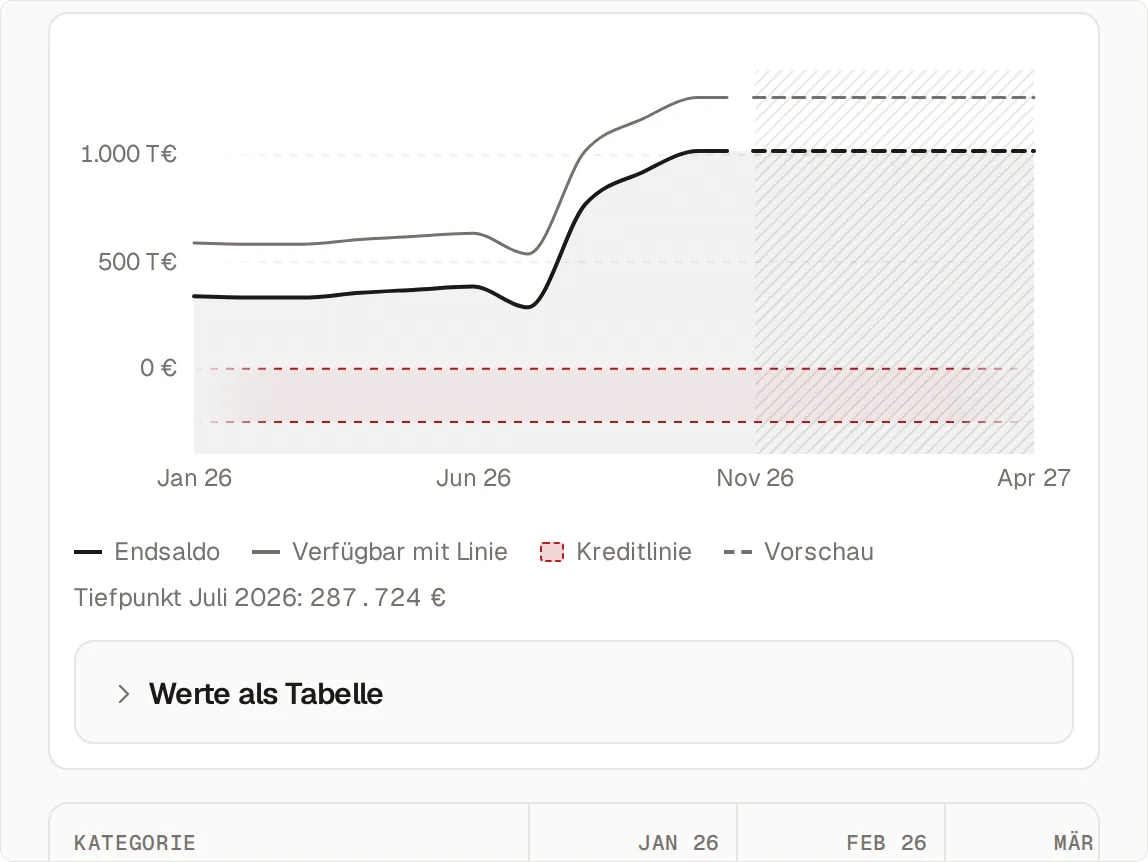
Die Kurve. Ein- und Auszahlungen je Periode als Säulen, die Zukunft schraffiert, eine senkrechte Linie zwischen Vergangenheit und Vorschau. Ist ein Kontostand eingelesen, läuft die Saldolinie darüber; ist eine Kreditlinie eingetragen, steht sie als eigene Linie darin.
Das Raster darunter: Kategorien als Zeilen, Perioden als Spalten.
Ein Doppelklick auf eine Zelle öffnet die Eingabe — verstanden werden
4.025,04, 4025,04, 4k, -1.200 und mit einem = davor auch eine Rechnung
wie =12000*1,19. Jeder Planwert bekommt einen Halbsatz zur Begründung: So bleibt er
auch in drei Monaten überprüfbar — genau dann, wenn er gebraucht wird.
Ganz unten steht „Nicht zugeordnet“ — auch bei null Euro. Dort steht, wie vollständig die Vorschau ist: Was hier steht, wartet noch auf eine Kategorie.
Am Handy zeigt Yupana eine Periode je Bildschirm, gut lesbar unterwegs. Geplant wird am Rechner.
Woher die Zahlen kommen
| Position | Quelle |
|---|---|
| Startsaldo | letzter eingelesener Kontostand |
| Wiederkehrende Zahlungen | erkannte Buchungsreihen aus den Bankumsätzen |
| Offene Forderungen und Verbindlichkeiten | die Offene-Posten-Liste Ihrer Kanzlei, terminiert mit dem gemessenen Zahlungsverzug je Kunde |
| Löhne, Steuern | erkannte Rhythmen und Steuertermine |
| Geplantes | Ereignisse aus Liquidität → Planung |
| Von Hand | eigene Positionen |
Die Saldolinie ist der erwartete Kontostand, und auf ihr wird die Frage „wird es eng?“ beantwortet. Sie beginnt beim letzten eingelesenen Kontostand und erscheint, sobald der erste eingelesen ist.
Was Sie damit tun
- Auf den Tiefpunkt schauen. Die entscheidende Frage lautet „wann wird es am knappsten?“.
- Die Kreditlinie eintragen. Dann zeigt die Kurve Ihren echten Spielraum bis zur Grenze der Linie.
- Ein Szenario duplizieren, bevor Sie eine Investition zusagen. In der Kopie tragen Sie die Investition und ungünstigere Annahmen ein und vergleichen sie über „vergleichen mit“ mit der Basis.
- Bei knappen Wochen in die Forderungen wechseln. Was überfällig ist, ist Geld, das schon verdient wurde — es liegt nur woanders.
Fallen
⚠️ Die Vorschau rechnet auf dem letzten bekannten Kontostand weiter. Kommt keine neue Bankdatei mehr, rechnet sie trotzdem — mit veraltetem Startwert. Deshalb steht das Datum ganz oben.
⚠️ Offene Posten sind ein Bestand, kein Zufluss. Sie werden über ihre Fälligkeit in Zuflüsse übersetzt, nicht in Summe eingebucht. Wer die erwarteten Zuflüsse einer Periode mit dem Forderungsbestand vergleicht, vergleicht zwei verschiedene Dinge.
⚠️ Dreizehn Wochen sind belastbar, Monat neun ist eine Richtung. Je weiter die Periode entfernt ist, desto mehr besteht sie aus Fortschreibung und Plan statt aus Ist und offenen Posten. Eine Entscheidung, die auf Monat neun beruht, beruht auf einer Fortschreibung.
⚠️ Eine Offene-Posten-Liste ist eine Momentaufnahme. Die Vorschau terminiert mit Listen aus dem letzten Quartal — danach hat sich der Forderungsbestand umgeschlagen, und eine alte Liste nennt Kunden, die längst gezahlt haben. Stichtag und Alter stehen bei den Grenzen.
Verwandt
- Forderungen — die größte Stellschraube auf der Zuflussseite
- Liquidität → Planung — woher die geplanten Positionen kommen
- Frühwarnung — der Vorlauf bis zur Unterdeckung als Messpunkt
Zuletzt geändert: 5. September 2026