Abschluss und Bestände
Kapitalflussrechnung
Warum die Kasse anders aussieht als das Ergebnis — zweiundzwanzig Zeilen aus zwei Bilanzstichtagen.
Erklärt die Ansicht /zahlen/kapitalfluss
in der Anwendung.
Wofür diese Seite da ist
„Wir haben Gewinn gemacht, aber auf dem Konto ist weniger.“ Das ist die häufigste und am schlechtesten beantwortete Frage im Mittelstand — und sie hat immer dieselbe Struktur: Zwischen Ergebnis und Kasse liegen Bestände, die sich verschoben haben.
Diese Seite legt die Verschiebung offen, Zeile für Zeile.
Was du siehst
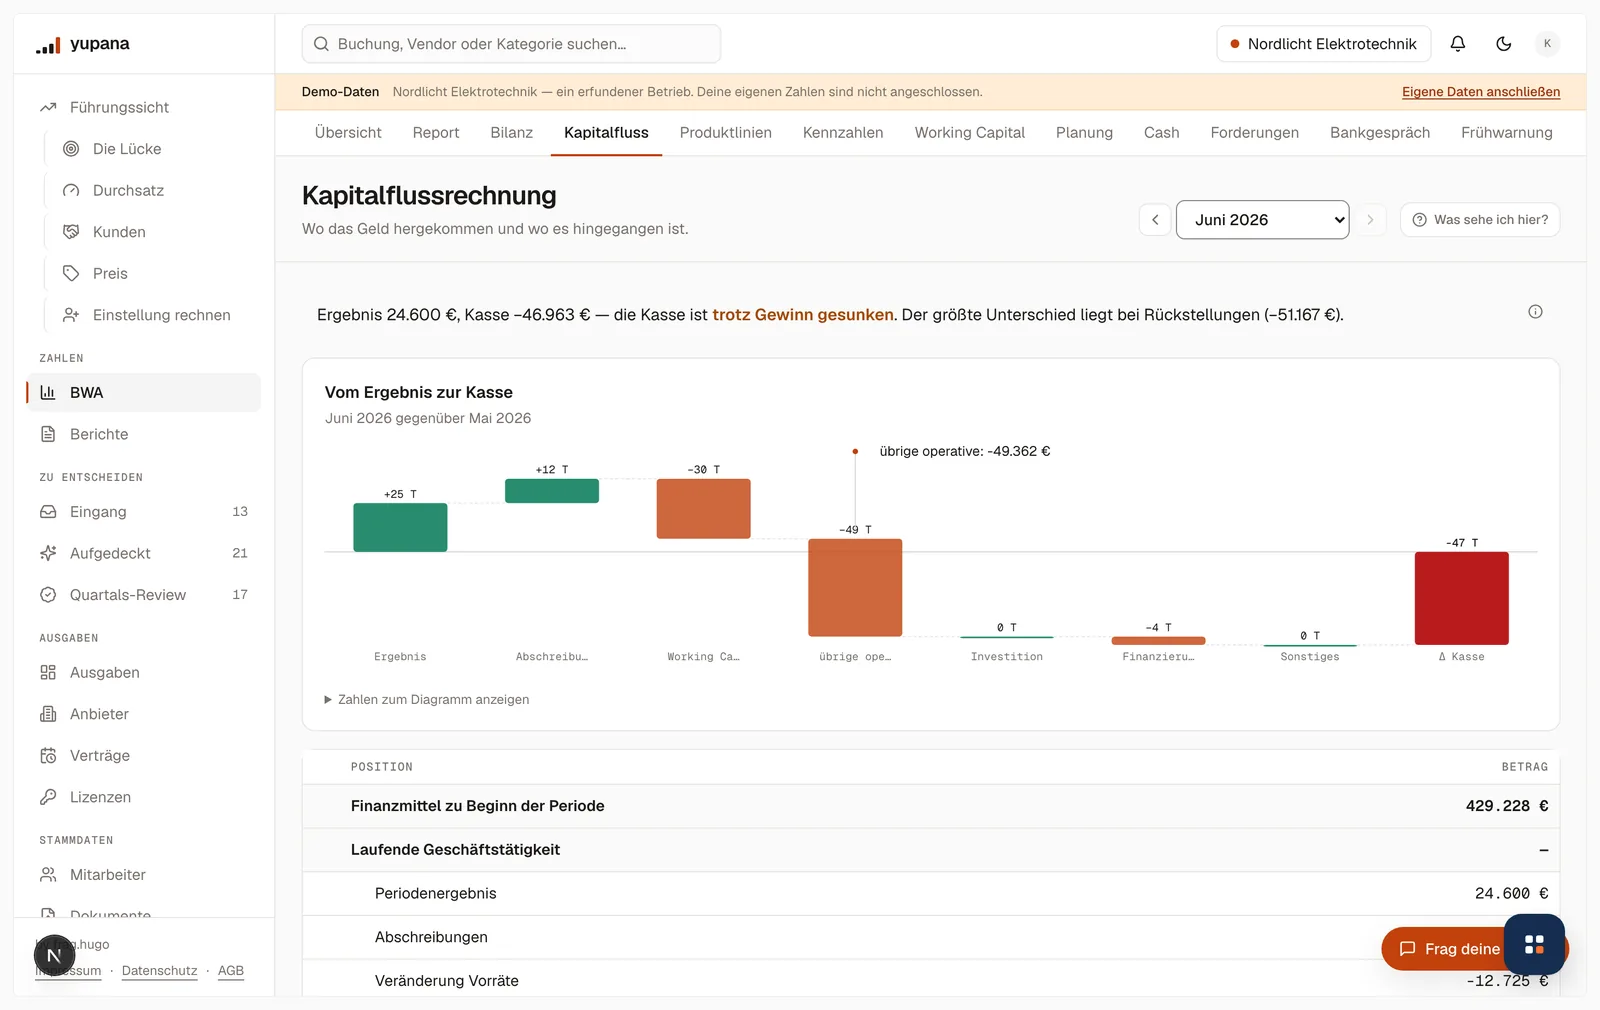
Oben ein Satz mit dem Befund — etwa „Ergebnis 21.799 €, Kasse −86.232 € — die Kasse ist trotz Gewinn gesunken. Der größte Unterschied liegt bei Eigenkapital (−92.000 €).“
Darunter die Brücke. Ein Wasserfall vom Ergebnis zur Kassenveränderung: Ergebnis, Abschreibungen, gebundenes Geld (Working Capital), übrige operative Posten, Investition, Finanzierung, Sonstiges — und am Ende die Veränderung der Kasse. Sieben Stufen, eine Antwort. Unter dem Diagramm lassen sich dieselben Zahlen als Tabelle aufklappen.
Dann die vollständige Rechnung, zweiundzwanzig Zeilen nach der indirekten Methode: Finanzmittel zu Beginn, laufende Geschäftstätigkeit, Investitions- und Finanzierungstätigkeit, Finanzmittel am Ende.
Woher die Zahlen kommen
Aus zwei Bilanzstichtagen — also aus derselben Quelle wie die Bilanz. Jede Zeile ist die Differenz zweier Bestände.
Die Restgröße ist benannt. Jede Bilanzposition ist genau einer Zeile zugeordnet; was übrig bleibt, sind ausschließlich Konten, die in keine Position des Kontenrahmens passen. Sie steht als eigene Zeile „Sonstiger Cashflow“. Ist sie größer als zehn Prozent der Finanzmittelveränderung, erscheint ein Warnkasten mit den drei größten dieser Konten.
Gerechnet wird aus zwei Perioden. Bis der Vormonat vorliegt, steht dort, welcher Monat noch gebraucht wird.
Was du damit machst
- Die Brücke lesen, bevor du die Tabelle liest. In neun von zehn Fällen steht die Antwort schon im größten Balken.
- Bei einem großen Working-Capital-Balken in die Forderungen wechseln. Wachsende Forderungen sind Geld, das beim Kunden liegt — dort steht, bei welchem.
- Die Zeile „Sonstiger Cashflow“ prüfen. Steht dort mehr als eine Rundungsgröße, fehlt eine Kontenzuordnung. Das klärt die Kanzlei.
Fallen
⚠️ Ein Minus heißt „Geld weg“, auch wenn die Bilanzposition wächst. Wachsende Forderungen und wachsende Vorräte erscheinen negativ — das Geld steckt dort fest. Das ist die Konvention der indirekten Methode und der häufigste Stolperstein beim ersten Lesen.
⚠️ Es ist eine Rechnung über einen Monat. Sie zeigt, warum sich die Kasse verändert hat. Für die Frage „reicht es nächste Woche“ ist die Liquiditätsvorschau zuständig.
⚠️ Unterjährig fehlen Abschreibungen häufig. Bucht die Kanzlei sie erst zum Jahresende, verschiebt sich die Aufteilung zwischen operativem und Investitions-Cashflow — die Summe stimmt trotzdem.
⚠️ Angelehnt an DRS 21. Die Gliederung folgt dem Standard; gerechnet wird unterjährig, vor den Abschlussbuchungen.
Verwandt
- Bilanz — die beiden Stichtage, aus denen gerechnet wird
- Liquiditätsvorschau — dieselbe Frage, nach vorn gerichtet
- Gebundenes Geld — die Bestände im Einzelnen
Zuletzt geändert: 30. August 2026