Auswertungen
Bilanz
Was besitzt die Firma, was schuldet sie? Sie sehen jeden Monat eine Bilanz nach § 266 HGB aus der Summen- und Saldenliste, mit Probe auf den Cent.
Erklärt die Ansicht /zahlen/bilanz
in der Anwendung.
Wofür
Eine Bilanz gibt es normalerweise einmal im Jahr, und sie kommt Monate später. Mit Yupana haben Sie die Antwort auf die zwei Fragen, die jede Bank stellt, jeden Monat: Wie hoch ist das Eigenkapital? Was steht an Verbindlichkeiten dagegen?
Die Seite rechnet die Bilanz aus derselben Summen- und Saldenliste, die Ihre Kanzlei ohnehin erstellt — für jeden hochgeladenen Monat.
Was Sie sehen
Kopf
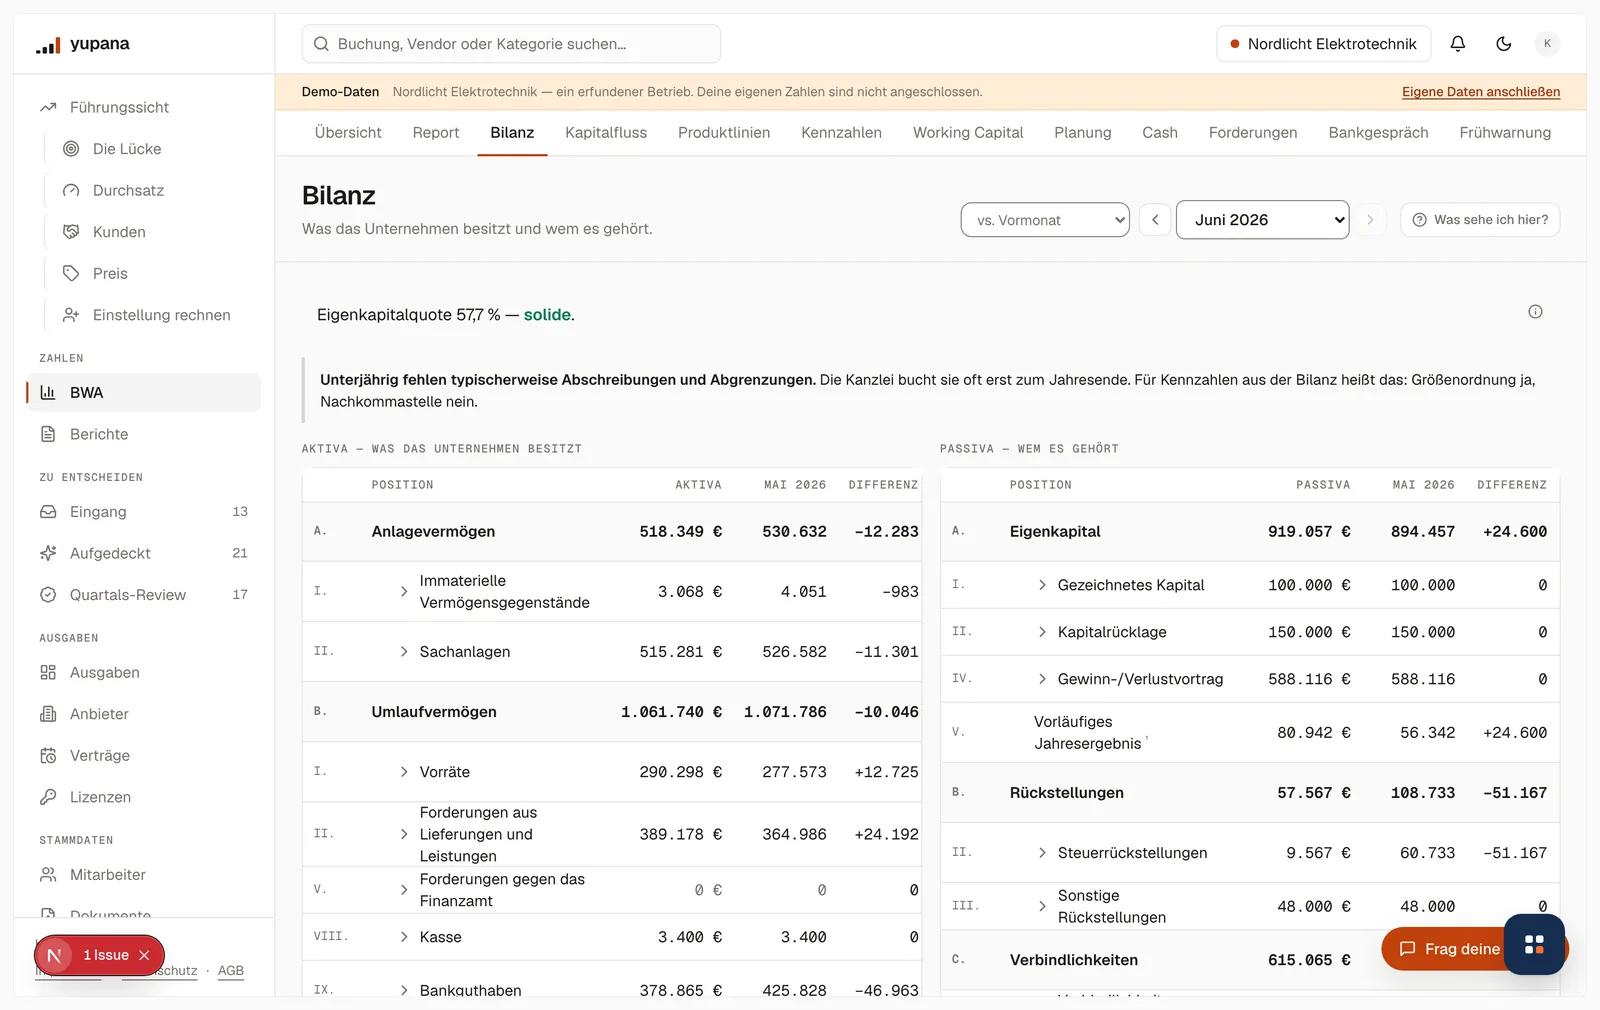
Titel Bilanz mit der Frage „Was besitzt die Firma, was schuldet sie?“. Rechts die Monatswahl und die Vergleichsspalten A und B — je Ist oder Plan, mit der Schnellwahl Vormonat, Vorjahresmonat, Jahresanfang oder einem beliebigen Monat. Vorgabe für A ist der Vormonat; liegt eine Plan-Bilanz für den Monat vor, zeigt B den Plan.
Oben
Ein Satz im Klartext: die Bilanzsumme zum Monatsende, der Anteil des Eigenkapitals und die Veränderung gegenüber Spalte A. Rechts daneben Exportieren (PDF, Excel oder CSV, mit der Probe als Fußnote).
Darunter die Urteilszeile zur Eigenkapitalquote — „solide“, „tragfähig“ oder „angespannt“, gemessen am Wert Ihrer Branche aus der Bundesbank-Statistik. Ein Klick zeigt Schwelle und Rechenweg. Ohne hinterlegte Branche steht nur die Zahl im Satz darüber.
Hinweiskästen
- Unterjährig fehlen typischerweise Abschreibungen und Abgrenzungen. Steht immer da, auch wenn alles stimmt.
- Der Monat läuft noch. Im laufenden Monat entfallen Urteil und Vergleich.
- Unvollständig: Für einige Konten stand weder Saldo noch Verkehrszahl in der Datei.
- Die Bilanz geht nicht auf: mit Differenz und den größten Konten ohne Zuordnung.
Aktiva und Passiva
Aktiva — was die Firma besitzt und Passiva — Eigenkapital und Schulden, in der Gliederung des § 266 HGB mit den römischen Ziffern. Je Position: der Betrag, je Vergleichsspalte Wert, Δ, Δ % und ein Größenbalken. Der Pfeil an einer Position klappt ihre Konten auf. Ohne Vergleich stehen beide Seiten nebeneinander, mit Vergleich untereinander.
Unter „Summe Passiva“ steht die Probe: Aktiva gegen Passiva, auf den Cent. Geht sie auf, bestätigt das der Kasten Die Probe geht auf. mit dem Buchungsstand.
Ohne Saldenliste sagt die Seite, was fehlt, und führt mit Datei hochladen direkt zum Import.
Woher die Zahlen kommen
Aus der Summen- und Saldenliste. Drei Entscheidungen tragen die Rechnung — sie sind der Grund, warum die Probe aufgeht:
- Personenkonten sind der Drilldown. Eine Saldenliste führt das Sammelkonto „Forderungen aus Lieferungen und Leistungen“ und die einzelnen Kundenkonten. Yupana zeigt die Kundenkonten als Aufschlüsselung unter dem Sammelkonto; ihr Betrag zählt einmal.
- Saldenvorträge stehen im Eigenkapital. Der Eröffnungsbestand liegt in vielen Exporten auf eigenen Vortragskonten (im SKR 04 die Nummern 9000 bis 9009), die keiner HGB-Position entsprechen. Mit ihnen geht die Bilanz auf; sie stehen deshalb sichtbar als „Saldenvorträge (Eröffnungsbestand)“ im Eigenkapital.
- Fehlende Salden werden nachgerechnet. Manche Exporte verlieren die Saldospalte. Eröffnungsbestand plus Verkehrszahlen ergibt den Saldo; der Hinweiskasten nennt, bei wie vielen Konten Yupana so gerechnet hat.
Dazu kommt eine Zeile, die auf keinem Konto steht: das vorläufige Jahresergebnis. Es ist die Summe der Erfolgskonten dieser Saldenliste — mit ihr geht die unterjährige Bilanz auf. Die Fußnoten unter der Tabelle erklären alle drei Fälle und gleichen das Ergebnis mit der BWA ab.
Was Sie damit tun
- Zuerst die Probe lesen. Geht sie nicht auf, ist alles darüber eine Näherung. Die Seite nennt dann die Differenz und die Konten, die noch eine Position brauchen.
- Spalte A auf „Jahresanfang“ stellen, wenn Sie wissen wollen, was sich seit dem letzten Abschluss verändert hat.
- Gegen den Plan vergleichen. Mit Spalte B auf Plan sehen Sie, ob die Bilanz so steht, wie Ihre Planung es vorsah.
- Die Eigenkapitalquote ins Bankgespräch mitnehmen — dort steht sie mit den Maßstäben, die eine Bank anlegt.
Fallen
⚠️ Eine unterjährige Bilanz ist kein Jahresabschluss. Abschreibungen, Rückstellungen und Abgrenzungen bucht die Kanzlei oft erst zum Jahresende. Für Kennzahlen heißt das: Größenordnung ja, Nachkommastelle nein.
⚠️ Personenkonten nicht mitaddieren. Der häufigste Fehler beim Nachrechnen von Hand: Sammelkonto und Kundenkonten stehen beide in der Liste. Die Fußnote unter der Tabelle nennt deshalb beide Summen.
⚠️ Die Probe ist echt. Eine Differenz steht offen da, mit Betrag und den Konten dahinter.
⚠️ Beim DATEV-Export „mit Salden“ wählen. Dann stehen die Salden in benannten Spalten, und die Nachrechnung entfällt ganz.
⚠️ Die Eigenkapitalquote hier und im Bankgespräch rechnen verschieden. Diese Seite rechnet nach HGB — Eigenkapital samt vorläufigem Jahresergebnis, geteilt durch die Bilanzsumme. Die Ratingsicht rechnet enger. Wer eine der beiden Zahlen weitergibt, sagt dazu, welche.
Verwandt
- Kapitalfluss — dieselbe Quelle, andere Frage
- Gebundenes Geld — die Bestände im Umlauf
- Kennzahlen — die Quoten aus der Bilanz im Verlauf
- BWA und SuSa hochladen — woher die Saldenliste kommt
Zuletzt geändert: 8. Oktober 2026