Empfehlungen
Bankgespräch
Die Kennzahlen, nach denen eine Bank rechnet — zusammengestellt, bevor jemand danach fragt, samt der Fragen selbst.
Erklärt die Ansicht /liquiditaet/bankgespraech
in der Anwendung.
Wofür diese Seite da ist
Ein Bankgespräch verläuft in einer festen Reihenfolge: Eigenkapitalquote, Verschuldungsgrad, Zinsdeckung, Kapitaldienstfähigkeit. Wer die vier Zahlen kennt, bevor er den Termin hat, führt ein anderes Gespräch als jemand, der sie dort zum ersten Mal hört.
Bankgespräch beantwortet die Frage „Wie liest Ihre Bank Ihre Zahlen?“: Die Seite rechnet die vier Kennzahlen aus der laufenden Buchhaltung und stellt daneben, was Banken üblicherweise erwarten. In der App steht sie unter Empfehlungen → Bankgespräch.
Was Sie sehen
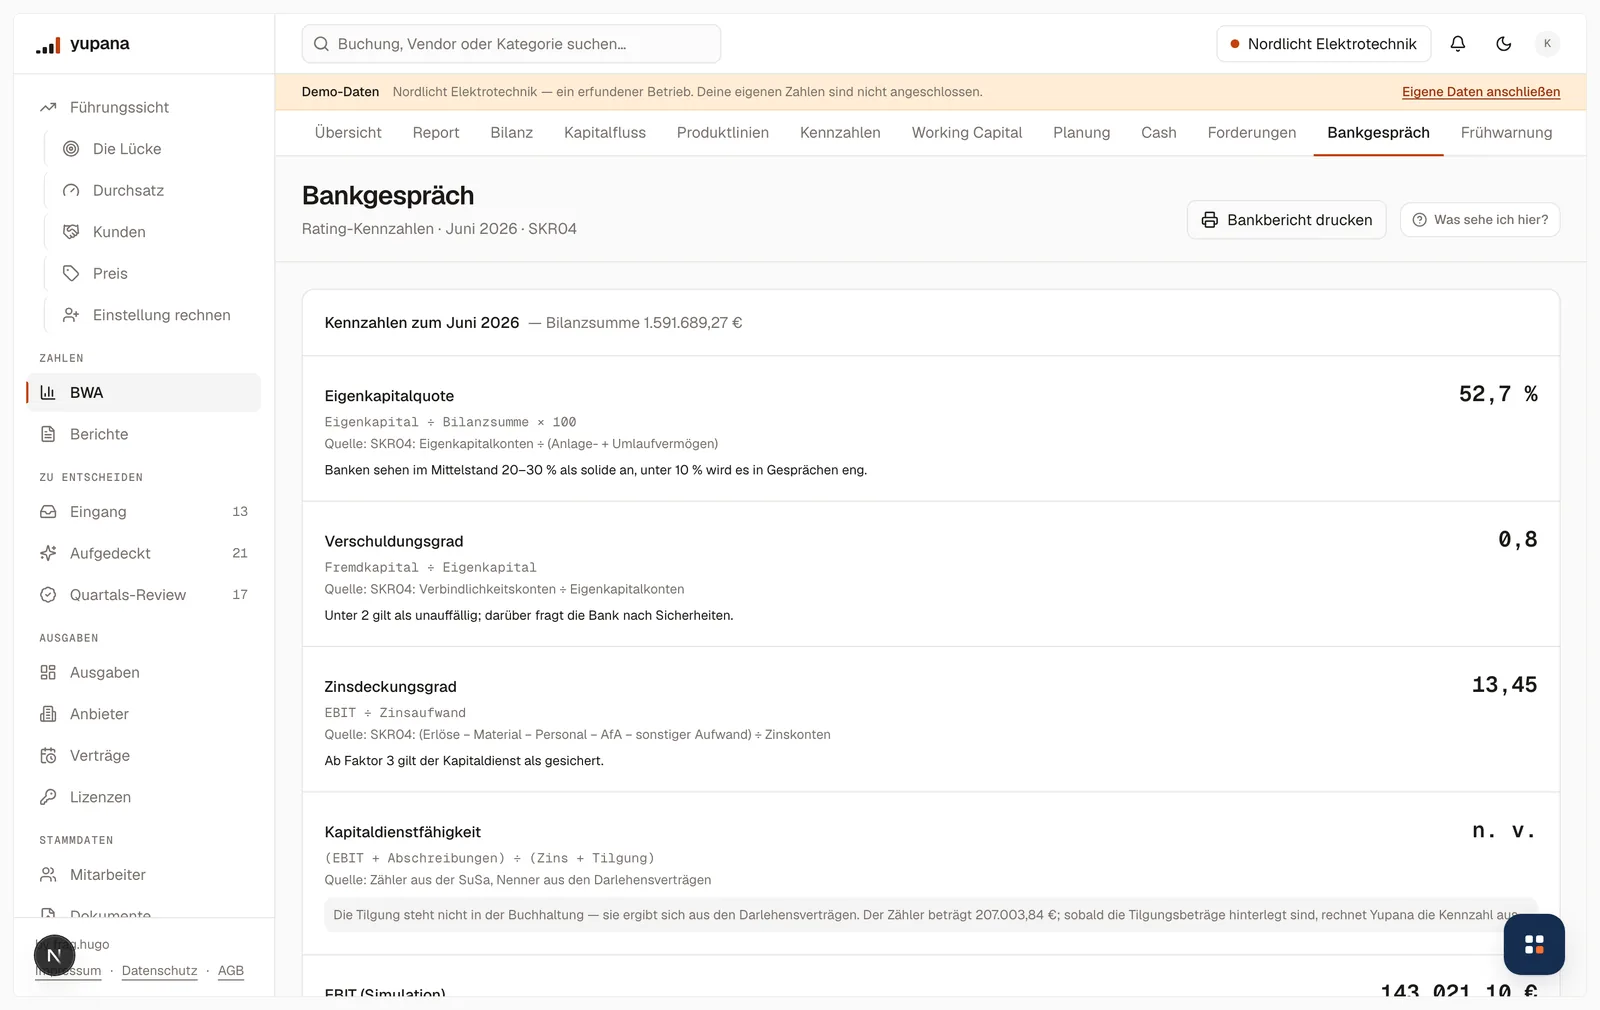
Oben ein Satz mit Monat und allen vier Werten gegen die Schwelle der Bank, etwa „Stand Juli 2026: Alle vier Kennzahlen liegen im Bereich, den Banken als solide sehen“. Werte außerhalb des Bereichs stehen zuerst. Über den Monatswähler oben sehen Sie jeden Monat, zu dem eine Summen- und Saldenliste vorliegt.
Kennzahlen zum Monat, mit der Bilanzsumme im Kopf: Eigenkapitalquote, Verschuldungsgrad, Zinsdeckungsgrad, Kapitaldienstfähigkeit und das EBIT (vorläufig). Je Kennzahl der Wert, die Formel, die Quelle (welche Konten) und ein Satz, was die Bank dabei erwartet — etwa „Banken sehen im Mittelstand 20–30 % als solide an, unter 10 % wird es in Gesprächen eng.“
Entwicklung über zwölf Monate — Eigenkapitalquote und Verschuldungsgrad als Verlauf, mit der Bank-Schwelle als Band und Werte als Tabelle zum Aufklappen.
Fragen, auf die Sie vorbereitet sein sollten — acht, durchnummeriert. Jede mit einem Satz dazu, worauf die Frage eigentlich zielt: „Die Bank sucht die Erklärung hinter der Kurve, nicht die Kurve.“
Oben rechts steht Bankbericht drucken — dieselben Zahlen auf Papier, mit eigener Kopfzeile und den Einschränkungen, zum Mitnehmen.
Woher die Zahlen kommen
Aus der Summen- und Saldenliste des gewählten Monats — derselben, die auch die Bilanz zeigt. Die Kontenzuordnung steht bei jeder Kennzahl unter „Quelle“.
Zwei Werte brauchen einen Satz mehr:
- Das EBIT ist vorläufig. Es entsteht aus den Erfolgskonten der laufenden Buchhaltung seit Jahresbeginn — ohne Abgrenzungen und Jahresabschlussbuchungen.
- Die Tilgung für die Kapitaldienstfähigkeit ist der Rückgang der Bankdarlehen seit Jahresbeginn. Er ist netto gerechnet: Eine Neuaufnahme im selben Zeitraum mindert ihn.
Was Sie damit tun
- Den Bankbericht ausdrucken und vor dem Termin lesen — so haben Sie die eigenen Zahlen im Kopf.
- Die acht Fragen durchgehen und die Antworten notieren. Die Liquiditätsprognose, der Monatsbrief und die Planung liefern für die meisten die Begründung.
- Bei einem Wert außerhalb des Bereichs die Erklärung vorbereiten — der Verlauf darunter zeigt, ob es ein Ausreißer ist oder eine Richtung.
Fallen
⚠️ Diese Seite bereitet auf die Fragen vor; das Rating macht die Bank. Banken rechnen mit eigenen Modellen, gewichten Branche und Historie und nutzen Jahresabschlusszahlen. Diese Seite sorgt dafür, dass Sie die Fragen kennen.
⚠️ Unterjährige Werte sind besser als die Jahreszahlen. Solange Abschreibungen und Rückstellungen fehlen, sieht das Eigenkapital höher aus, als es zum Abschluss sein wird. Wer damit in ein Gespräch geht, sollte den Unterschied selbst benennen können.
⚠️ Der Kontenrahmen zählt. Die Quellen nennen Kontonummern des Rahmens, der in der Einrichtung hinterlegt ist. Stimmt er nicht, stimmt keine Kennzahl — der Kasten „Was Sie dazu wissen sollten“ nennt ihn.
Verwandt
- Bilanz — die Grundlage aller vier Kennzahlen
- Frühwarnung — dieselben Größen gegen gesetzliche Schwellen
- Kennzahlen — Verlauf und Zielbereich je Kennzahl
- Finanzierungen — die Darlehen hinter Zins und Tilgung
Zuletzt geändert: 9. Oktober 2026