Krisenfrüherkennung
Hinsehen ist Pflicht. Der Nachweis auch.
§ 1 StaRUG verlangt von jeder Geschäftsführung einer haftungsbeschränkten Gesellschaft, Entwicklungen zu erkennen, die den Fortbestand gefährden. Yupana misst dafür acht Punkte gegen festgelegte Schwellen — und schreibt auf, wann, mit welchem Ergebnis und woraus.
Mit Ihren eigenen Zahlen. Alle Funktionen offen. Endet von selbst.
Das Dossier entsteht aus Ihren eigenen Zahlen: acht Messpunkte, festgelegte Schwellen, ein Blatt zum Ablegen. Zur Frühwarnung im Produkt
Von der frag.hugo Informationssicherheit GmbH aus Hamburg · Hosting in Deutschland · cookielose Messung
Die Pflicht, die kaum jemand kennt
Seit 2021 gilt sie. Gefragt wird danach erst, wenn es zu spät ist.
Mit dem StaRUG kam eine Pflicht, über die niemand ein Rundschreiben bekommen hat: fortlaufend auf Entwicklungen achten, die den Fortbestand gefährden könnten, und bei Anzeichen gegensteuern.
Sie gilt unabhängig von der Größe — für die GmbH mit acht Leuten genauso wie für die mit zweihundert. Und sie trifft die Geschäftsführung persönlich, nicht die Gesellschaft.
Im Ernstfall zählt nicht, dass jemand ein gutes Gefühl hatte. Es zählt, was er gemessen hat, wann, und was er daraufhin getan hat.
Was ein Frühwarnsystem ausmacht
Ein Frühwarnsystem lebt von der Wiederholung.
Was zählt, ist die Kette: gleiche Messpunkte, festgelegte Schwellen, regelmäßige Prüfung — und ein Protokoll, das man ein Jahr später noch lesen kann.
-
Keine festgelegten Schwellen
Ohne Grenzwert gibt es kein Warnsignal, sondern nur Zahlen, die jemand unterschiedlich einordnet.
-
Zahlen aus dem Vorjahr
Die letzte Auswertung liegt Monate zurück, das Konto ist tagesaktuell. Gemessen wird trotzdem am alten Stand.
-
Kein Nachweis
Dass regelmäßig hingesehen wurde, weiß nur, wer dabei war. Aufgeschrieben hat es niemand.
So macht Yupana das
Acht Messpunkte, feste Schwellen, ein Blatt zum Ablegen.
Yupana misst, was ohnehin da ist: Kapitalausstattung, Zinsdeckung, Verschuldungsgrad, Vorlauf bis zur Unterdeckung, Verlustmonate, offene Hinweise aus Ihren Zahlen — und wie aktuell die Auswertung ist.
Das Dossier
Jede Zahl mit Schwelle, Herkunft und Datum.
Zu jedem Messpunkt steht, gegen welchen Grenzwert gemessen wurde und woher der Wert stammt. Darunter der Nachweis: seit wie vielen Monaten überwacht wird und wie frisch die Datengrundlage ist.
Zwei Regeln gelten strenger als sonst: Eine fehlende Zahl steht ausdrücklich als „nicht bewertbar“ da. Und der schwächste Messpunkt bestimmt das Gesamtbild.
- Ausdrucken, unterschreiben, zu den Unterlagen — dafür ist die Seite gebaut
- Schwellen sind Vorschläge und lassen sich begründet ändern
- Steht ein Punkt auf „handeln“, steht daneben, was ins Protokoll gehört
Von der Warnung zur Maßnahme
Was eine Entscheidung kostet — und ab wann sie wirkt.
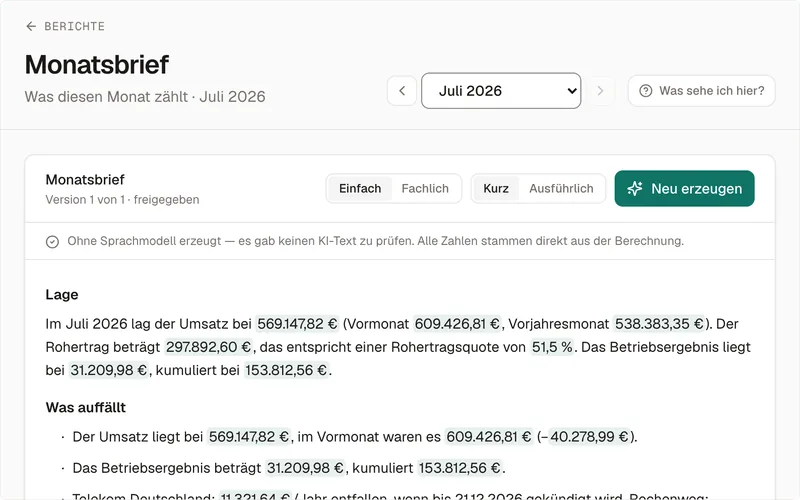
Zu jedem Warnsignal gehört ein Weg heraus. „Ihr nächster Schritt“ nennt den Engpass und zwei bis drei Wege heraus, jeder mit Wirkung in Euro und der Zeit bis zur Wirkung.
In der Planung rechnen Sie eine Maßnahme als Szenario durch: Monat für Monat, wann sie kostet, ab wann sie spart, ab wann sie sich trägt — und mit jeder neuen BWA gegen die Ist-Zahlen.
-
Kapitalkennzahlen aus der Summen- und Saldenliste
Eigenkapitalquote, Zinsdeckung, Verschuldungsgrad — mit Formel und Kontenherkunft.
BWA verstehen -
Vorlauf bis zur Unterdeckung
Aus der Liquiditätsprognose Ihres Plans: wie viele Tage bleiben, bevor es rechnerisch eng wird.
Liquiditätsplanung -
Offene Hinweise
Auch offene Hinweise aus den Prüfungen Ihrer BWA zählen als Messpunkt.
-
Alter der eigenen Zahlen
Letzter Import und letzter ausgewerteter Monat werden getrennt auf ihre Aktualität bewertet.
-
Maßnahmen durchrechnen
Preisänderungen, Stellen, Investitionen — als Szenario, mit dem Monat, ab dem sie wirken.
-
Das Protokoll schreibt sich mit
Jedes Urteil über einen Hinweis und jeder Import stehen mit Zeitstempel im Audit-Log.
Woher die Schwellen kommen
Vorgeschlagen, begründet, änderbar.
- 8
- Messpunkte, jeder mit Schwelle und Herkunft
- § 1
- StaRUG — gilt seit 2021, größenunabhängig
- 1 Seite
- zum Ausdrucken und Ablegen
Jeder Grenzwert hat eine Grundlage: Die Drei-Wochen-Frist des § 15a InsO steht hinter dem Liquiditäts-Vorlauf, die übliche Bankensicht hinter der Eigenkapitalquote, der Verzug einer normalen BWA hinter dem Rückstand der Auswertung.
IDW S 16 verlangt ausdrücklich unternehmensindividuelle Werte. Deshalb sind alle Schwellen überschreibbar — wer andere für richtig hält, hält sie fest und begründet sie. Genau das ist der Kern der Pflicht.
In vier Schritten
Wie ein Nachweis entsteht.
-
01
Auswertung importieren
Die BWA als PDF, wie sie vom Steuerberater kommt. Daraus entstehen die Kapitalkennzahlen und die Ergebnisreihe.
-
02
Plan aktivieren
Den Startplan aus Ihrer Historie prüfen und aktivieren. Aus seiner Liquiditätsprognose rechnet Yupana den Vorlauf bis zur Unterdeckung.
-
03
Schwellen prüfen
Die Vorschläge übernehmen oder eigene festlegen. Diese Entscheidung treffen Sie selbst.
-
04
Quartalsweise ablegen
Dossier ausdrucken, Maßnahmen dazuschreiben, zu den Unterlagen nehmen. Das ist der Nachweis.
Bevor Sie fragen
Die Antworten auf Ihre ersten Fragen.
- Wie passt das zur Prüfung durch Steuerberater oder Anwalt?
- Yupana misst und dokumentiert — und liefert damit die Grundlage für das Gespräch. Ob ein Insolvenzgrund vorliegt, ob eine Fortbestehensprognose nötig ist und welche Fristen laufen, beurteilen Steuerberatung und Rechtsanwalt.
- Was genau ist das Dossier?
- Ein Nachweis über die eigene, laufende Beobachtung — genau das, was § 1 StaRUG von kleineren Gesellschaften in der Regel verlangt.
- Wie viel Aufwand ist das?
- Der Start kostet einen Upload: Branche bestätigen, BWA ablegen. Danach kommt einmal im Monat die neue BWA dazu — auf Wunsch legt Ihre Kanzlei sie selbst ab.
- Wo liegen unsere Daten?
- Datenbank in Deutschland, Anwendung in der EU-Region. Jeder Zugriff steht im Protokoll. Die Reichweitenmessung läuft cookielos auf eigenem Server.
Häufige Fragen
Fragen zur Krisenfrüherkennung.
- Was verlangt § 1 StaRUG genau?
- Die Geschäftsleitung einer haftungsbeschränkten Gesellschaft muss fortlaufend über Entwicklungen wachen, die den Fortbestand gefährden können. Erkennt sie solche Entwicklungen, muss sie geeignete Gegenmaßnahmen ergreifen und die Überwachungsorgane unterrichten. Die Vorschrift gilt seit dem 1. Januar 2021.
- Gilt das auch für kleine GmbHs?
- Ja. Die Pflicht ist größenunabhängig; angepasst werden darf nur die Komplexität des Systems. Für kleinere Unternehmen genügt in der Regel eine systematische, rollierende Liquiditätsplanung mit festgelegten Schwellen — genau das, was Yupana ohnehin führt.
- Was ist IDW S 16?
- Ein Standard des Instituts der Wirtschaftsprüfer aus dem November 2025. Er beschreibt, wie ein Krisenfrüherkennungs- und Krisenmanagementsystem nach § 1 StaRUG ausgestaltet sein sollte. Er ist keine Rechtsnorm, aber der Maßstab, an dem sich Berater und Prüfer orientieren.
- Was passiert, wenn die Pflicht verletzt wird?
- Die Geschäftsführung haftet persönlich für Schäden, die aus der Pflichtverletzung entstehen (§ 43 GmbHG); in der Nähe der Insolvenz kommen weitere Haftungsnormen hinzu. Praktisch relevant wird das meist rückblickend — wenn ein Insolvenzverwalter fragt, was wann bekannt war.
- Wie oft muss gemessen werden?
- Das Gesetz nennt keinen Takt, sondern verlangt fortlaufende Beobachtung. Üblich und gut begründbar ist ein monatlicher Blick auf die Zahlen und ein dokumentierter Stand je Quartal. Yupana rechnet bei jedem Import neu; das Dossier ist damit jederzeit aktuell abrufbar.
- Was kostet das Dossier?
- Die Frühwarnung nach § 1 StaRUG ist in Yupana Controlling enthalten, zusammen mit der Bankgespräch-Mappe: 59 € im Monat bei jährlicher Zahlung. Den Vorlauf bis zur Unterdeckung rechnet Yupana aus der Liquiditätsprognose Ihres Plans.
Passt dazu
Der erste Schritt
Der beste Zeitpunkt für einen Nachweis ist heute.
Das Dossier entsteht aus Ihren eigenen Zahlen: acht Messpunkte, festgelegte Schwellen, ein Blatt zum Ablegen — fertig abgelegt, wenn jemand danach fragt.
Mit Ihren eigenen Zahlen. Alle Funktionen offen. Endet von selbst.
Lieber erst mehr wissen? Im Blog weiterlesen. Fragen? Schreiben Sie uns.