Planung
Liquiditätsprognose
Was der Plan für das Konto bedeutet: jede Ein- und Auszahlung je Monat, Kontokorrentlinie mit Zinsen, drei Vorsichtsstufen und ein Horizont bis zehn Jahre.
Erklärt die Ansicht /planung/liquiditaet in der Anwendung.
Wofür diese Seite da ist
Ein Plan kann Gewinn zeigen und trotzdem in einen Monat führen, in dem das Geld knapp wird: Kunden zahlen Wochen später, die Umsatzsteuer geht am 10. ab, eine Investition fällt auf einen Schlag an.
Die Liquiditätsprognose rechnet jede Position Ihres Plans in Zahlungen um und beantwortet die Frage „Reicht das Geld — und wann wird es am engsten?“ Monat für Monat, bis zu zehn Jahre weit.
Was Sie sehen
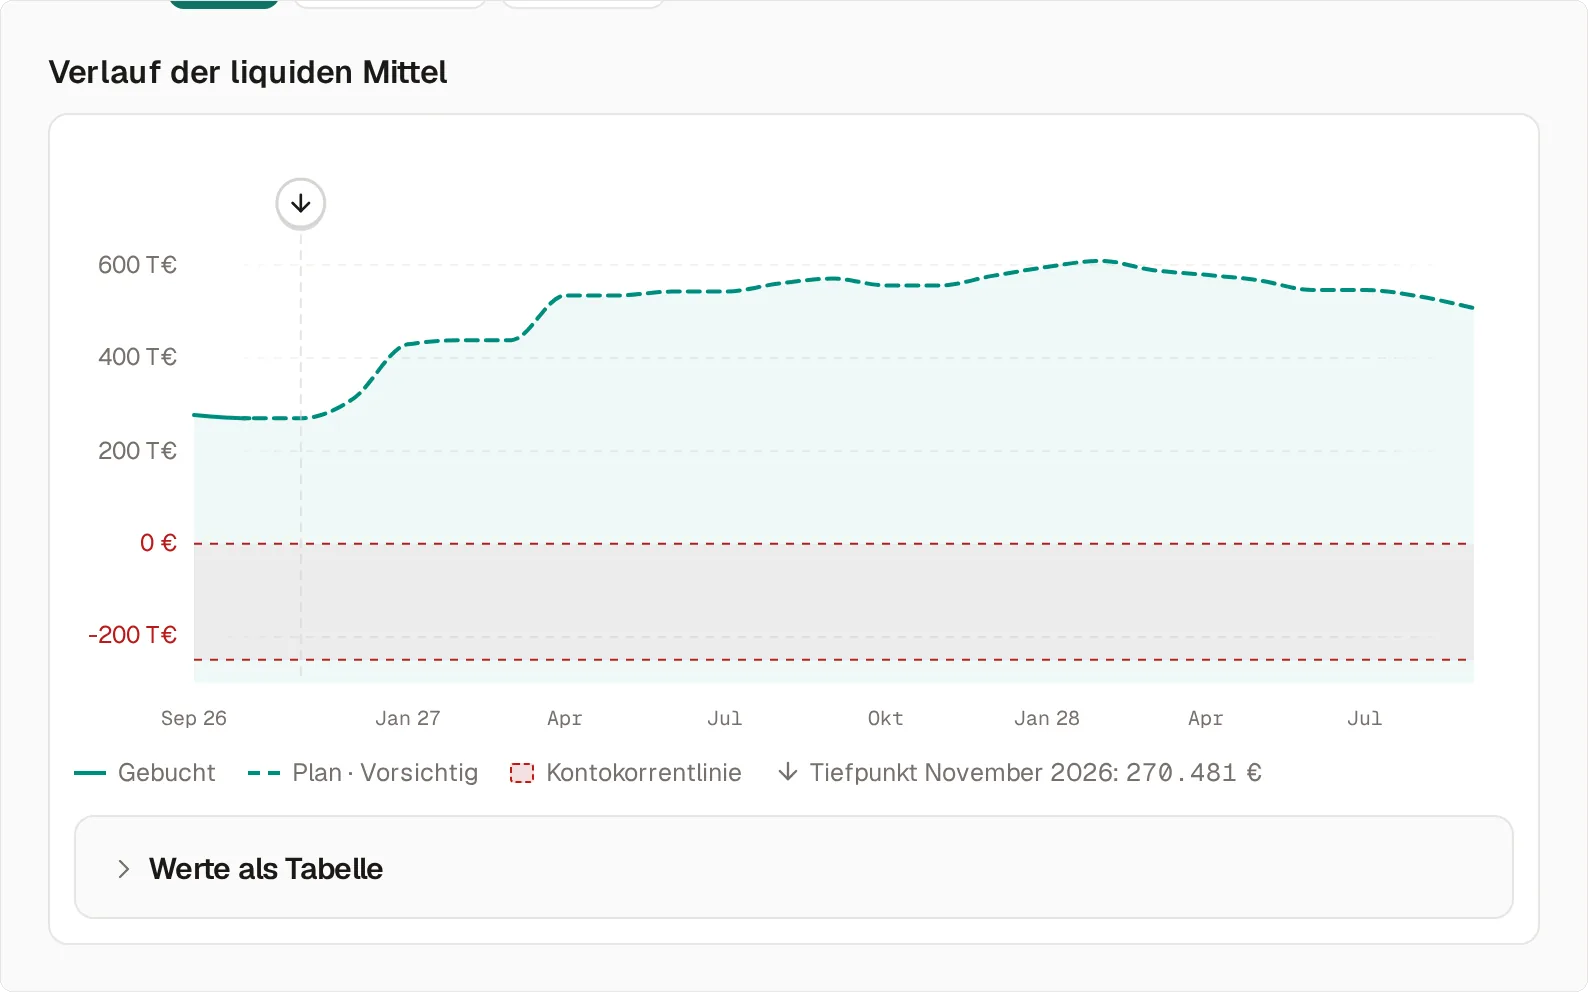
Ganz oben steht ein Satz: wohin der Bestand bis zum Ende des Horizonts wächst oder sinkt, was davon aus dem Ergebnis kommt und in welchem Monat es am engsten wird. Läuft das Konto laut Plan ins Minus oder unter die Kontokorrentlinie, steht darunter die Frühwarnung aus dem Plan mit dem ersten betroffenen Monat.
Aus dem Konto. Mit eingelesenen Konten stehen vor dem Bild bis zu drei Werte nebeneinander: der Kontostand mit dem Datum des letzten Auszugs, der Stand in 90 Tagen, mit allen bekannten Zahlungen, und der Endstand laut Plan in seinem letzten Monat. Der Link Kommende Zahlungen ansehen öffnet die Zahlungen im Einzelnen. Der mittlere Wert erscheint, sobald sich die Vorschau im Rückblick auf Ihre eigenen Zahlen bewährt hat. Die Kurve bleibt die reine Planrechnung, denn Kontostand und Plan sind zwei verschiedene Größen.
Darunter stellen Sie die Rechnung ein:
- Horizont — 12, 24 oder 36 Monate, 5 oder 10 Jahre.
- Vorsichtsstufe — welcher Stand eines Monats zählt. Standard nimmt den Durchschnitt aus Monatsanfang und Monatsende, Vorsichtig den schwächeren der beiden, Sehr vorsichtig den Monatsanfang minus alle Auszahlungen des Monats — als ginge alles Geld hinaus, bevor etwas hereinkommt.
- Kontokorrentlinie — Linie, Sollzins und Überziehungszins.
- USt-Fälligkeit — monatliche oder vierteljährliche Voranmeldung und ob eine Dauerfristverlängerung besteht.
- Rechts daneben wählen Sie das Szenario.
Verlauf der liquiden Mittel
Die Kurve zeigt die gebuchten Monate als durchgezogene Linie und den Plan gestrichelt, die Kontokorrentlinie als Fläche und den Tiefpunkt als Marke. Die Legende nennt die Vorsichtsstufe und den Tiefpunkt mit Monat und Betrag; Werte als Tabelle klappt die Zahlen je Monat auf. Monate jenseits des Planhorizonts sind als Fortgeschrieben gekennzeichnet. Beim Überfahren eines Monats stehen Einzahlungen, Auszahlungen und die Werte der anderen Vorsichtsstufen daneben.
Woher der Unterschied kommt
Unter der Kurve steht, woraus die Veränderung des Bestands über den Horizont besteht:
- Aus dem Ergebnis — das Ergebnis vor Steuern der gewählten Monate.
- Abschreibungen, die kein Geld kosten — sie mindern das Ergebnis, das Geld bleibt im Haus.
- Ertragsteuern — die Zahlungen an das Finanzamt.
- Tilgung laufender Darlehen — der Klick führt zu den Finanzierungen.
- Forderungen und Lieferanten — was Zahlungsziele und Umsatzsteuer zeitlich verschieben.
- Investitionen, Kredite und übrige Zahlungen — diese Zeile erscheint, sobald solche Zahlungen eingeplant sind.
Die Summe darunter ist die Veränderung der liquiden Mittel: Endstand minus Startbestand, auf den Euro. Ein Satz erklärt die größte Zeile. Unter Zahlungsziele klappen Sie auf, mit wie vielen Tagen gerechnet wird und woher sie stammen — etwa „aus Ihren Zahlen, September 2025 – August 2026“.
Alle Positionen
Der Aufklapper Alle Positionen führt jede Zahlung einzeln: Einzahlungen — von Aus Bruttoumsätzen und Aus Forderungen über Kreditaufnahme bis Umsatzsteuer-Erstattungen —, Auszahlungen — von Material und Waren und Personal über Investitionen und Kredittilgung bis Umsatzsteuer-Zahllast —, dann Liquide Mittel vor Zinsen, Kontokorrentzinsen, Liquide Mittel nach Zinsen, den Stand nach Ihrer Vorsichtsstufe, Kontokorrentlinie und Freie Liquidität: liquide Mittel plus Linie. Einzelmonat und Kumuliert wechseln zwischen Monatswerten und der Summe seit Januar.
Liegt eine Plan-Bilanz vor, folgt die Probe: Liquidität aus dem Ergebnis. Sie rechnet denselben Bestand ein zweites Mal — vom Ergebnis über Abschreibungen, Working Capital, Investitionen, Darlehen, Einlagen und Ertragsteuern. Stimmen beide Wege überein, steht darunter, in wie vielen Monaten sie denselben Bestand ergeben.
Zahlungen ohne Ergebniswirkung
Anzahlungen, Einlagen, Ausschüttungen und Ertragsteuer-Zahlungen stehen in keiner BWA-Zeile. In diesem Aufklapper planen Sie sie ein: Art, Bezeichnung, Monat, bei wiederkehrenden Zahlungen Monatlich bis, dazu Betrag (€) — und Einplanen.
Woher die Zahlen kommen
Aus dem Plan-Ergebnis. Jede Planzeile wirkt auf eine von drei Arten auf die Kasse: sofort (Löhne, Miete, Zinsen), mit Zahlungsziel (Umsatz, Materialeinkauf) oder gar nicht (Abschreibungen, Rückstellungen). Umsatz und Einkauf fließen brutto, also mit Umsatzsteuer.
Die Zahlungsziele aus Ihren eigenen Zahlen. Wie lange Ihre Kunden brauchen, rechnet Yupana aus Ihrer Buchhaltung: die offenen Forderungen der letzten Bilanz im Verhältnis zum Umsatz der letzten zwölf Monate. Für Ihre Lieferanten gilt dasselbe mit den Verbindlichkeiten und dem Wareneinkauf. Fehlen diese Zahlen, rechnet die Seite mit je 30 Tagen. Welche Tage gelten und woher sie stammen, steht unter „Woher der Unterschied kommt“ und unter der Tabelle: „Kunden zahlen nach … Tagen, Lieferanten werden nach … Tagen bezahlt (aus Ihren Zahlen).“ Eigene Werte hinterlegen Sie unter Firma · Stammdaten.
Aus dem Ausgangsbestand. Der Startwert sind Kasse und Bank aus der Ausgangsbilanz Ihrer Summen- und Saldenliste, ohne sie der Kontostand. Offene Forderungen, Verbindlichkeiten und eine offene Umsatzsteuer der letzten Bilanz fließen über dieselben Zahlungsziele ab.
Die Umsatzsteuer zum Termin. Die Zahllast eines Monats geht am 10. des Folgemonats ab, bei Dauerfristverlängerung einen Monat später (§ 46 UStDV), bei vierteljährlicher Voranmeldung am 10. nach dem Quartalsende. Ein Vorsteuerüberhang kommt als Erstattung herein.
Die Lohnsteuer im Folgemonat. Ist im Personalplan der Lohnsteueranteil einer Stelle hinterlegt, verschiebt die Rechnung diesen Teil der Personalkosten auf den 10. des Folgemonats (§ 41a Abs. 1 EStG).
Ertragsteuern wie gebucht. Die Vorauszahlungen setzt das Finanzamt fest, deshalb wachsen sie im Plan nicht mit dem Trend der Zeile. Liegen die letzten zwölf Monate vollständig vor, wiederholt der Plan den gleichen Monat des Vorjahres, und die Zahlung geht in diesem Monat ab. Sonst gehen die Ertragsteuern je Quartal ab — am 10. März, Juni, September und Dezember, in Höhe der geplanten Steuer des Quartals. Planen Sie Ertragsteuer-Zahlungen unter „Zahlungen ohne Ergebniswirkung“ selbst ein, gelten nur diese.
Investitionen und Darlehen. Investitionen gehen brutto in ihrem Monat ab, ihre Vorsteuer mindert die Umsatzsteuer-Zahllast; Erlöse aus Anlagenabgängen kommen herein. Bei Finanzierungen zählen die Auszahlung und die Tilgung — der Zins steckt bereits im Zinsaufwand des Plans. Ein laufendes Darlehen, das Ihre Buchhaltung mit gleichbleibender Tilgung zeigt, übernimmt Yupana von selbst in die Rechnung.
Kontokorrentzinsen. Rutscht der Bestand ins Minus, rechnet Yupana auf den genutzten Teil der Linie den Sollzins und auf alles darüber den Überziehungszins. Die Linie kommt aus Ihrer Eingabe unter Kontokorrentlinie, sonst aus der Summe der Linien an Ihren Konten.
Jenseits des Planhorizonts schreibt die Rechnung den gleichen Monat des letzten Planjahres fort, ohne Wachstum. Investitionen, Finanzierungen und eingeplante Zahlungen sind dort exakt gerechnet.
Was Sie damit tun
- Den Tiefpunkt ansehen. Er sagt, wie viel Luft bleibt — und in welchem Monat sie am dünnsten ist.
- Die Kontokorrentlinie eintragen. Erst mit Linie und Zinssätzen zeigt die Seite die freie Liquidität und die Zinskosten eines Engpasses.
- Die Umsatzsteuer-Fälligkeit hinterlegen. Ein Monat Unterschied ist bei hohem Umsatz ein großer Betrag im falschen Monat.
- Mit „Vorsichtig“ gegenrechnen, bevor Sie eine Investition zusagen — und in einem zweiten Szenario prüfen, ob der Bestand dann noch trägt.
- Ausschüttungen und Einlagen einplanen, damit die Prognose zeigt, was tatsächlich auf dem Konto passiert.
- Die Tabelle weitergeben. Exportieren oben rechts liefert alle Positionen als PDF, Excel oder CSV — etwa für das Gespräch mit der Bank.
Fallen
⚠️ Ohne Angabe zur Dauerfristverlängerung rechnet Yupana ohne. Die Umsatzsteuer geht dann im Folgemonat ab, und ein Hinweis unter der Tabelle sagt es. Hinterlegen Sie die Angabe unter USt-Fälligkeit.
⚠️ Ohne Zinssatz bleibt ein Minus zinsfrei. Rutscht das Konto im Plan ins Minus und ist kein Sollzins hinterlegt, rechnet die Seite ohne Kontokorrentzinsen und weist darauf hin — mit Satz wird es teurer.
⚠️ Zahlungsziele wirken tagesgenau, verteilt auf Monate. 30 Tage verschieben eine Zahlung um einen Monat. Bei 45 Tagen kommt die Hälfte einen Monat später, die andere Hälfte zwei Monate später.
⚠️ Das Zahlungsziel ist ein Durchschnitt über alle Kunden. Ein großer Kunde mit langer Laufzeit hebt es für alle an. Sinkt der Wert, nachdem Sie eine alte Forderung eingetrieben haben, rechnet die nächste Prognose mit dem kürzeren Ziel.
⚠️ Eine Ertragsteuer-Zahlung von Hand ersetzt die Vorauszahlungen. Planen Sie dann alle Quartale selbst ein, sonst fehlen die übrigen.
⚠️ Geht die Plan-Bilanz nicht auf, endet die Rechnung dort. Die Seite nennt den Monat, statt eine Differenz zu verstecken.
Verwandt
- Planung — die Ereignisse, aus denen das Plan-Ergebnis entsteht
- Personal — Gehälter je Stelle und der Lohnsteuer-Termin
- Investitionen — Anschaffungen als Objekte im Plan
- Finanzierungen — Darlehen mit Tilgungsplan
- Kapitalflussrechnung — dieselbe Frage für die gebuchte Vergangenheit
Zuletzt geändert: 3. November 2026
