Verwendungsnachweis: Aufbau, Fristen und Belegliste nach ANBest-P
Ein Verwendungsnachweis besteht aus Sachbericht und zahlenmäßigem Nachweis. Fristen, Belegliste, 20-%-Regel und typische Fehler nach den ANBest-P erklärt.
 Jens Hagel15 Min. Lesezeit
Inhalt in Kürze
- Ein Verwendungsnachweis belegt dem Fördergeber, dass eine Zuwendung für den bewilligten Zweck ausgegeben wurde. Er besteht aus Sachbericht und zahlenmäßigem Nachweis (ANBest-P Nr. 6.2).
- Nach den ANBest-P des Bundes ist er sechs Monate nach Erfüllung des Zwecks fällig, spätestens mit Ablauf des sechsten Monats nach dem Bewilligungszeitraum (Nr. 6.1 Satz 1).
- Läuft ein Vorhaben über das Jahresende, folgt innerhalb von vier Monaten ein Zwischennachweis (Nr. 6.1 Satz 2).
- Der zahlenmäßige Nachweis folgt der Gliederung des Finanzierungsplans; dazu gehört eine Belegliste mit Tag, Empfänger, Grund und Betrag jeder Zahlung (Nr. 6.2.2).
- Wer Projektkosten jeden Monat der richtigen Position zuordnet, überträgt am Ende Zahlen und schreibt den Sachbericht. Maßgeblich bleiben Ihr Bescheid und das Formular Ihres Fördergebers.
Der Bescheid ist da, das Projekt läuft, das Geld fließt. Der Verwendungsnachweis kommt zuletzt — mit einer Frist, die selten jemand im Kalender hat.
Wer ihn zu spät oder lückenhaft einreicht, riskiert mehr als Nacharbeit: Die Bewilligungsbehörde kann den Bescheid widerrufen und die Zuwendung mit Zinsen zurückfordern (ANBest-P Nr. 8.3.2 und 8.4).
Was ein Verwendungsnachweis ist: Sachbericht plus zahlenmäßiger Nachweis
Ein Verwendungsnachweis ist der Beleg gegenüber der Bewilligungsbehörde, dass eine Zuwendung für den bewilligten Zweck sowie wirtschaftlich und sparsam verwendet wurde. Er besteht aus einem Sachbericht und einem zahlenmäßigen Nachweis.
Die Pflicht kommt aus dem Haushaltsrecht. § 44 Abs. 1 BHO verlangt, dass bei jeder Zuwendung bestimmt wird, wie die zweckentsprechende Verwendung nachzuweisen ist.
Für Projektförderungen des Bundes regeln das die Allgemeinen Nebenbestimmungen, kurz ANBest-P. Sie sind Bestandteil Ihres Bescheids, soweit dieser nichts anderes bestimmt. Hier zitiert wird die Fassung, die ab dem 8. September 2026 gilt.
Der Sachbericht beschreibt, wofür das Geld ausgegeben wurde und was dabei herauskam, gemessen an den Zielen. Er geht auf die wichtigsten Positionen der Zahlen ein und erläutert, warum die Arbeit notwendig und angemessen war (Nr. 6.2.1).
Der zahlenmäßige Nachweis stellt Einnahmen und Ausgaben getrennt und in zeitlicher Folge dar, gegliedert wie der Finanzierungsplan (Nr. 6.2.2). Den Sachbericht schreibt die Projektleitung. Die Zahlen kommen aus der Buchhaltung — und genau dort entsteht die meiste Arbeit.
Die Fristen: sechs Monate für den Verwendungsnachweis, vier für den Zwischennachweis
Nach ANBest-P Nr. 6.1 Satz 1 ist der Verwendungsnachweis innerhalb von sechs Monaten nach Erfüllung des Zuwendungszwecks fällig, spätestens mit Ablauf des sechsten Monats nach dem Bewilligungszeitraum.
Es gilt die frühere der beiden Grenzen. Ist das Vorhaben vor dem Ende des Bewilligungszeitraums abgeschlossen, beginnt die Frist mit dem Abschluss.
Läuft das Vorhaben über das Jahresende hinaus, verlangt Nr. 6.1 Satz 2 zusätzlich einen Zwischennachweis über die im Jahr erhaltenen Beträge — innerhalb von vier Monaten nach Ablauf des Haushaltsjahres.
Beim Bund ist das Haushaltsjahr das Kalenderjahr (§ 4 BHO).
Der Zwischennachweis ist schlanker: Sachbericht und ein summarischer zahlenmäßiger Nachweis, ohne Belegliste (Nr. 6.3).
Ein Beispiel für ein Vorhaben mit dem Bewilligungszeitraum 1. Juli 2025 bis 30. Juni 2027, das planmäßig endet:
| Nachweis | Fundstelle | Spätester Termin |
|---|---|---|
| Zwischennachweis für 2025 | Nr. 6.1 Satz 2 | 30.04.2026 |
| Zwischennachweis für 2026 | Nr. 6.1 Satz 2 | 30.04.2027 |
| Verwendungsnachweis | Nr. 6.1 Satz 1 | 31.12.2027 |
Der zahlenmäßige Nachweis folgt dem Finanzierungsplan, Position für Position
Der zahlenmäßige Nachweis enthält alle mit dem Zuwendungszweck zusammenhängenden Einnahmen — Zuwendungen, Leistungen Dritter, eigene Mittel — und alle Ausgaben, gegliedert wie der Finanzierungsplan (ANBest-P Nr. 6.2.2).
Er hat zwei Hälften. Oben stehen die Ausgaben je Position gegen den Ansatz aus dem Bescheid.
Darunter steht die Finanzierung: Zuwendung, Drittmittel und Eigenmittel zusammen müssen die Ausgaben decken, denn nach Nr. 1.2 sind alle Einnahmen und der Eigenanteil Deckungsmittel für alle Ausgaben.
Ein Beispiel mit drei Positionen und einer Förderquote von 50 Prozent:
| Position | Ansatz | Ist | Abweichung |
|---|---|---|---|
| Personal | 120.000 € | 126.000 € | +5,0 % |
| Material | 40.000 € | 34.000 € | −15,0 % |
| Fremdleistungen | 30.000 € | 30.000 € | 0,0 % |
| Ausgaben gesamt | 190.000 € | 190.000 € | 0,0 % |
| Zuwendung (50 %) | 95.000 € | ||
| Drittmittel | 0 € | ||
| Eigenmittel | 95.000 € | ||
| Finanzierung gesamt | 190.000 € |
Zwei Regeln aus Nr. 6.2.2 werden oft übersehen. Wer zum Vorsteuerabzug nach § 15 UStG berechtigt ist, setzt nur Nettobeträge an. Und Sie bestätigen im Nachweis, dass die Angaben mit Ihren Büchern übereinstimmen.
Diese Bestätigung ist der Grund, warum der Nachweis aus der Buchhaltung kommen sollte und nicht aus einer Nebenrechnung. Eine Liste, die erst nach Projektende neben der Buchhaltung entsteht, weicht leicht vom Konto ab — und jede Abweichung muss erklärt werden.
Am einfachsten wird der Abgleich mit einer eigenen Kostenstelle für das Projekt. Dann trägt jede Buchung ihren Projektbezug schon in der Finanzbuchhaltung.
Kostenlos herunterladen · PDF-Begleitheft (13 Seiten) + Excel-Vorlage (5 Blätter)
13-Wochen-Liquiditätsplan
Die Vorlage, die auch nach vier Wochen noch stimmt
Die Belegliste: jede Zahlung mit Tag, Empfänger, Grund und Betrag
Die Belegliste ist eine tabellarische Übersicht aller Ausgaben, nach Art getrennt und in zeitlicher Reihenfolge; aus ihr müssen Tag, Empfänger oder Einzahler, Grund und Einzelbetrag jeder Zahlung hervorgehen (ANBest-P Nr. 6.2.2).
In jede Zeile gehört:
- das Datum der Zahlung, nicht das der Rechnung
- Empfänger oder Einzahler
- der Grund der Zahlung, so konkret, dass er einer Position zugeordnet werden kann
- der Einzelbetrag, bei Vorsteuerabzug netto
- die Position des Finanzierungsplans, unter der die Ausgabe steht
Die Belege selbst müssen die üblichen Angaben tragen, dazu den Zahlungsbeweis und ein eindeutiges Zuordnungsmerkmal zum Projekt, etwa die Projektnummer (Nr. 6.4). Wer die Nummer schon bei der Bestellung angibt, findet sie später auf der Rechnung.
Die Belege selbst verlangt die Behörde nach Nr. 7.1 auf Anforderung; sie darf dabei auch Einsicht in Ihre Buchhaltungssoftware nehmen.
Aufbewahrt wird fünf Jahre nach Vorlage des Nachweises, sofern steuerrechtlich keine längere Frist gilt (Nr. 6.5).
Eine Ausnahme: Hat der Bescheid für bestimmte Ausgaben feste Beträge zugrunde gelegt und haben Sie diese vollständig verwendet, entfällt für sie die Belegliste (Nr. 6.2.3).
Abweichungen vom Plan: 20 Prozent Spielraum je Einzelansatz nach Nr. 1.2
Nach ANBest-P Nr. 1.2 dürfen Einzelansätze des Finanzierungsplans um bis zu 20 Prozent überschritten werden, soweit die Überschreitung durch Einsparungen bei anderen Einzelansätzen ausgeglichen wird; das Gesamtergebnis bleibt verbindlich.
Im Beispiel oben liegt Personal 6.000 € über dem Ansatz, Material 6.000 € darunter. Das sind 5 Prozent.
Der Spielraum beträgt 20 Prozent nach Nr. 1.2: Der Personalansatz von 120.000 € dürfte bis 144.000 € steigen, wenn andere Positionen den Betrag einsparen.
Beruht eine Überschreitung auf behördlichen Auflagen, etwa im Baurecht, sind innerhalb des Gesamtergebnisses auch weitergehende Abweichungen zulässig (Nr. 1.2 Satz 4).
Wer das erst im Verwendungsnachweis bemerkt, zahlt zurück. Wer es im laufenden Soll-Ist-Vergleich sieht, kann umplanen oder die Behörde rechtzeitig informieren — Änderungen des Verwendungszwecks sind ohnehin unverzüglich anzuzeigen (Nr. 5.2).
Abgerufenes Geld muss binnen sechs Wochen ausgegeben sein
Im Anforderungsverfahren gilt eine Zuwendung nach ANBest-P Nr. 8.5 jedenfalls dann nicht mehr als alsbald verwendet, wenn sie erst mehr als sechs Wochen nach der Auszahlung für fällige Zahlungen verbraucht wird.
Für die Zeit dazwischen kann die Behörde Zinsen von fünf Prozentpunkten über dem Basiszinssatz verlangen (Nr. 8.5).
Deshalb darf eine Zuwendung nur angefordert werden, soweit sie alsbald für fällige Zahlungen gebraucht wird (Nr. 1.4) — bei Anteilfinanzierung anteilig mit den eigenen Mitteln.
Im Regelfall stellt der Bund Zuwendungen im Abrufverfahren bereit; dann gelten zusätzlich die BNBest-Abruf (Nr. 1.4). Für die Planung ändert das wenig: Geld auf Vorrat abzurufen, ist teuer.
Die Kehrseite ist die Vorfinanzierung. Wer erst nach der Zahlung abruft, legt den Förderanteil vor. Eine Liquiditätsplanung, in der jeder Abruf als eigener Zufluss steht, zeigt, wie lange Ihr Konto diese Lücke trägt.
Länder und Programme regeln es anders — maßgeblich ist Ihr Bescheid
Welche Nebenbestimmungen für eine Zuwendung gelten, steht im Zuwendungsbescheid; Bundesländer haben eigene ANBest-P, und manche Bundesprogramme fördern Unternehmen nach eigenen Nebenbestimmungen.
Ein Vergleich mit den bayerischen ANBest-P (Anlage 2 zu Art. 44 BayHO, Stand 1. Januar 2025) zeigt, wie weit die Regeln auseinanderliegen:
| Regel | Bund (ANBest-P, ab 08.09.2026) | Bayern (ANBest-P, Stand 01.01.2025) |
|---|---|---|
| Frist Verwendungsnachweis | sechs Monate nach Zweckerfüllung, spätestens sechster Monat nach Bewilligungszeitraum (Nr. 6.1) | gleich (Nr. 6.1) |
| Belege | Belegliste, Belege auf Anforderung (Nr. 6.2.2, 7.1) | Belege mit dem Nachweis vorlegen, außer beim einfachen Verwendungsnachweis (Nr. 6.1.5) |
| Mittel anfordern | nur für alsbald fällige Zahlungen; Grenze sechs Wochen (Nr. 1.4, 8.5) | Bedarf innerhalb von drei Monaten nach Auszahlung (Nr. 1.4) |
| Zinsen bei Erstattung | fünf Prozentpunkte über Basiszinssatz (Nr. 8.4) | drei Prozentpunkte über Basiszinssatz (Nr. 8.4) |
| Überschreitung Einzelansatz | bis 20 Prozent mit Ausgleich (Nr. 1.2) | bis 20 Prozent mit Ausgleich, wenn der Zweck nicht leidet (Nr. 1.2) |
Auch innerhalb des Bundes gibt es Unterschiede. Das Forschungsministerium fördert Vorhaben auf Ausgabenbasis nach den NABF und gewerbliche Unternehmen auf Kostenbasis nach den NKBF 2017, wie der Projektträger VDI/VDE-IT erläutert.
Lesen Sie deshalb zuerst den Bescheid, dann die Nebenbestimmungen, auf die er verweist. Weicht der Bescheid ab, gilt der Bescheid.
Typische Fehler, die eine Rückforderung auslösen
Unrichtige oder unvollständige Angaben, zweckfremde Verwendung und verspätete Nachweise sind nach ANBest-P Nr. 8.2 und 8.3 Gründe für Widerruf und Erstattung.
Die meisten Stolperstellen lassen sich während des Projekts vermeiden:
- Bruttobeträge angesetzt, obwohl Vorsteuerabzug besteht (Nr. 6.2.2)
- Belege ohne Projektnummer oder anderes Zuordnungsmerkmal (Nr. 6.4)
- Aufträge ohne dokumentierten Preisvergleich vergeben (Nr. 3.1); bei überwiegend öffentlich finanzierten Vorhaben mit mehr als 175.000 Euro Zuwendung gilt nach Nr. 3.2 zusätzlich das Vergaberecht
- Gegenstände über 800 Euro netto nicht inventarisiert (Nr. 4.2, Stand: September 2026)
- weitere Zuwendungen oder Mittel Dritter nicht angezeigt (Nr. 5.1)
- abgerufenes Geld zu lange auf dem Konto (Nr. 8.5)
Bei Subventionen an Unternehmen kommt ein strafrechtlicher Rahmen hinzu: Unrichtige Angaben über subventionserhebliche Tatsachen erfasst der Tatbestand des Subventionsbetrugs (§ 264 StGB). Sorgfalt im Nachweis schützt also mehr als den Förderbetrag.
Laufend vorbereiten statt am Ende zusammensuchen
Wer einen Verwendungsnachweis erstellen muss, beginnt am besten mit dem ersten Projektmonat: Trägt jede Projektbuchung ihre Position schon beim Buchen, ist der zahlenmäßige Nachweis am Ende eine Auswertung statt einer Suche.
So bleibt der Nachweis über die ganze Laufzeit aktuell:
- Projekt-Kostenstelle anlegen lassen Ihre Kanzlei bucht jede Projektausgabe darauf; die Projektnummer steht auf Bestellung und Rechnung. Wie Yupana Kostenstellen mit Budget und Ist führt, zeigt die Produktseite.
- Kostenplan mit Ansätzen erfassen Die Positionen und Beträge aus dem Bescheid, nicht aus dem Antrag — wie ein Budget mit Verantwortung, nur mit festem Rahmen.
- Jeden Monat Ist gegen Ansatz lesen So sehen Sie früh, ob eine Position die 20-%-Grenze erreicht.
- Abrufe nach Bedarf planen Nur, was in den nächsten Wochen fällig ist — und jeden Abruf als Zufluss in die Liquiditätsplanung.
- Fristen eintragen Zwischennachweise jedes Jahr, den Verwendungsnachweis zum Projektende.
- Notizen für den Sachbericht sammeln Meilensteine, Abweichungen und ihre Gründe, solange sie frisch sind.
Diese Schritte bildet Fördermittel verwalten in Yupana ab. Sie erfassen den Bescheid einmal.
Yupana liest die Ist-Kosten aus Ihren Buchungsstapeln und Summen- und Saldenlisten, gefiltert auf die Projekt-Kostenstelle oder die Konten je Position und auf den Bewilligungszeitraum.
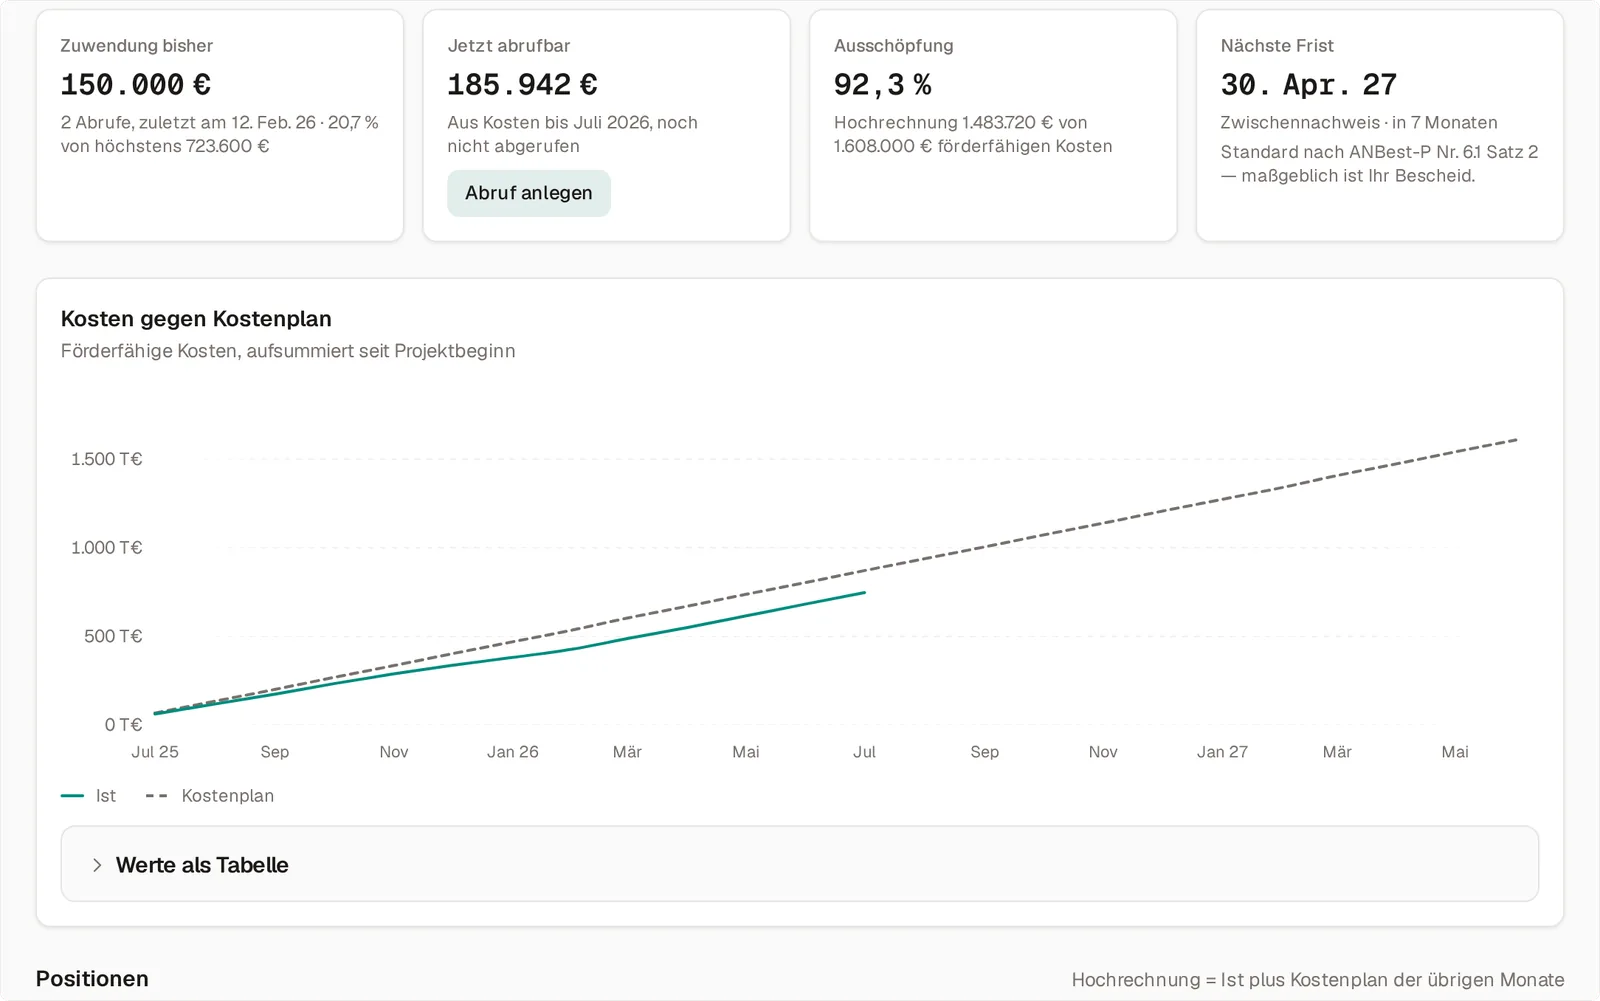
Zwischen- und Verwendungsnachweis legt Yupana aus den Nebenbestimmungen Ihres Bescheids als Fristen an, jeweils mit Fundstelle und dem Zusatz „maßgeblich ist Ihr Bescheid“. Weicht Ihr Bescheid ab, tragen Sie die eigene Frist ein.
Jeder Abruf erscheint als Zufluss in der Plan-Liquidität.
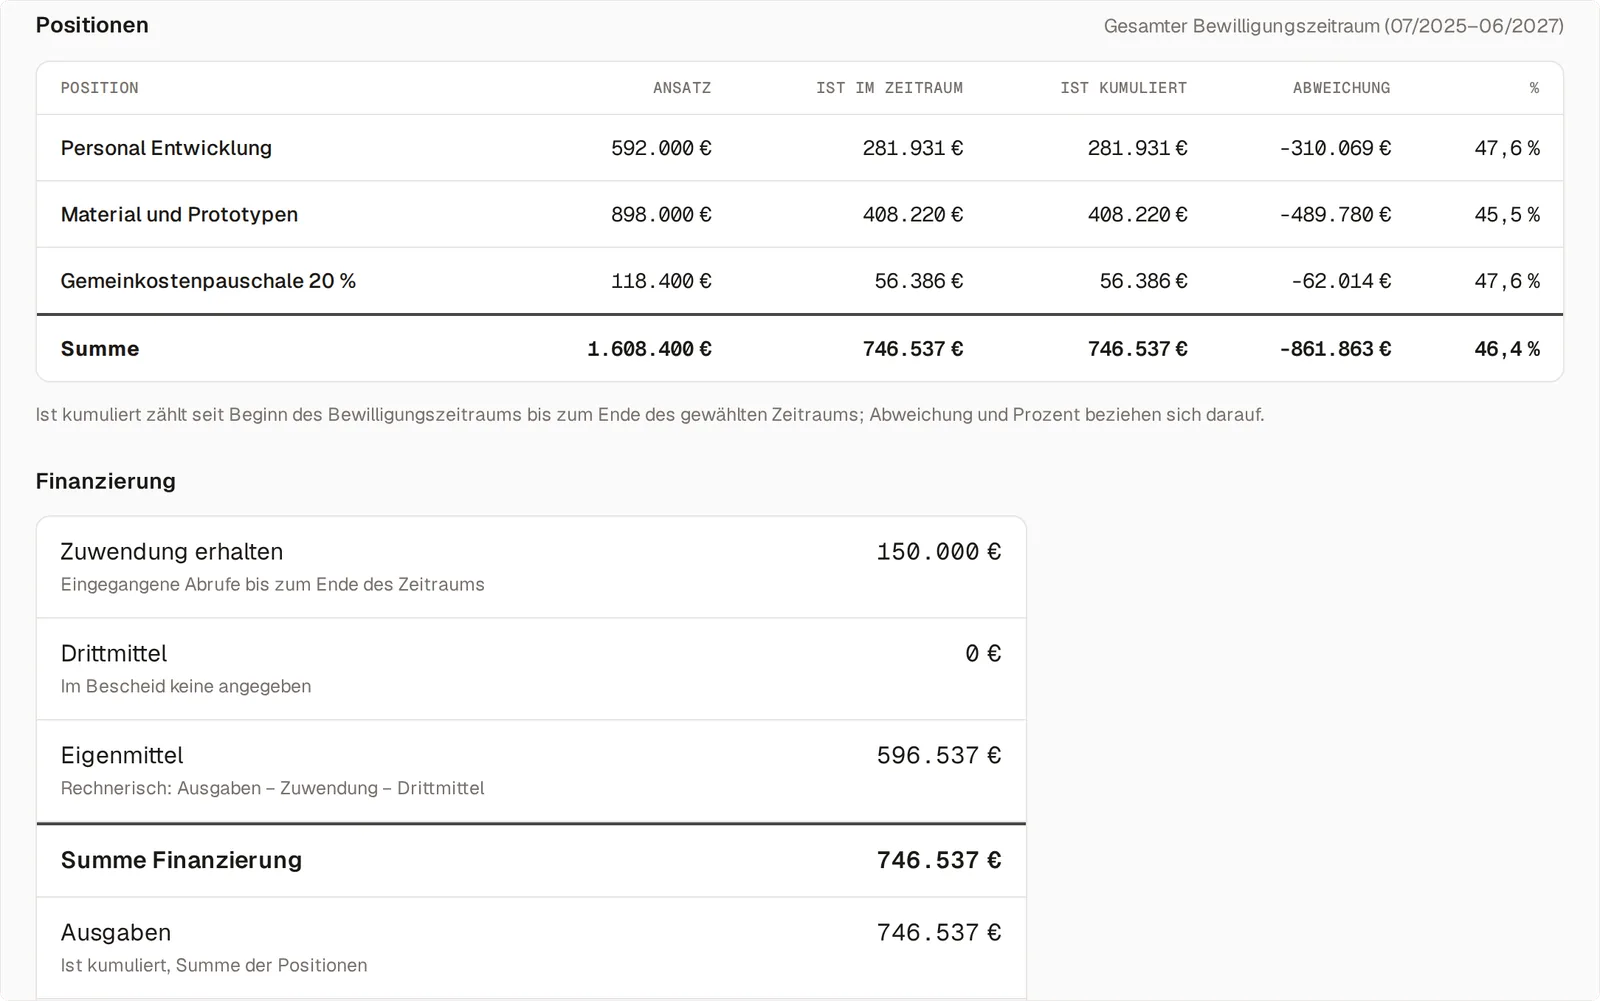
Der Reiter Nachweis stellt den zahlenmäßigen Teil zusammen: je Position Ansatz, Ist im Zeitraum, Ist kumuliert und Abweichung, darunter die Finanzierung mit der Prüfzeile „Finanzierung deckt Ausgaben“. Exportieren können Sie als Excel, PDF oder CSV.
Auf Wunsch führt Yupana eine Belegliste aus dem DATEV-Buchungsstapel mit Datum, Belegnummer, Konto, Betrag und Buchungstext; Personalkosten erscheinen als Monatssumme.
Wie das im Einzelnen eingerichtet wird, steht in der Anleitung zu Fördermitteln.
Die Beispielfirma mit zwei Förderprojekten können Sie selbst durchklicken, nur lesend: Förderprojekt der Beispielfirma ansehen.
Was die Vorbereitung leistet — und was bei Ihnen bleibt
Laufende Vorbereitung liefert die Zahlen; den Sachbericht, die Förderfähigkeit einzelner Ausgaben und das Formular des Fördergebers verantwortet der Zuwendungsempfänger.
Der Sachbericht stellt Ergebnis und Ziele gegenüber. Das kann nur schreiben, wer das Projekt geführt hat. Die Zahlen liefern ihm das Gerüst, den Inhalt liefert die Projektleitung.
Ob eine gebuchte Ausgabe förderfähig ist, entscheidet der Bescheid. Eine Projekt-Kostenstelle sammelt alles, was darauf gebucht wird; eine Ausgabe, die der Bescheid ausschließt, nehmen Sie im Nachweis heraus.
Yupana bereitet den zahlenmäßigen Teil vor. Die Werte übertragen Sie in das Formular Ihres Fördergebers; maßgeblich sind Bescheid und Formular. Einzelnachweise für Personalkosten führen Sie in der Form, die Ihr Fördergeber verlangt.
Ein Verwendungsnachweis entsteht nicht am Projektende, sondern in jedem Monat davor. Wer Kosten laufend der richtigen Position zuordnet, überträgt am Ende Zahlen und schreibt den Sachbericht — statt Belege zu suchen.
Förderprojekte mit den eigenen Zahlen: Im Test erfassen Sie Ihren Bescheid, lesen Ihren Buchungsstapel ein und sehen Ist gegen Ansatz, Abrufe und Fristen — alle Funktionen offen.
14 Tage kostenlos testenBeispielfirma ansehenEigene BWA jetzt prüfen — ohne Anmeldung
- ANBest-P des Bundes, Anlage 2 zur VV Nr. 5.1 zu § 44 BHO, Fassung ab 08.09.2026 (Bundesverwaltungsamt, abgerufen am 14.10.2026)
- § 44 BHO — Zuwendungen, Verwaltung von Mitteln
- § 4 BHO — Haushaltsjahr ist das Kalenderjahr
- § 49a VwVfG — Erstattung, Verzinsung
- § 15 UStG — Vorsteuerabzug
- § 264 StGB — Subventionsbetrug
- ANBest-P Bayern, Anlage 2 zu Art. 44 BayHO, Stand 01.01.2025 (Abdruck des Bezirksjugendrings Oberfranken, abgerufen am 14.10.2026)
- VDI/VDE-IT — Welche Nebenbestimmungen und Richtlinien gelten? (NABF, NKBF 2017)
Häufige Fragen
- Was ist ein Verwendungsnachweis?
- Ein Verwendungsnachweis ist der Beleg gegenüber der Bewilligungsbehörde, dass eine Zuwendung für den bewilligten Zweck sowie wirtschaftlich und sparsam verwendet wurde. Nach den Allgemeinen Nebenbestimmungen für Zuwendungen zur Projektförderung des Bundes (ANBest-P Nr. 6.2) besteht er aus zwei Teilen: einem Sachbericht über Verwendung und Ergebnis und einem zahlenmäßigen Nachweis aller Einnahmen und Ausgaben, gegliedert wie der Finanzierungsplan. Dazu gehört in der Regel eine Belegliste. Welche Nebenbestimmungen für Ihr Vorhaben gelten, steht im Zuwendungsbescheid.
- Wann muss der Verwendungsnachweis eingereicht werden?
- Nach ANBest-P Nr. 6.1 Satz 1 innerhalb von sechs Monaten nach Erfüllung des Zuwendungszwecks, spätestens mit Ablauf des sechsten Monats nach dem Bewilligungszeitraum. Es gilt die frühere Grenze. Endet der Bewilligungszeitraum am 30. Juni 2027, ist der Nachweis spätestens am 31. Dezember 2027 fällig. Länder-Nebenbestimmungen und einzelne Programme können abweichen; maßgeblich ist die Frist in Ihrem Bescheid.
- Was ist ein Zwischennachweis?
- Ein Zwischennachweis ist der jährliche Bericht bei Vorhaben, die über das Jahresende hinauslaufen. Nach ANBest-P Nr. 6.1 Satz 2 ist er innerhalb von vier Monaten nach Ablauf des Haushaltsjahres über die in diesem Jahr erhaltenen Beträge zu führen — beim Bund ist das Haushaltsjahr das Kalenderjahr, die Frist endet also am 30. April. Er besteht aus einem Sachbericht und einem summarischen zahlenmäßigen Nachweis ohne Belegliste (Nr. 6.3).
- Was gehört in den Sachbericht?
- Der Sachbericht stellt die Verwendung der Zuwendung und das erzielte Ergebnis im Einzelnen dar und stellt beides den Zielen aus dem Antrag gegenüber. Er geht auf die wichtigsten Positionen des zahlenmäßigen Nachweises ein und erläutert, warum die geleistete Arbeit notwendig und angemessen war (ANBest-P Nr. 6.2.1). Hilfreich sind Notizen, die während des Projekts entstehen: Meilensteine, Abweichungen vom Arbeitsplan und ihre Gründe. Viele Fördergeber geben eine Gliederung oder ein Formular vor.
- Was steht in der Belegliste zum Verwendungsnachweis?
- Die Belegliste ist eine Tabelle aller Ausgaben, getrennt nach Art und in zeitlicher Reihenfolge. Aus ihr müssen Tag, Empfänger oder Einzahler, Grund und Einzelbetrag jeder Zahlung hervorgehen (ANBest-P Nr. 6.2.2). Wer zum Vorsteuerabzug berechtigt ist, setzt nur Nettobeträge an. Die Belege selbst brauchen ein eindeutiges Zuordnungsmerkmal zum Projekt, etwa die Projektnummer (Nr. 6.4), und werden fünf Jahre nach Vorlage des Nachweises aufbewahrt, sofern steuerrechtlich keine längere Frist gilt (Nr. 6.5).
- Darf ich vom Finanzierungsplan abweichen?
- Ja, in Grenzen. Nach ANBest-P Nr. 1.2 ist der Finanzierungsplan im Gesamtergebnis verbindlich, Einzelansätze dürfen aber um bis zu 20 Prozent überschritten werden, wenn die Überschreitung durch Einsparungen bei anderen Einzelansätzen ausgeglichen wird. Bei Festbetragsfinanzierung gilt diese Regel nicht. Sinken die Gesamtausgaben oder kommen Deckungsmittel hinzu, ermäßigt sich die Zuwendung, sobald die Änderung mehr als 500 Euro beträgt (Nr. 2.1 und 2.2).
- Was passiert, wenn der Verwendungsnachweis zu spät kommt?
- Die Bewilligungsbehörde kann den Bescheid dann auch mit Wirkung für die Vergangenheit widerrufen; ANBest-P Nr. 8.3.2 nennt den nicht rechtzeitig vorgelegten Verwendungsnachweis ausdrücklich. Der Erstattungsbetrag wird nach Nr. 8.4 mit fünf Prozentpunkten über dem Basiszinssatz jährlich verzinst. Zeichnet sich eine Verspätung ab, sprechen Sie die Bewilligungsbehörde vor Ablauf der Frist an und klären Sie das weitere Vorgehen schriftlich.
- Wo reiche ich den Verwendungsnachweis ein?
- Bei der Bewilligungsbehörde, die den Bescheid erlassen hat — beim Bund oft ein Projektträger, der im Auftrag eines Ministeriums arbeitet. Form und Weg gibt der Fördergeber vor: ein Formular, ein Förderportal oder beides. Welche Unterlagen beizufügen sind, steht im Bescheid und in den Nebenbestimmungen, auf die er verweist. Die Zahlen für den zahlenmäßigen Nachweis kommen aus Ihrer Buchhaltung; im Nachweis bestätigen Sie, dass sie mit den Büchern übereinstimmen (ANBest-P Nr. 6.2.2).