Soll-Ist-Vergleich: Abweichungen aus der BWA richtig lesen
Soll-Ist-Vergleich mit Beispiel aus der BWA: Plan gegen Ist je Zeile, Abweichung bei tatsächlicher Leistung und eine Schwelle, ab der eine Abweichung zählt.
 Jens Hagel12 Min. Lesezeit
Inhalt in Kürze
- Der Soll-Ist-Vergleich stellt jeden Monat den Plan neben die BWA, Zeile für Zeile, als Einzelmonat und kumuliert.
- Eine absolute Abweichung bei den Kosten ist oft nur Mehrumsatz. Erst die Abweichung bei tatsächlicher Leistung zeigt, wo wirklich mehr verbraucht wurde.
- Markiert wird nur, was über der doppelten üblichen Schwankung der Zeile liegt — sonst schlägt jeder Monat Alarm.
- Im Beispiel einer Elektrofirma liegen die Kosten 32.489 € über Plan; bei der tatsächlichen Leistung sind es 1.168 € darunter.
Was ein Soll-Ist-Vergleich ist
Ein Soll-Ist-Vergleich stellt die geplanten Werte eines Zeitraums den tatsächlich erreichten gegenüber und weist die Differenz je Position als Abweichung aus.
Die Sollwerte sind die Vorgaben aus dem Plan, die Istwerte das, was in derselben Periode gebucht wurde. Das Gabler Wirtschaftslexikon beschreibt ihn als Gegenüberstellung von Sollkosten und tatsächlich entstandenen Kosten.
Im Mittelstand ist die Grundlage fast immer die BWA, die jeden Monat von der Kanzlei kommt. Der Plan steht in derselben Gliederung daneben, damit jede Zeile ein Gegenstück hat.
| Soll (Plan) | Ist (BWA) | |
|---|---|---|
| Was es ist | erwarteter Wert für den Monat | gebuchter Wert des Monats |
| Woher | Jahresplan, Budget oder Prognose | BWA oder Summen- und Saldenliste |
| Wann fest | zu Jahresbeginn oder bei einer Planänderung | wenn die Kanzlei den Monat abschließt |
| Wozu | Maßstab | Messung |
Wie das Budget entsteht, gegen das gemessen wird, zeigt die Budgetplanung im Mittelstand.
Der Soll-Ist-Vergleich ist damit das zentrale Werkzeug der Steuerung im Controlling. Drei Fragen beantwortet er: Wo weichen wir ab? Ist die Abweichung besser oder schlechter als geplant? Und ist sie groß genug, um ihr nachzugehen?
Soll-Ist-Vergleich durchführen: vier Arbeitsschritte
- Plan in BWA-Gliederung anlegen. Je Monat ein Wert für Umsatz, Wareneinsatz, Personal und die übrigen Kostenarten. Saisonale Monate bekommen saisonale Werte — ein Jahresbetrag durch zwölf erzeugt im Sommer und im Dezember Scheinabweichungen.
- Ist aus der BWA übernehmen. Sobald die Kanzlei den Monat abgeschlossen hat, wandern die Werte daneben. Die Zuordnung der Zeilen bleibt das ganze Jahr gleich.
- Abweichung rechnen und bewerten. Ist minus Soll in Euro und in Prozent. Mehr Umsatz ist besser als geplant, mehr Kosten sind schlechter als geplant.
- Ursache klären, Maßnahme festhalten. Nur für die Zeilen, deren Abweichung über der üblichen Schwankung liegt. Für den Rest genügt ein Blick.
Die Abweichung selbst ist schnell gerechnet. Die Arbeit steckt in Schritt 4 — und darin, die Zeilen zu finden, für die er sich lohnt.
Rechenbeispiel: eine Elektrofirma im Juli
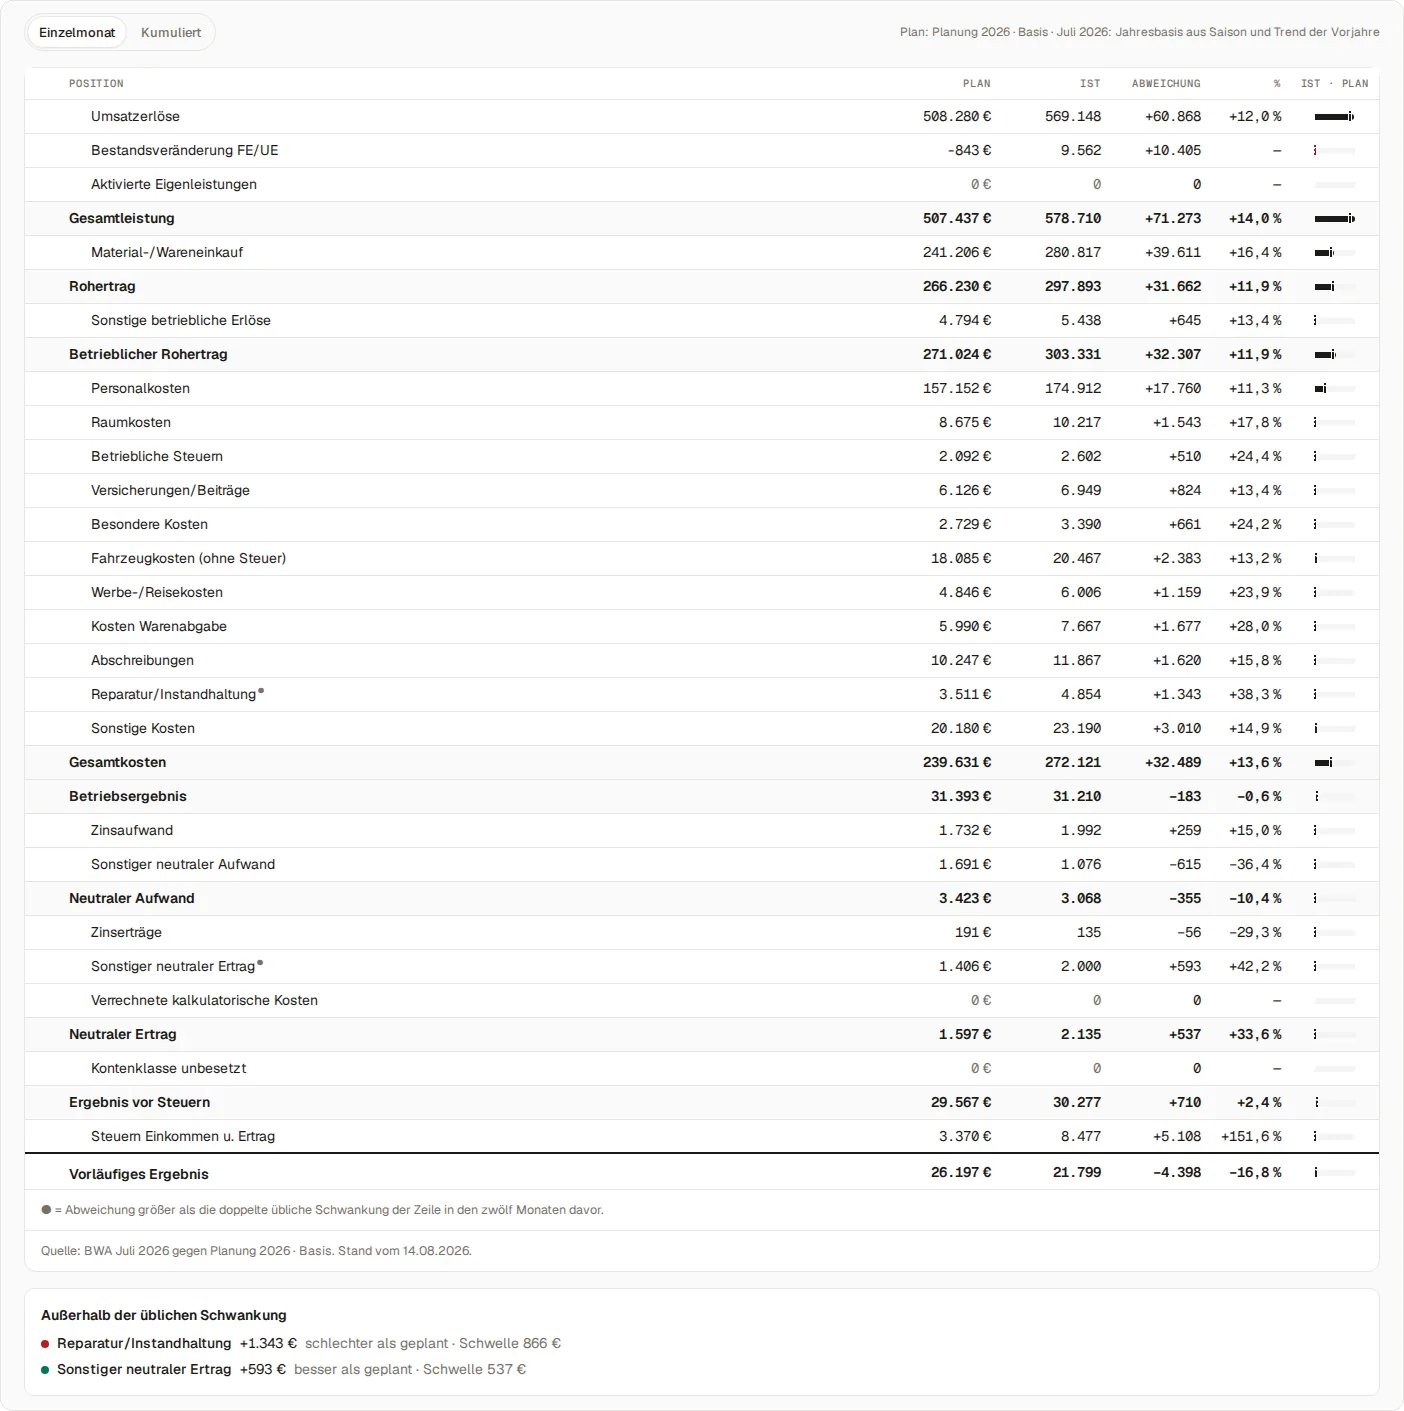
Das Beispiel stammt aus der Beispielfirma Nordlicht Elektrotechnik, die Sie in Yupana Controlling ohne Anmeldung ansehen können. Der Plan entsteht dort aus Saison und Trend der Vorjahre. Die Zahlen sind ein Einzelmonat, Juli 2026, auf volle Euro gerundet.
| BWA-Zeile | Plan | Ist | Abweichung | in % |
|---|---|---|---|---|
| Umsatzerlöse | 508.280 € | 569.148 € | +60.868 € | +12,0 % |
| Gesamtleistung | 507.437 € | 578.710 € | +71.273 € | +14,0 % |
| Material-/Wareneinkauf | 241.206 € | 280.817 € | +39.611 € | +16,4 % |
| Rohertrag | 266.230 € | 297.893 € | +31.662 € | +11,9 % |
| Personalkosten | 157.152 € | 174.912 € | +17.760 € | +11,3 % |
| Gesamtkosten | 239.631 € | 272.121 € | +32.489 € | +13,6 % |
| Betriebsergebnis | 31.393 € | 31.210 € | −183 € | −0,6 % |
| Steuern vom Einkommen und Ertrag | 3.370 € | 8.477 € | +5.108 € | +151,6 % |
| Vorläufiges Ergebnis | 26.197 € | 21.799 € | −4.398 € | −16,8 % |
Beispielzahlen der Beispielfirma Nordlicht Elektrotechnik, Juli 2026; Auszug aus 31 BWA-Zeilen.
Auf den ersten Blick liegen im Beispiel alle Kosten über Plan. Personal 17.760 € mehr, Wareneinsatz 39.611 € mehr, insgesamt 32.489 €. Das Betriebsergebnis liegt trotzdem fast genau im Plan — weil 71.273 € mehr Leistung dagegenstehen.
Die Lücke im vorläufigen Ergebnis kommt im Beispiel fast vollständig aus einer Zeile: Die Steuern liegen 5.108 € über Plan. Das ist eine Abgrenzungs- und Zeitpunktfrage für die Kanzlei, kein Betriebsthema.
Kostenlos herunterladen · Excel-Vorlage (5 Blätter)
Soll-Ist-Vorlage
Plan gegen BWA, je Monat und kumuliert, mit Schwelle für echte Ausreißer
Abweichungsanalyse: Abweichung bei tatsächlicher Leistung
Wer Kosten mit dem starren Plan vergleicht, vergleicht sie mit einem Umsatz, den es nicht gab. Die Kostenrechnung löst das mit Sollkosten: Plankosten, umgerechnet auf die tatsächliche Beschäftigung — so beschreibt es auch das Gabler Wirtschaftslexikon unter „Abweichungen“.
Für eine BWA genügt eine einfache Form: Plan-Anteil einer Zeile an der Gesamtleistung mal tatsächliche Gesamtleistung. Was das Ist darüber liegt, ist die Abweichung bei tatsächlicher Leistung. Ein Beispiel, gerechnet mit den Zahlen der Beispielfirma:
| BWA-Zeile | Plan-Quote | Ist-Quote | Erlaubt bei Ist-Leistung | Ist | Abweichung bei Ist-Leistung |
|---|---|---|---|---|---|
| Material-/Wareneinkauf | 47,5 % | 48,5 % | 275.085 € | 280.817 € | +5.732 € |
| Personalkosten | 31,0 % | 30,2 % | 179.225 € | 174.912 € | −4.313 € |
| Gesamtkosten | 47,2 % | 47,0 % | 273.289 € | 272.121 € | −1.168 € |
Beispiel der Beispielfirma Nordlicht, Juli 2026. Quote = Anteil an der Gesamtleistung. Erlaubt = Plan-Quote × Ist-Gesamtleistung von 578.710 €.
Jetzt kippt das Bild. Im Beispiel liegen die Gesamtkosten bei der tatsächlichen Leistung 1.168 € unter Plan. Das Personal hat die Mehrleistung mit 4.313 € weniger als erlaubt geschafft.
Die eigentliche Abweichung steckt bei Nordlicht im Wareneinsatz: 5.732 € mehr, als bei dieser Leistung geplant war. Die Rohertragsquote fällt von 52,5 % auf 51,5 %.
Welche Abweichung zählt: die übliche Schwankung
Eine Monats-BWA schwankt. Rechnungen werden einen Monat früher oder später gebucht, eine Versicherung kommt quartalsweise, eine Reparatur fällt an. Eine feste Grenze, angenommen „ab 10 % nachfragen“, markiert deshalb in kleinen Zeilen fast alles und in großen fast nichts.
Besser ist eine Schwelle aus der eigenen Geschichte jeder Zeile. Eine Abweichung zählt, wenn sie größer ist als die doppelte übliche Schwankung der Zeile in den zwölf Monaten davor. Statistisch ist die übliche Schwankung die Standardabweichung der bisherigen Abweichungen.
Im Beispiel trifft das im Juli genau zwei von 31 Zeilen:
- Reparatur/Instandhaltung: 1.343 € über Plan, Schwelle 866 € — schlechter als geplant, eine Frage wert.
- Sonstiger neutraler Ertrag: 593 € über Plan, Schwelle 537 € — besser als geplant, gut zu wissen.
Alles andere, im Beispiel auch die 17.760 € mehr Personal, liegt im üblichen Rahmen. So bleibt die Aufmerksamkeit bei den zwei Zeilen, die sie brauchen.
Auswertung: Einzelmonat und kumuliert
Der Einzelmonat warnt früh, die kumulierte Sicht entscheidet. Eine Rechnung, die im Juli statt im Juni gebucht wird, erzeugt zwei Abweichungen, die sich kumuliert aufheben.
Lesen Sie deshalb beides nebeneinander: den Monat für die Frage „Kippt hier gerade etwas?“, die Summe seit Januar für die Frage „Erreichen wir das Jahresziel?“. Eine Abweichung, die drei Monate in Folge in dieselbe Richtung zeigt, ist ein Muster.
Ursachen finden und handeln
Für jede markierte Zeile helfen vier Fragen, in dieser Reihenfolge:
- Zeitpunkt: Ist ein Betrag nur früher oder später gebucht als geplant? Dann gleicht er sich kumuliert aus.
- Menge: Wurde mehr oder weniger geleistet, verkauft, eingekauft? Das zeigt die Abweichung bei tatsächlicher Leistung.
- Preis: Hat sich ein Einkaufspreis, ein Tarif oder ein Verkaufspreis geändert? Im Beispiel spricht die gefallene Rohertragsquote dafür.
- Plan: War die Annahme selbst falsch? Dann wird der Plan für die restlichen Monate angepasst, das ursprüngliche Budget bleibt als Vergleich stehen.
Das Ergebnis jeder Frage gehört in eine Notiz am Monat: Ursache, Maßnahme, wer sie verantwortet. Im Folgemonat zeigt der nächste Vergleich, ob sie gewirkt hat.
Soll-Ist-Vergleich in Excel: Vorlagen und Aufwand
Für den Anfang reicht eine Tabelle mit drei Blättern: Plan je Monat, Ist je Monat, Vergleich. Die Soll-Ist-Vorlage für Excel bringt dazu die Abweichung bei tatsächlicher Leistung und die Schwelle aus der üblichen Schwankung mit. Januar enthält das Beispiel aus diesem Artikel.
Aufwendig bleibt die Pflege. Jeden Monat werden die BWA-Werte abgetippt, und eine neue Zeile in der BWA verschiebt die Formeln.
Yupana Controlling übernimmt beides: Es liest BWA oder Summen- und Saldenliste ein, legt einen Plan mit Plan-Bilanz und Plan-Liquidität aus Saison und Trend der Vorjahre an und zeigt den Soll-Ist-Vergleich jeden Monat automatisch. Wie die Ansicht im Einzelnen funktioniert, beschreibt die Dokumentation zu Soll-Ist und Prognose.
Soll-Ist-Vergleich visualisieren: Übersicht für das Management
Eine gute Darstellung zeigt zuerst, wo es sich lohnt hinzusehen, und erst dann alle Zahlen. Für das Reporting an Geschäftsführung oder Gesellschafter haben sich drei Formen bewährt:
- Tabelle mit Markierung: die BWA-Zeilen mit Plan, Ist und Abweichung, hervorgehoben nur die Zeilen außerhalb der üblichen Schwankung. Das ist die Arbeitsansicht für den Monatsabschluss.
- Balken Ist gegen Plan: je Zeile ein Balken, der zeigt, wie weit das Ist den Plan erreicht. Ein solches Diagramm macht in Sekunden anschaulich, welche Kostenart aus dem Rahmen fällt.
- Verlauf über die Monate: Plan und Ist als Linien, dazu die kumulierte Abweichung. Hier wird sichtbar, ob eine Abweichung ein Einzelfall ist oder ein Muster.
Ob die Diagramme in Microsoft Excel, Power BI oder einem Controlling-Werkzeug entstehen, ist zweitrangig. Wesentlich ist, dass jede Grafik dieselbe Gliederung und dieselbe Schwelle nutzt wie die Tabelle, damit die Übersicht und die Detailansicht nie unterschiedliche Geschichten erzählen.
Weitere Soll-Ist-Vergleiche: Liquidität, Projekt, Kennzahl
Dasselbe Prinzip trägt über die BWA hinaus. Drei Vergleiche ergänzen den monatlichen Blick auf das Ergebnis:
- Liquidität: geplante gegen tatsächliche Ein- und Auszahlungen. Wie der Plan dafür entsteht, zeigt die Anleitung zur Liquiditätsplanung.
- Projekt oder Baustelle: Stunden und Material je Auftrag gegen die Kalkulation. Ein Handwerksbetrieb erkennt so während der Umsetzung, ob ein Auftrag noch trägt.
- Kennzahl: Rohertragsquote, Personalquote oder Umsatzrendite gegen den Zielwert. Eine Quote ist unabhängig von der Menge und zeigt deshalb Preis- und Effizienzthemen direkt.
Alle drei folgen denselben Regeln: ein Plan in derselben Einheit, eine Schwelle aus der eigenen Historie und eine klare Zuständigkeit für die Gegensteuerung.
Was der Vergleich voraussetzt
Einen Plan in derselben Gliederung. Ein Plan auf Jahressummen oder in anderen Kostenarten als die BWA erzeugt Abweichungen, die nur aus der Zuordnung kommen.
Eine stabile Buchhaltung. Wechselt die Kanzlei Konten oder Zuordnungen mitten im Jahr, entstehen Abweichungen ohne Ursache im Betrieb. Eine kurze Absprache zu Jahresbeginn verhindert das.
Abgrenzungen. Ohne monatliche Abgrenzung von Urlaubsgeld, Versicherungen oder Jahresboni schwanken einzelne Monate stark. Die Schwelle aus der üblichen Schwankung fängt das ab, die kumulierte Sicht gleicht es aus.
Ein Soll-Ist-Vergleich ist nur so gut wie der Maßstab, an dem er misst. Wer Kosten mit der tatsächlichen Leistung vergleicht und nur Abweichungen über der üblichen Schwankung markiert, findet jeden Monat die zwei oder drei Zeilen, die eine Frage wert sind.
Wie aus Plan, BWA und Soll-Ist ein laufendes Controlling wird, steht unter Controlling für den Mittelstand. Den Deckungsbeitrag je Geschäftsfeld erklärt der Artikel zur mehrstufigen Deckungsbeitragsrechnung, die Lesart der Leistungszeile der Glossareintrag zur Gesamtleistung. Yupana Controlling gilt für das ganze Unternehmen, alle Nutzer inklusive; die Preise stehen offen auf der Website.
Soll-Ist aus der eigenen BWA: Im Test lesen Sie Ihre BWA oder Summen- und Saldenliste ein, Yupana legt den Plan aus Ihren Vorjahren an und zeigt jede Abweichung gegen die übliche Schwankung — alle Funktionen offen.
14 Tage kostenlos testenBeispielfirma ansehenEigene BWA jetzt prüfen — ohne Anmeldung
- Gabler Wirtschaftslexikon — Soll-Ist-Vergleich
- Gabler Wirtschaftslexikon — Abweichungen
- Controllingportal — Flexible Plankostenrechnung
Rechenbeispiel aus der Beispielfirma Nordlicht Elektrotechnik, Juli 2026, auf volle Euro gerundet. Die Quellen wurden im Oktober 2026 geprüft.
Häufige Fragen
- Was ist ein Soll-Ist-Vergleich?
- Ein Soll-Ist-Vergleich stellt geplante Werte (Soll) den tatsächlich erreichten Werten (Ist) gegenüber und weist die Differenz als Abweichung aus. Im Controlling eines mittelständischen Unternehmens geschieht das meist monatlich, Zeile für Zeile entlang der BWA: Umsatz, Wareneinsatz, Personal, die übrigen Kostenarten und das Ergebnis. Der Vergleich ist der Anlass für die Frage nach der Ursache, nicht schon die Antwort.
- Wie berechnet man die Abweichung im Soll-Ist-Vergleich?
- Die absolute Abweichung ist Ist minus Soll, die relative Abweichung ist diese Differenz geteilt durch das Soll. Ob eine Abweichung gut oder schlecht ist, hängt von der Zeile ab: Mehr Umsatz ist besser als geplant, mehr Kosten sind schlechter als geplant. Für Kosten, die mit der Leistung wachsen, lohnt zusätzlich der Vergleich mit der Plan-Quote: Plan-Anteil an der Gesamtleistung mal tatsächliche Gesamtleistung.
- Was ist der Unterschied zwischen Soll-Ist-Vergleich und Plan-Ist-Vergleich?
- In der Praxis meinen beide dasselbe. In der Kostenrechnung unterscheidet man fein: Plankosten gelten für die geplante Beschäftigung, Sollkosten sind die Plankosten umgerechnet auf die tatsächliche Beschäftigung. Ein Soll-Ist-Vergleich im strengen Sinn vergleicht also mit dem an die tatsächliche Leistung angepassten Plan. Genau das leistet die Abweichung bei tatsächlicher Leistung.
- Ab wann ist eine Abweichung im Soll-Ist-Vergleich wesentlich?
- Eine feste Prozentgrenze passt selten, weil kleine Kostenarten stark und große kaum schwanken. Besser ist eine Schwelle aus der eigenen Historie: Eine Abweichung zählt, wenn sie größer ist als die doppelte übliche Schwankung dieser Zeile in den Monaten davor. Damit bleibt das normale Rauschen einer Monats-BWA unmarkiert, und die wenigen echten Ausreißer fallen auf.
- Wie oft sollte man einen Soll-Ist-Vergleich machen?
- Jeden Monat, sobald die BWA von der Kanzlei kommt, und dazu kumuliert seit Jahresbeginn. Der Einzelmonat zeigt früh, wo etwas kippt; die kumulierte Sicht gleicht Buchungszeitpunkte aus und ist die Grundlage für Entscheidungen. Wer erst zum Jahresende vergleicht, kann nur noch erklären, nicht mehr gegensteuern.
- Kann man einen Soll-Ist-Vergleich in Excel machen?
- Ja. Man braucht ein Blatt mit dem Plan je Monat, ein Blatt mit den Ist-Werten aus der BWA und ein Vergleichsblatt mit Abweichung in Euro und Prozent, kumuliert und je Zeile bewertet. Aufwendig wird es bei der Pflege: Jeden Monat müssen die BWA-Werte abgetippt werden, und jede Umstellung der Kontenzuordnung bricht die Formeln.
- Was tun, wenn das Ist dauerhaft vom Plan abweicht?
- Erst die Ursache klären: Liegt es an der Menge, am Preis, am Zeitpunkt einer Buchung oder an einer Annahme des Plans? Ist die Ursache dauerhaft, etwa ein neuer Tarifvertrag oder ein verlorener Großkunde, wird der Plan für die restlichen Monate angepasst. Das ursprüngliche Budget bleibt als Vergleich stehen, damit die Abweichung zum Jahresziel sichtbar bleibt.