ANBest-P: die Nebenbestimmungen im Förderbescheid verständlich erklärt
Was die ANBest-P verlangen: Mittelabruf, 20-%-Regel, Mitteilungspflichten, Zwischen- und Verwendungsnachweis, Prüfung und Zinsen, Nummer für Nummer.
 Jens Hagel14 Min. Lesezeit
Inhalt in Kürze
- Die ANBest-P sind die Allgemeinen Nebenbestimmungen für Zuwendungen zur Projektförderung, Anlage 2 zur VV Nr. 5.1 zu § 44 BHO. Sie werden Teil Ihres Bescheids, soweit dieser nichts anderes bestimmt.
- Geld fordern Sie nur an, wenn Zahlungen fällig sind. Wer abgerufene Mittel länger als sechs Wochen liegen lässt, riskiert Zinsen (Nr. 8.5).
- Einzelansätze dürfen um bis zu 20 Prozent überschritten werden, wenn andere Ansätze es ausgleichen (Nr. 1.2).
- Der Zwischennachweis ist vier Monate nach Jahresende fällig, der Verwendungsnachweis spätestens sechs Monate nach dem Bewilligungszeitraum (Nr. 6.1).
- Maßgeblich ist immer Ihr Bescheid: Er kann jede Nummer ändern oder ergänzen.
Der Bescheid ist da, das Geld ist bewilligt. Angehängt sind fünf Seiten Nebenbestimmungen, und wer sie zu spät liest, zahlt Zinsen oder einen Teil der Förderung zurück.
Dieser Ratgeber geht die ANBest-P in der Fassung durch, die das Bundesverwaltungsamt seit dem 8. September 2026 veröffentlicht. Er erklärt die Nummern, die für ein Unternehmen im Alltag zählen, und zeigt, wie Sie die Pflichten mit wenig Aufwand halten.
Was sind die ANBest-P?
Die ANBest-P sind die „Allgemeinen Nebenbestimmungen für Zuwendungen zur Projektförderung“ des Bundes: Anlage 2 zur Verwaltungsvorschrift Nr. 5.1 zu § 44 BHO, Bestandteil jedes Zuwendungsbescheids, soweit dieser nicht ausdrücklich etwas anderes bestimmt.
Rechtlich sind es Nebenbestimmungen im Sinne von § 36 VwVfG, also Bedingungen und Auflagen zum Bescheid. Wer sie nicht einhält, gefährdet nicht nur den nächsten Abruf, sondern die Zuwendung insgesamt.
Die aktuelle Bundesfassung trägt den Vermerk „ab 08.09.2026 (laut BMF-Rundschreiben vom 7.9.2026)“ (Bundesverwaltungsamt, ANBest-P 2026). Ältere Bescheide verweisen auf ältere Fassungen; gültig ist die, die Ihrem Bescheid beiliegt.
Neben den ANBest-P gibt es weitere Sätze von Nebenbestimmungen. Welcher für Sie gilt, hängt von der Förderart und vom Fördergeber ab:
| Nebenbestimmung | Fundstelle | gilt für |
|---|---|---|
| ANBest-I | Anlage 1 zur VV Nr. 5.1 zu § 44 BHO | institutionelle Förderung einer Einrichtung |
| ANBest-P | Anlage 2 zur VV Nr. 5.1 zu § 44 BHO | Projektförderung auf Ausgabenbasis, der Regelfall für Unternehmen |
| ANBest-Gk | Anlage 3 zur VV Nr. 5.1 zu § 44 BHO | Projektförderung an Gemeinden, Kreise und ihre Zusammenschlüsse |
| ANBest-P-Kosten | Anlage 4 zur VV Nr. 5.1 zu § 44 BHO | Projektförderung auf Kostenbasis |
Die Länder führen eigene Fassungen zu ihren Landeshaushaltsordnungen.
In Bayern etwa stehen die ANBest-P als Anlage 2 zu den VV zu Art. 44 BayHO (gesetze-bayern.de). Aufbau und Nummerierung ähneln sich, Fristen und Wertgrenzen können abweichen.
Nr. 6: Zwischen- und Verwendungsnachweis haben feste Fristen
Der Verwendungsnachweis ist nach ANBest-P Nr. 6.1 innerhalb von sechs Monaten nach Erfüllung des Zuwendungszwecks fällig, spätestens mit Ablauf des sechsten Monats nach dem Bewilligungszeitraum.
Läuft das Vorhaben über das Jahresende hinaus, kommt nach Nr. 6.1 Satz 2 ein Zwischennachweis dazu: innerhalb von vier Monaten nach Ablauf des Haushaltsjahres, über die in diesem Jahr erhaltenen Beträge.
Beim Bund ist das Haushaltsjahr nach § 4 BHO das Kalenderjahr, die Frist endet also am 30. April.
Ein Beispiel: Ein Projekt läuft von Juli 2025 bis Juni 2027. Dann sind drei Termine fällig.
| Nachweis | Grundlage | Frist im Beispiel |
|---|---|---|
| Zwischennachweis für 2025 | Nr. 6.1 Satz 2 | 30. April 2026 |
| Zwischennachweis für 2026 | Nr. 6.1 Satz 2 | 30. April 2027 |
| Verwendungsnachweis | Nr. 6.1 Satz 1 | spätestens 31. Dezember 2027 |
Beide Nachweise bestehen aus einem Sachbericht und einem zahlenmäßigen Nachweis (Nr. 6.2 und 6.3). Der Unterschied liegt im Detail: Beim Zwischennachweis genügen Einnahmen und Ausgaben summarisch nach dem Finanzierungsplan, ohne Belegliste.
Der zahlenmäßige Teil des Verwendungsnachweises verlangt nach Nr. 6.2.2 mehr: alle Einnahmen und Ausgaben in zeitlicher Folge, gegliedert wie der Finanzierungsplan, dazu eine Belegliste mit Tag, Empfänger, Grund und Einzelbetrag jeder Zahlung.
Was im Verwendungsnachweis im Einzelnen steht und wie Sie ihn aus der Buchhaltung vorbereiten, erklärt der Ratgeber zum Verwendungsnachweis.
Nr. 1: Geld anfordern, wenn Zahlungen fällig sind
Außerhalb des Abrufverfahrens darf eine Zuwendung nach ANBest-P Nr. 1.4 nur insoweit und nicht eher angefordert werden, als sie alsbald nach der Auszahlung für fällige Zahlungen benötigt wird.
Im Regelfall stellt der Bund Zuwendungen im Abrufverfahren bereit; dann gelten zusätzlich die Regeln der BNBest-Abruf, die Ihr Bescheid nennt. In beiden Fällen gilt der Grundsatz: Das Geld folgt dem Bedarf, nicht der Bewilligung.
Jede Anforderung muss die Angaben enthalten, mit denen sich der Mittelbedarf beurteilen lässt.
Bei Anteil- oder Festbetragsfinanzierung fordern Sie nach Nr. 1.4.1 anteilig mit Ihren Eigenmitteln und etwaigen Zuwendungen anderer Geber an. Bei Fehlbedarfsfinanzierung erst, wenn Ihre eigenen Mittel verbraucht sind (Nr. 1.4.2).
Ein Beispiel: Ihr Bescheid fördert 45 Prozent der zuwendungsfähigen Ausgaben. Im Monat buchen Sie 40.000 € auf das Projekt. Der Förderanteil daran beträgt 18.000 €; den Rest tragen Sie selbst.
Rufen Sie mehr ab, liegt Geld auf dem Konto, das nicht fällig ist.
Daneben enthält Nr. 1 zwei Regeln, die den Kostenplan betreffen:
- Wirtschaftlich und sparsam: Nr. 1.1 verlangt das ohne weitere Erläuterung. Im Verwendungsnachweis bestätigen Sie es ausdrücklich (Nr. 6.2.2).
- 20-Prozent-Regel: Einzelansätze des Finanzierungsplans dürfen nach Nr. 1.2 um bis zu 20 Prozent überschritten werden, soweit andere Ansätze das ausgleichen. Das Gesamtergebnis bleibt verbindlich; bei Festbetragsfinanzierung gilt die Regel nicht.
- Besserstellungsverbot: Wird ein Empfänger überwiegend aus öffentlichen Zuwendungen finanziert, darf er Beschäftigte nicht besser stellen als vergleichbare Bundesbedienstete (Nr. 1.3).
- Vorauszahlungen: Zahlungen vor Empfang der Gegenleistung nur, soweit allgemein üblich oder besonders gerechtfertigt (Nr. 1.5).
Der Abruf bewegt Ihr Konto. Wer ihn monatlich plant, sieht in der Liquiditätsplanung früh, wann eine Förderung die Lücke schließt und wann Eigenmittel vorgehen.
Kostenlos herunterladen · PDF-Begleitheft (13 Seiten) + Excel-Vorlage (5 Blätter)
13-Wochen-Liquiditätsplan
Die Vorlage, die auch nach vier Wochen noch stimmt
Nr. 2 und 3: Wenn Kosten sinken und wenn Sie Aufträge vergeben
Sinken die Gesamtausgaben oder kommen neue Deckungsmittel hinzu, ermäßigt sich nach ANBest-P Nr. 2.1 die Zuwendung, bei Anteilfinanzierung anteilig, bei Fehlbedarfs- und Vollfinanzierung um den vollen Betrag.
Die Regel greift nach Nr. 2.2 erst, wenn sich Ausgaben oder Deckungsmittel insgesamt um mehr als 500 Euro ändern (Stand: Fassung September 2026). Ausgenommen von dieser Bagatellgrenze sind Vollfinanzierung und wiederkehrende Förderung desselben Zwecks.
Für Aufträge gilt Nr. 3.1: nur an fachkundige und leistungsfähige Anbieter, nach wettbewerblichen Gesichtspunkten, zu wirtschaftlichen Bedingungen. Preise holen Sie, soweit möglich, bei verschiedenen Anbietern ein; Kataloge und Internetpreise genügen als Vergleich. Verfahren und Ergebnis dokumentieren Sie angemessen.
Das förmliche Vergaberecht greift nach Nr. 3.2 erst, wenn das Vorhaben überwiegend öffentlich finanziert ist und die Zuwendung mehr als 175 000 Euro beträgt.
Dann gelten nach Nr. 3.2 für Liefer- und Dienstleistungen die UVgO, mit Direktaufträgen bis 50 000 Euro, und für Bauleistungen die VOB/A (Stand: Fassung September 2026).
Nr. 4 und 5: Was Sie inventarisieren und was Sie melden
Gegenstände, deren Anschaffungs- oder Herstellungswert 800 Euro ohne Umsatzsteuer übersteigt (Stand: Fassung September 2026), inventarisieren Sie nach ANBest-P Nr. 4.2; über sie verfügen Sie vor Ablauf der zeitlichen Bindung nicht anderweitig (Nr. 4.1).
Nr. 5 ist die Nummer, die im Alltag am häufigsten übersehen wird. Sie verpflichtet Sie, der Bewilligungsbehörde unverzüglich anzuzeigen, wenn
- weitere Mittel kommen Sie beantragen oder erhalten weitere Zuwendungen für denselben Zweck oder Mittel von Dritten (Nr. 5.1).
- sich der Zweck ändert Der Verwendungszweck oder andere für die Bewilligung maßgebliche Umstände ändern sich oder fallen weg (Nr. 5.2).
- das Ziel wackelt Der Zweck ist nicht oder mit der bewilligten Zuwendung nicht zu erreichen (Nr. 5.3).
- Geld liegen bleibt Angeforderte oder ausgezahlte Beträge können nicht alsbald für fällige Zahlungen verbraucht werden (Nr. 5.4).
- Gegenstände frei werden Inventarisierte Gegenstände werden innerhalb der Bindung nicht mehr für den Zweck gebraucht (Nr. 5.5).
- Insolvenz droht Ein Insolvenzverfahren über Ihr Vermögen wird beantragt oder eröffnet (Nr. 5.6).
Die Mitteilung ist kein Eingeständnis, sondern Ihr Schutz. Nach Nr. 8.3.2 kann der Bescheid widerrufen werden, wenn Mitteilungspflichten nicht rechtzeitig erfüllt werden; eine rechtzeitige Meldung gibt der Behörde Gelegenheit, den Bescheid anzupassen.
Nr. 7 und 8: Prüfung, Erstattung und Zinsen
Die Bewilligungsbehörde darf nach ANBest-P Nr. 7.1 Bücher, Belege und Geschäftsunterlagen anfordern, vor Ort prüfen und bei elektronischen Unterlagen Einsicht in die gespeicherten Daten nehmen; dazu prüfen kann nach Nr. 7.3 der Bundesrechnungshof.
Die Belege halten Sie deshalb nach Nr. 6.5 fünf Jahre nach Vorlage des Verwendungsnachweises bereit, sofern Steuer- oder andere Vorschriften nicht länger verlangen. Jeder Beleg braucht nach Nr. 6.4 ein eindeutiges Zuordnungsmerkmal zum Projekt, etwa die Projektnummer.
Wird ein Bescheid mit Wirkung für die Vergangenheit zurückgenommen oder widerrufen, ist die Zuwendung zu erstatten (Nr. 8.1). Typische Anlässe nennt Nr. 8.2 und 8.3: falsche Angaben, zweckfremde Verwendung, verspätete Nachweise, versäumte Mitteilungen.
Der Erstattungsbetrag wird nach Nr. 8.4 mit fünf Prozentpunkten über dem Basiszinssatz nach § 247 BGB jährlich verzinst, gestützt auf § 49a VwVfG.
Die Buchhaltung kennt die Kosten, der Bescheid die Fristen
Nebenbestimmungen geraten im Alltag dann aus dem Blick, wenn Kosten, Abrufe und Fristen an drei verschiedenen Orten liegen: in der Buchhaltung, auf dem Konto und im Bescheid.
Der naheliegende Einwand lautet: Die Kanzlei bucht doch alles. Das stimmt, und genau darauf lässt sich aufbauen. Die Kanzlei bucht die Kosten richtig; welche davon förderfähig sind und wann der nächste Abruf fällig ist, steht in Ihrem Bescheid.
Die Verbindung zwischen beiden stellt am einfachsten eine eigene Kostenstelle je Förderprojekt her.
Sie erfüllt nebenbei die Forderung aus Nr. 6.4 nach einem Zuordnungsmerkmal am Beleg und macht die Kosten des Projekts jeden Monat abrufbar.
So halten Sie die Pflichten im Alltag
Drei Routinen decken den Großteil der ANBest-P ab: ein Fristenkalender aus Nr. 6.1, ein monatlicher Mittelabruf aus gebuchten Kosten und eine Kostenstelle je Projekt.
- Fristen eintragen, sobald der Bescheid da ist Zwischennachweise je Jahr zum 30. April, den Verwendungsnachweis sechs Monate nach Ende des Bewilligungszeitraums. Weicht der Bescheid ab, gilt seine Frist.
- Kostenstelle anlegen und der Kanzlei mitteilen Jede Projektbuchung trägt sie. Damit stehen Ist-Kosten, Belegliste und Projektnummer am Beleg an einer Stelle.
- Monatlich abrufen Nach dem Monatsabschluss den Förderanteil der gebuchten Kosten anfordern, abzüglich dessen, was schon angefordert ist. So bleibt kein Geld länger als nötig liegen.
- Ist gegen Kostenplan vergleichen Ein [Soll-Ist-Vergleich](/controlling/soll-ist-vergleich "Soll-Ist-Vergleich: Abweichungen finden, die zählen") je Position zeigt, wann ein Ansatz die 20-Prozent-Grenze aus Nr. 1.2 erreicht.
- Änderungen melden Neue Drittmittel, ein verschobenes Ziel oder liegen gebliebenes Geld sofort an die Bewilligungsbehörde, nicht erst mit dem Nachweis.
Wer bereits mit einer Budgetplanung arbeitet, legt das Förderprojekt als eigenes Budget daneben. Dann steht die Förderung im selben Monatsbild wie der Rest des Unternehmens.
Wie Yupana die Nebenbestimmungen im Blick hält
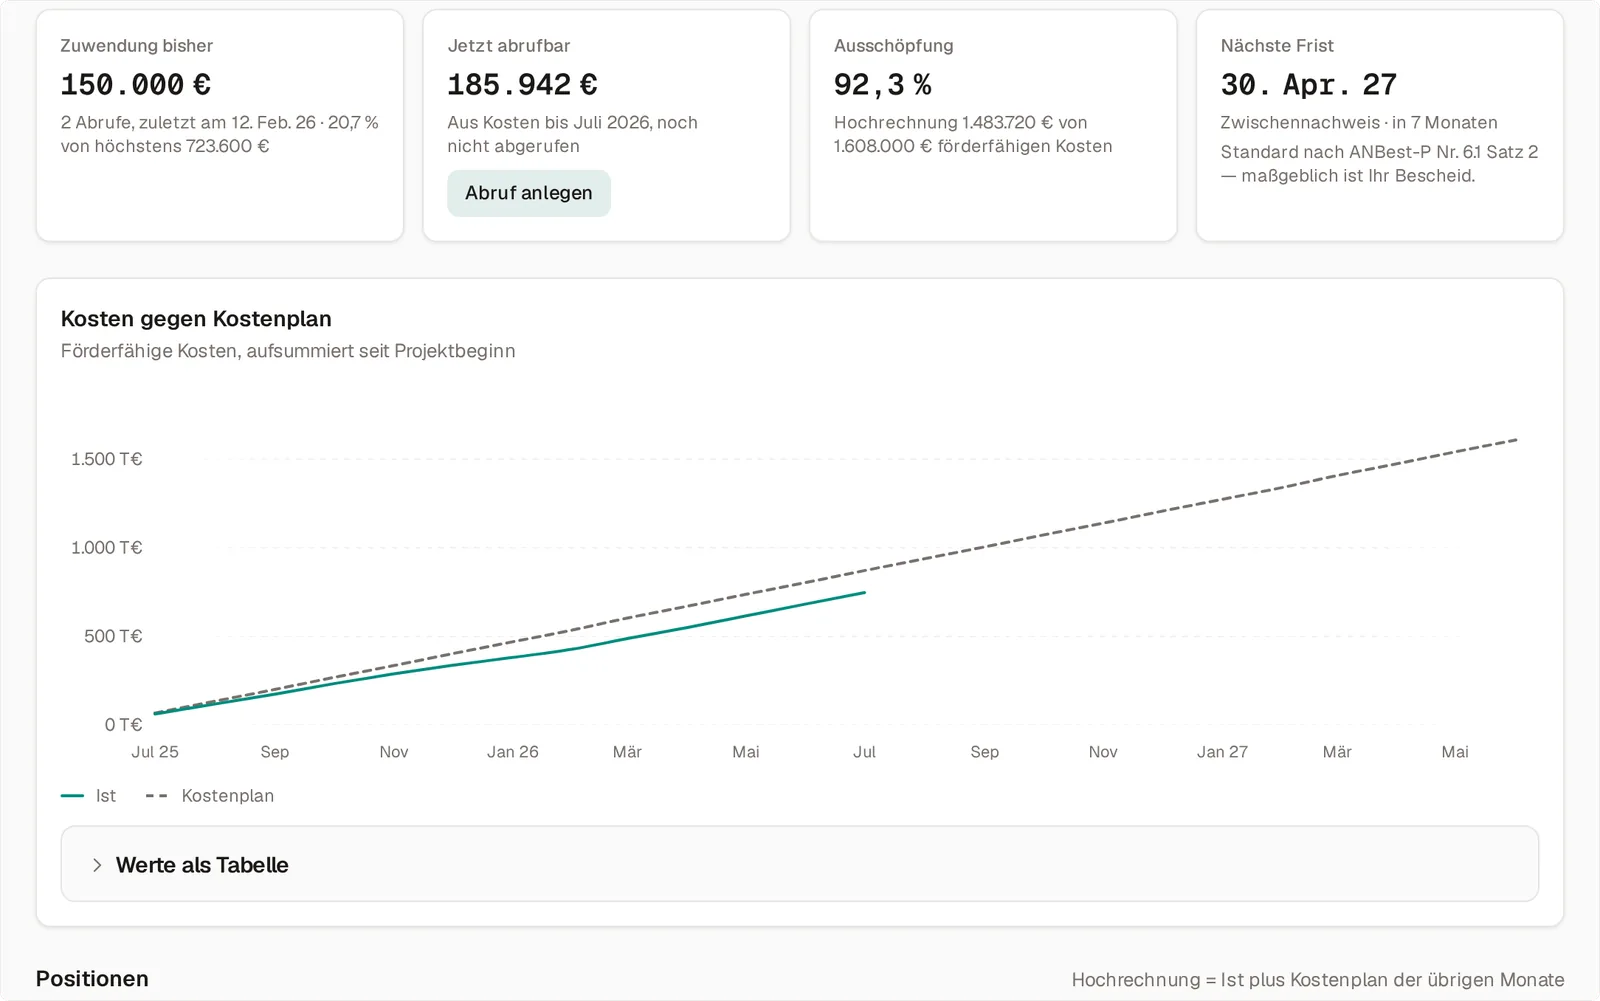
Yupana rechnet aus Ihren gebuchten Kosten, was Ihnen zusteht, was Sie jetzt abrufen können und welche Frist als Nächstes kommt, und bereitet den zahlenmäßigen Teil des Nachweises vor.
Sie erfassen jedes Förderprojekt einmal: Bescheid, Finanzierungsart und Quote, Kostenplan, die Kostenstelle oder Konten des Projekts und die geplanten Abrufe. Pflicht ist nur der Name, alles andere ergänzen Sie, wenn es vorliegt.
Aus den Nebenbestimmungen, auf die Ihr Bescheid verweist, legt Yupana Zwischen- und Verwendungsnachweis als Fristen an, jeweils mit Fundstelle und dem Zusatz „maßgeblich ist Ihr Bescheid“. Eine eigene Frist aus dem Bescheid ersetzt die Standardfrist derselben Art.
Der Abruf-Rechner zeigt den Betrag, der Ihnen jetzt zusteht, im Erstattungsverfahren aus Ihren gebuchten Kosten, beim Vorschuss mit dem Bedarf der nächsten Wochen. Jeder Abruf erscheint als Zufluss in Ihrer Liquiditätsplanung.
Der Reiter Nachweis stellt je Position Ansatz, Ist und Abweichung zusammen, darunter die Finanzierung gegen die Ausgaben. Als Excel, PDF oder CSV, auf Wunsch mit Belegliste aus dem DATEV-Buchungsstapel der Kostenstelle.
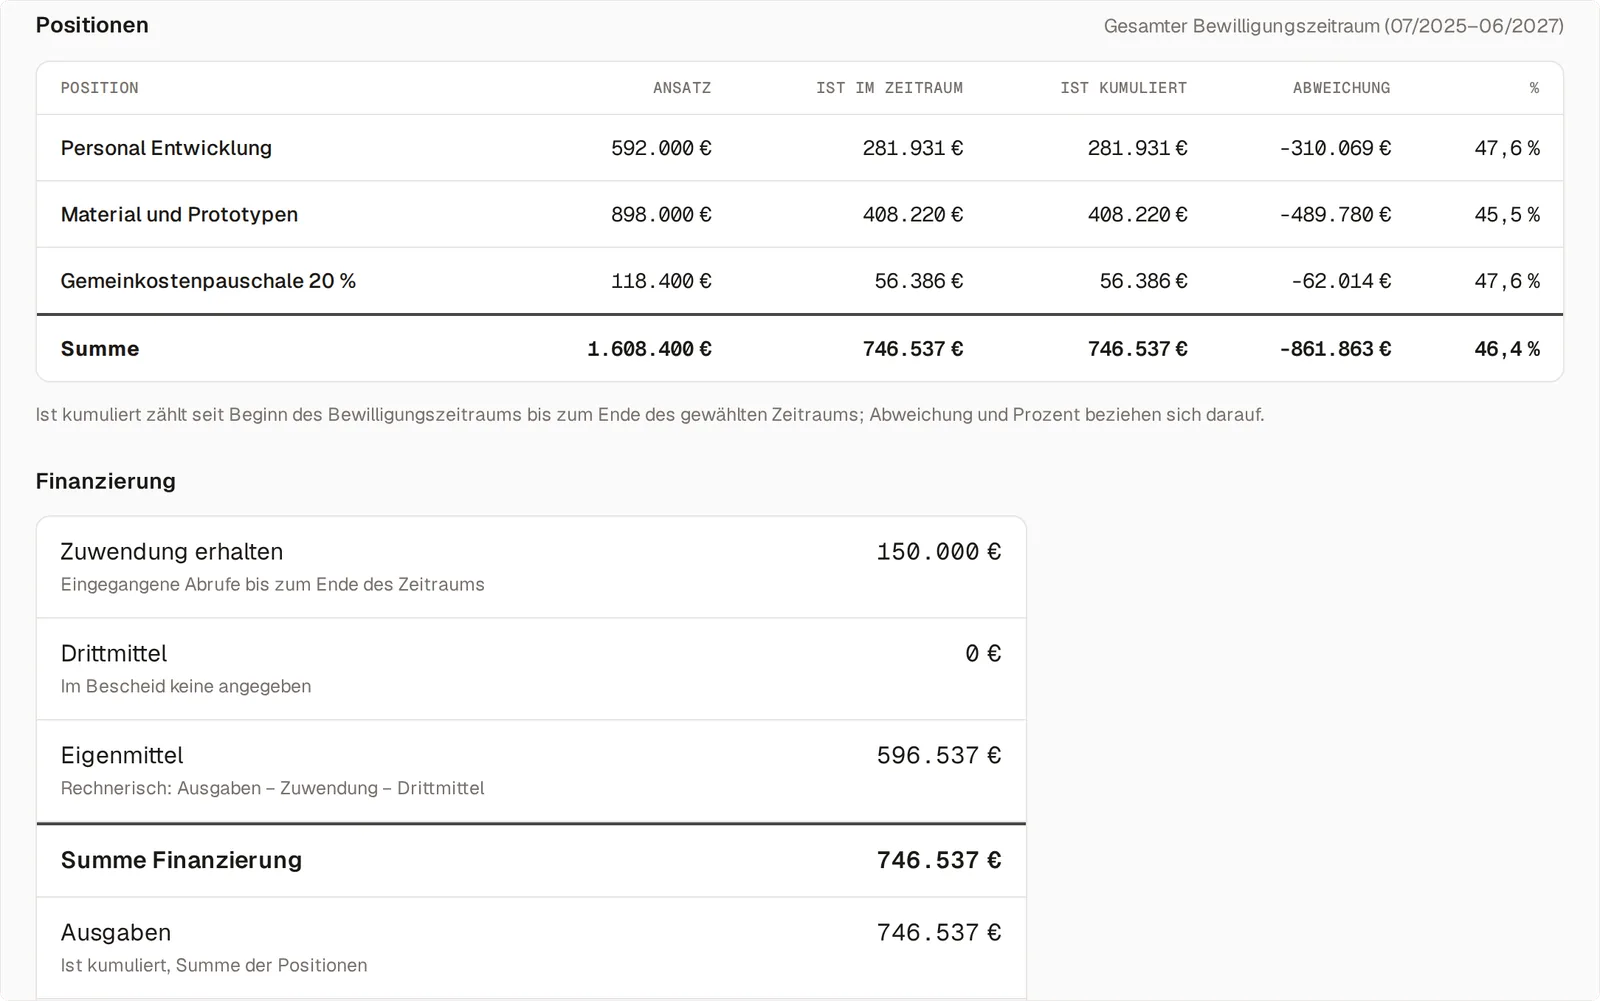
Die Funktion im Überblick zeigt die Seite Fördermittel verwalten, die Bedienung Schritt für Schritt der Docs-Eintrag Fördermittel.
Fördermittel sind im Preis enthalten.
Die Beispielfirma mit zwei Förderprojekten können Sie selbst durchklicken, nur lesend: Beispielfirma ansehen.
Wo dieser Ratgeber endet und Ihr Bescheid beginnt
Die ANBest-P sind ein Standard, den jeder Bescheid ändern oder ergänzen kann; verbindlich für Sie ist die Fassung und jede Abweichung, die in Ihrem Bescheid steht.
Programme von Ministerien, Projektträgern und Förderbanken legen oft eigene Formulare, Abruftermine und Nachweisfristen fest. Landesförderungen folgen den Nebenbestimmungen des jeweiligen Landes. Lesen Sie deshalb zuerst den Bescheid und erst dann die Anlage.
Den Sachbericht schreiben Sie selbst; er beschreibt Ergebnis und Ziele des Vorhabens in Ihren Worten. Yupana bereitet den zahlenmäßigen Teil vor, die Werte übertragen Sie in das Formular Ihres Fördergebers. Maßgeblich sind Bescheid und Formular des Fördergebers.
Bei Fragen zur Auslegung im Einzelfall ist die Bewilligungsbehörde oder der Projektträger die richtige Stelle, bei steuerlichen Fragen Ihre Kanzlei.
Die ANBest-P verlangen im Kern drei Dinge: Geld erst abrufen, wenn Zahlungen fällig sind, Änderungen sofort melden und die Nachweise fristgerecht vorlegen. Wer Kosten auf einer eigenen Kostenstelle bucht und monatlich abruft, erfüllt die meisten Nummern nebenbei.
Sehen Sie sich an, wie ein Förderprojekt mit Abrufen, Fristen und Nachweis in der Beispielfirma aussieht, nur lesend und ohne Anmeldung.
Förderprojekt ansehenBeispielfirma ansehenEigene BWA jetzt prüfen — ohne Anmeldung
- ANBest-P, Anlage 2 zur VV Nr. 5.1 zu § 44 BHO, Fassung ab 08.09.2026 (Bundesverwaltungsamt), abgerufen am 14.10.2026
- ANBest-I, Anlage 1 zur VV Nr. 5.1 zu § 44 BHO, Fassung ab 08.09.2026 (Bundesverwaltungsamt), abgerufen am 14.10.2026
- ANBest-Gk, Anlage 3 zur VV Nr. 5.1 zu § 44 BHO, Fassung ab 24.04.2025 (Bundesverwaltungsamt), abgerufen am 14.10.2026
- ANBest-P-Kosten, Anlage 4 zur VV Nr. 5.1 zu § 44 BHO, Fassung ab 08.09.2026 (Bundesverwaltungsamt), abgerufen am 14.10.2026
- § 44 BHO — Zuwendungen, Verwaltung von Mitteln oder Vermögensgegenständen
- § 4 BHO — Haushaltsjahr
- § 49a VwVfG — Erstattung, Verzinsung
- § 247 BGB — Basiszinssatz
- ANBest-P Bayern, Anlage 2 zu den VV zu Art. 44 BayHO (gesetze-bayern.de)
Häufige Fragen
- Was sind die ANBest-P?
- ANBest-P steht für „Allgemeine Nebenbestimmungen für Zuwendungen zur Projektförderung“. Es ist die Anlage 2 zur Verwaltungsvorschrift Nr. 5.1 zu § 44 der Bundeshaushaltsordnung. Die Nebenbestimmungen werden Bestandteil Ihres Zuwendungsbescheids, soweit dieser nichts anderes bestimmt. Sie regeln in acht Nummern, wie Sie Geld anfordern und verwenden, wann Sie Änderungen melden, welche Nachweise Sie wann vorlegen und wann Geld zurückzuzahlen und zu verzinsen ist. Die Länder haben eigene Fassungen zu ihren Landeshaushaltsordnungen.
- Was ist ein Mittelabruf?
- Ein Mittelabruf ist die Anforderung eines Teilbetrags der bewilligten Zuwendung beim Fördergeber. Nach ANBest-P Nr. 1.4 werden Zuwendungen im Regelfall im Abrufverfahren bereitgestellt; findet es nicht statt, dürfen Sie Geld nur insoweit und nicht eher anfordern, als es alsbald nach der Auszahlung für fällige Zahlungen benötigt wird. Jede Anforderung muss die Angaben enthalten, mit denen sich der Bedarf beurteilen lässt. Bei Anteilfinanzierung fordern Sie anteilig mit Ihren Eigenmitteln an, nicht vorab den vollen Förderbetrag.
- Was ist ein Zwischennachweis?
- Ein Zwischennachweis ist der jährliche Bericht über die Verwendung, solange das Vorhaben noch läuft. Ist der Zuwendungszweck bis zum Ende des Haushaltsjahres nicht erfüllt, legen Sie nach ANBest-P Nr. 6.1 Satz 2 innerhalb von vier Monaten nach Jahresende einen Zwischennachweis über die in diesem Jahr erhaltenen Beträge vor, für das Kalenderjahr also bis Ende April. Er besteht nach Nr. 6.3 aus einem Sachbericht und einem zahlenmäßigen Nachweis, in dem Einnahmen und Ausgaben summarisch nach dem Finanzierungsplan stehen, ohne Belegliste.
- Wann ist der Verwendungsnachweis fällig?
- Nach ANBest-P Nr. 6.1 Satz 1 innerhalb von sechs Monaten nach Erfüllung des Zuwendungszwecks, spätestens mit Ablauf des sechsten Monats nach dem Bewilligungszeitraum. Endet der Bewilligungszeitraum am 30. Juni, ist der Verwendungsnachweis also spätestens am 31. Dezember fällig. Er besteht aus einem Sachbericht und einem zahlenmäßigen Nachweis mit Belegliste. Viele Bescheide setzen eigene Fristen oder Formulare; maßgeblich ist immer Ihr Bescheid.
- Darf ich einzelne Positionen des Finanzierungsplans überschreiten?
- Ja, in Grenzen. Nach ANBest-P Nr. 1.2 dürfen Einzelansätze um bis zu 20 Prozent überschritten werden, soweit Sie die Überschreitung durch Einsparungen bei anderen Einzelansätzen ausgleichen. Das Gesamtergebnis des Finanzierungsplans bleibt verbindlich. Bei Festbetragsfinanzierung gilt diese Regel nicht. Geht eine Überschreitung auf behördliche Bedingungen oder Auflagen zurück, etwa im Baurecht, sind innerhalb des Gesamtergebnisses auch weitergehende Abweichungen zulässig.
- Was passiert, wenn abgerufenes Geld länger auf dem Konto liegt?
- Dann können Zinsen fällig werden. Nach ANBest-P Nr. 8.5 kann der Fördergeber für die Zeit von der Auszahlung bis zur zweckentsprechenden Verwendung Zinsen von fünf Prozentpunkten über dem Basiszinssatz nach § 247 BGB im Jahr verlangen. Im Anforderungsverfahren gilt die Verwendung jedenfalls nicht mehr als alsbald, wenn die Mittel erst nach mehr als sechs Wochen für fällige Zahlungen verbraucht werden. Zeichnet sich das ab, melden Sie es nach Nr. 5.4 unverzüglich.
- Was ist der Unterschied zwischen ANBest-P, ANBest-I und ANBest-Gk?
- Die drei Nebenbestimmungen gehören zu verschiedenen Förderarten. Die ANBest-P gelten für die Projektförderung, also ein abgegrenztes Vorhaben, wie sie Unternehmen meist erhalten. Die ANBest-I gelten für die institutionelle Förderung, bei der ein Teil der gesamten Ausgaben einer Einrichtung getragen wird. Die ANBest-Gk gelten für Projektförderung an Gebietskörperschaften wie Gemeinden und Kreise. Für Projekte auf Kostenbasis gibt es zusätzlich die ANBest-P-Kosten. Welche Fassung gilt, steht in Ihrem Bescheid.
- Wie lange müssen Belege zu einer Förderung aufbewahrt werden?
- Nach ANBest-P Nr. 6.5 fünf Jahre nach Vorlage des Verwendungsnachweises, sofern steuerrechtliche oder andere Vorschriften keine längere Frist bestimmen. Das betrifft Belege, Verträge über vergebene Aufträge und alle sonst mit der Förderung zusammenhängenden Unterlagen. Sie sind in der Regel elektronisch aufzubewahren, Papier ist ebenfalls zulässig. Bei eingescannten Unterlagen müssen Sie sicherstellen, dass der Scan mit dem Original übereinstimmt und der Zusammenhang der Unterlagen gewahrt bleibt.