
Summen- und Saldenliste (SuSa): Aufbau, Lesen, Bilanz
Die Summen- und Saldenliste erklärt: welche Spalten sie hat, wie sie sich von der BWA unterscheidet, wie Sie sie exportieren und was Sie aus ihr ablesen.
 Jens Hagel8 Min. Lesezeit
Inhalt in Kürze
- Die Summen- und Saldenliste, kurz SuSa, zeigt jedes bebuchte Konto mit Eröffnungswert, Bewegungen und Saldo zum Stichtag.
- Sie ist vollständiger als die BWA: Neben Umsatz und Kosten stehen auch Bank, Forderungen, Darlehen und Eigenkapital darin.
- Aus ihr lässt sich unterjährig eine Bilanz nach § 266 HGB ableiten — mit einer Probe, die auf den Cent aufgehen muss.
- Fünf Konten genügen für den monatlichen Plausibilitätsblick.
Was in der Summen- und Saldenliste steht
Die SuSa listet jedes Konto der Buchhaltung, das im Wirtschaftsjahr bebucht wurde, in der Reihenfolge des Kontenrahmens. Bei den meisten Betrieben mit Kanzlei-Buchhaltung ist das der SKR 03 oder der SKR 04 von DATEV.
Je Konto stehen dieselben Spalten nebeneinander. Die Bezeichnungen unterscheiden sich je nach Programm leicht, der Aufbau ist überall gleich:
| Spalte | Was sie zeigt |
|---|---|
| Konto und Bezeichnung | Kontonummer und Name, etwa „Bank“ oder „Umsatzerlöse 19 %“ |
| EB-Wert | Eröffnungsbilanzwert: der Stand zu Beginn des Wirtschaftsjahres. Bei Erfolgskonten leer |
| Verkehrszahlen Monat | Summe der Soll- und der Habenbuchungen im gewählten Monat |
| Verkehrszahlen kumuliert | Summe der Soll- und der Habenbuchungen seit Jahresbeginn |
| Saldo | Stand zum Stichtag: EB-Wert plus Soll minus Haben, mit der Seite S oder H |
Die Rechnung hinter der letzten Spalte ist die wichtigste Eigenschaft der Liste: Jeder Saldo lässt sich aus den Spalten davor nachrechnen. Fehlt er in einem Export, ergibt er sich aus Eröffnungswert und kumulierten Verkehrszahlen.
Über alle Konten gilt außerdem: Die Summe aller Sollbuchungen ist gleich der Summe aller Habenbuchungen. Das ist die doppelte Buchführung, und die SuSa ist der Ort, an dem man sie sieht.
SuSa und BWA: dieselben Buchungen, zwei Sichten
Beide Auswertungen kommen aus derselben Buchhaltung. Sie verdichten aber unterschiedlich weit.
| BWA | Summen- und Saldenliste | |
|---|---|---|
| Konten | nur Erfolgskonten, zu Zeilen verdichtet | alle bebuchten Konten, einzeln |
| Bestände | fehlen | Bank, Forderungen, Darlehen, Eigenkapital |
| Frage | Wie lief der Monat? | Wie lief er, und was besitzt und schuldet die Firma? |
| Umfang | eine bis drei Seiten | je nach Betrieb zehn bis vierzig Seiten |
| Ableitbar | Ergebnis, Kostenquoten | zusätzlich Bilanz, Kapitalfluss, Bilanzkennzahlen |
Für die Geschäftsführung heißt das: Die BWA ist die Zusammenfassung, die SuSa der Nachweis darunter. Wer nur die BWA bekommt, sieht das Ergebnis, aber nicht, ob es auf dem Konto angekommen ist.
So exportieren Sie die SuSa
Die Liste entsteht im Buchhaltungsprogramm der Kanzlei oder im eigenen. Für die Auswertung in einer Software eignet sich eine CSV- oder Excel-Datei besser als eine PDF, weil sie die Spalten ohne Umweg trägt.
DATEV. Die Kanzlei erstellt sie in Kanzlei-Rechnungswesen, Sie selbst in DATEV Unternehmen online unter den Auswertungen Rechnungswesen. Die Schritte stehen im Handbuch zum Export aus DATEV.
Lexware, Agenda, Sage, Addison. Jedes Programm hat einen eigenen Menüweg. Die Anleitungen für Lexware, Agenda und Sage 50 zeigen ihn Schritt für Schritt.
Für die Historie: die Jahresübersicht. DATEV bietet die SuSa auch als Jahresübersicht an, mit einer Spalte je Monat. Ein Export liefert damit zwölf Monate auf einmal.
Kostenlos herunterladen · PDF, 14 Seiten
BWA-Lesehilfe
Ihre BWA in 15 Minuten verstehen
Fünf Konten für den Monatsblick
Niemand liest vierzig Seiten Kontensalden jeden Monat. Fünf Stellen reichen, um zu prüfen, ob die Buchhaltung den Betrieb richtig abbildet.
Bank. Der Saldo sollte zum Kontoauszug am Monatsende passen. Weicht er ab, sind Buchungen noch offen.
Kasse. Eine Kasse kann nie im Haben stehen — es kann nicht weniger als null Euro darin liegen. Ein Habensaldo zeigt eine fehlende oder vertauschte Buchung.
Forderungen und Verbindlichkeiten. Die Sammelkonten zeigen, wie viel offen ist. Ein Sprung ohne entsprechendes Geschäft ist ein Hinweis auf eine Doppel- oder Fehlbuchung. Wann das Geld kommt, steht in der OPOS-Liste.
Verrechnungskonten. Geldtransit, durchlaufende Posten, ungeklärte Beträge: Diese Konten sollen zum Monatsende möglichst bei null stehen. Ein wachsender Saldo heißt, dass etwas liegen bleibt.
Privat- oder Gesellschafterkonten. Entnahmen und Einlagen verändern die Liquidität, aber nicht das Ergebnis. Wer sie übersieht, wundert sich über ein gutes Ergebnis bei leerem Konto.
Von der SuSa zur Bilanz
Weil die SuSa auch die Bestandskonten enthält, lässt sich aus ihr jeden Monat eine vorläufige Bilanz ableiten. Jedes Bestandskonto gehört zu einer Position der Gliederung nach § 266 HGB: Sachanlagen, Vorräte, Forderungen, Bank, Eigenkapital, Verbindlichkeiten.
Drei Regeln entscheiden darüber, ob die Bilanz stimmt:
- Personenkonten nicht doppelt zählen. Debitoren und Kreditoren sind die Einzelnachweise der Sammelkonten für Forderungen und Verbindlichkeiten. Wer beide addiert, zählt jede offene Rechnung zweimal und bläht die Bilanzsumme deutlich auf.
- Vortragskonten auf die Passivseite. Gewinn- und Verlustvorträge stehen in der SuSa oft am Ende des Kontenrahmens. Sie gehören ins Eigenkapital — sonst ist die Eigenkapitalquote viel zu niedrig.
- Das laufende Ergebnis ins Eigenkapital. Die Erfolgskonten ergeben das vorläufige Ergebnis des Jahres. Erst mit ihm gleichen sich Aktiva und Passiva aus.
Der Beweis ist die Probe: Summe Aktiva gleich Summe Passiva, auf den Cent. Geht sie nicht auf, fehlt ein Konto in der Zuordnung — nicht in der Buchhaltung.
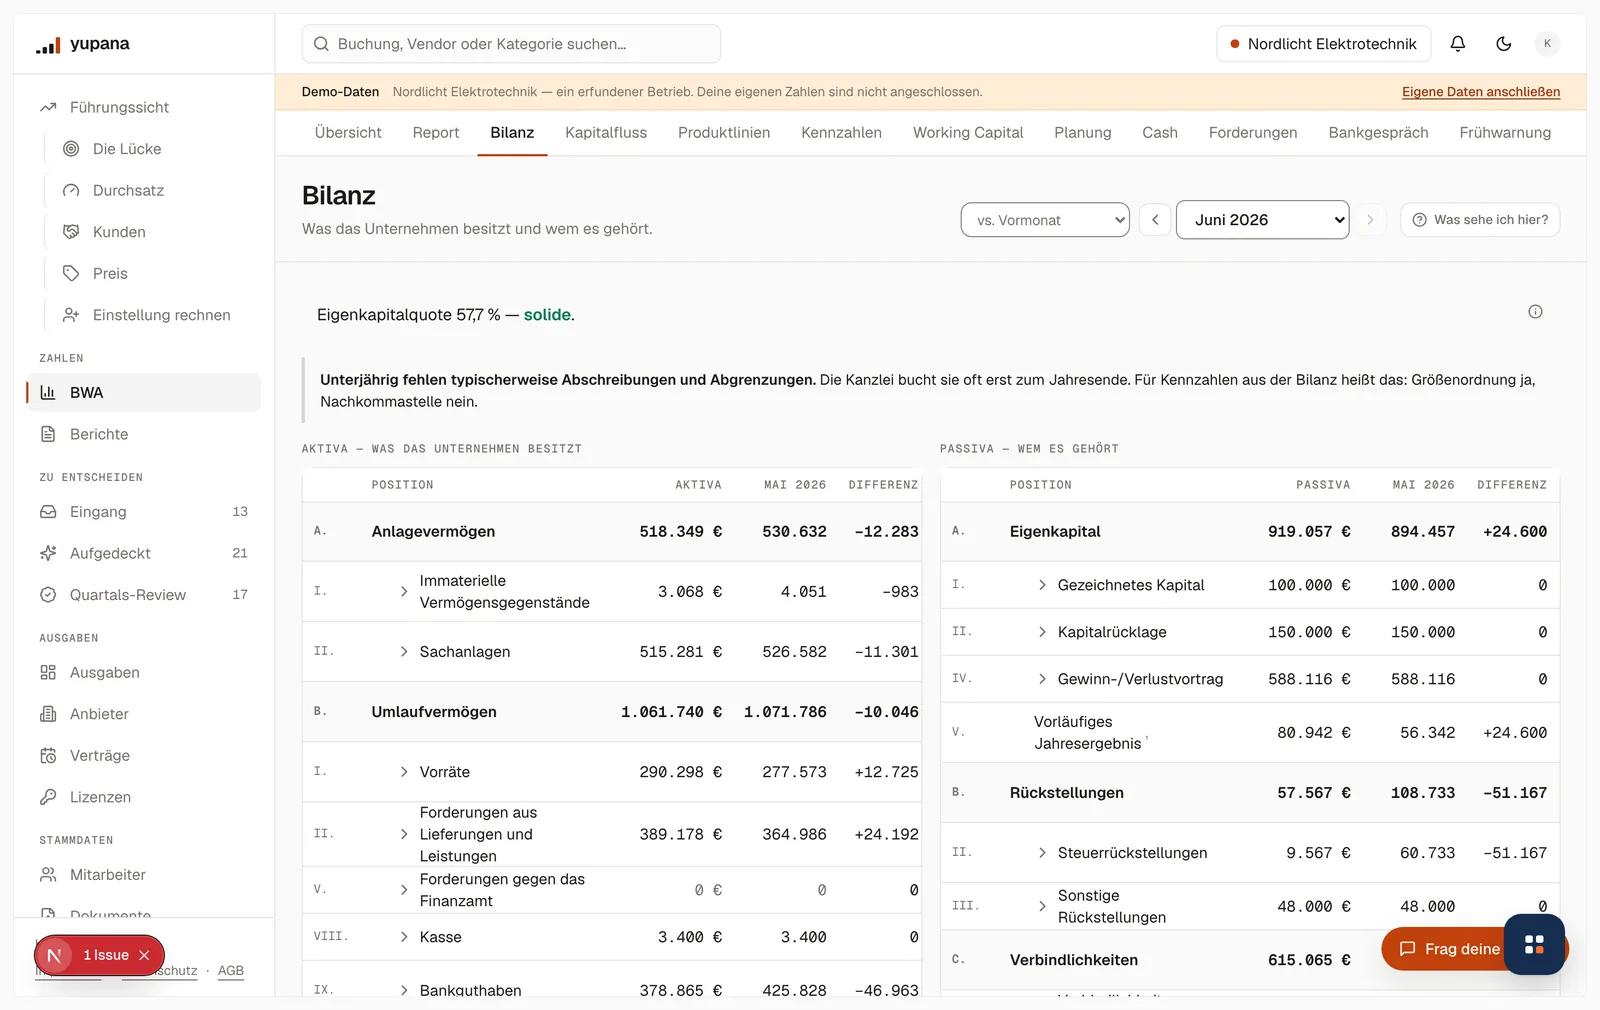
Yupana Controlling liest die SuSa so, wie sie aus dem Buchhaltungsprogramm kommt, ordnet die Konten nach § 266 HGB zu und zeigt unter der Bilanz die Probe.
Aus derselben Datei entstehen Kapitalflussrechnung und Bilanzkennzahlen — welche das sind, steht in der Übersicht der Bilanzkennzahlen.
Was die SuSa nicht zeigt
Sie zeigt keine Termine. Ein Forderungssaldo sagt, wie viel offen ist, nicht wann es eingeht. Dafür braucht es die offenen Posten mit Fälligkeit und das Zahlungsverhalten der Kunden.
Sie zeigt keine Abschlussbuchungen, die noch fehlen. Abschreibungen, Rückstellungen und Bestandsveränderungen bucht die Kanzlei oft erst zum Jahresende. Die unterjährige Bilanz ist deshalb vorläufig, auch wenn die Probe aufgeht.
Sie bewertet nicht. Ob eine Eigenkapitalquote gut ist, sagt erst der Vergleich mit Betrieben derselben Branche und Größe — etwa mit den Branchenkennzahlen der Bundesbank.
Die BWA sagt, wie der Monat lief. Die Summen- und Saldenliste sagt zusätzlich, wo die Firma steht — und weil jeder Saldo nachrechenbar ist, ist sie die Datei, mit der eine Auswertung beginnen sollte.
Wie aus der SuSa ein vollständiges Controlling wird, steht unter Controlling für den Mittelstand. Yupana Controlling gilt für das ganze Unternehmen, alle Nutzer inklusive; die Preise stehen offen auf der Website.
SuSa hochladen, Bilanz sehen: Im Test lesen Sie Ihre eigene Summen- und Saldenliste ein und sehen die Bilanz nach § 266 HGB mit Probe auf den Cent — alle Funktionen offen.
14 Tage kostenlos testen- § 238 HGB — Buchführungspflicht
- § 242 HGB — Pflicht zur Aufstellung des Jahresabschlusses
- § 266 HGB — Gliederung der Bilanz
- § 275 HGB — Gliederung der Gewinn- und Verlustrechnung
- saxess AG — Summen- und Saldenliste in der Praxis lesen
Spaltenbezeichnungen nach dem DATEV-Standard; andere Programme benennen sie leicht abweichend. Die Exportwege stehen in den verlinkten Handbuchseiten, geprüft im Oktober 2026.
Häufige Fragen
- Was ist eine Summen- und Saldenliste?
- Die Summen- und Saldenliste, kurz SuSa, führt jedes bebuchte Konto der Buchhaltung mit vier Angaben auf: dem Eröffnungswert zu Beginn des Wirtschaftsjahres, den Bewegungen im Monat, den aufgelaufenen Bewegungen seit Jahresbeginn und dem Saldo zum Stichtag. Sie ist die vollständigste Auswertung, die die Buchhaltung unterjährig liefert, und die Grundlage für BWA, Bilanz und Jahresabschluss.
- Was ist der Unterschied zwischen SuSa und BWA?
- Die BWA verdichtet die Erfolgskonten zu wenigen Zeilen — Umsatz, Material, Personal, sonstige Kosten, Ergebnis. Die SuSa zeigt jedes Konto einzeln, auch die Bestandskonten wie Bank, Forderungen, Darlehen und Eigenkapital. Deshalb lässt sich aus der SuSa eine Bilanz ableiten, aus der BWA nicht. Die BWA beantwortet, wie der Monat lief; die SuSa zusätzlich, was die Firma besitzt und schuldet.
- Was bedeuten EB-Wert, Verkehrszahlen und Saldo?
- Der EB-Wert ist der Eröffnungsbilanzwert, also der Stand des Kontos zu Beginn des Wirtschaftsjahres. Verkehrszahlen sind die Summen der Buchungen im Soll und im Haben, einmal für den Monat, einmal aufgelaufen seit Jahresbeginn. Der Saldo ist die Differenz: Eröffnungswert plus Soll minus Haben. Er sagt, wo das Konto zum Stichtag steht.
- Wie bekomme ich die Summen- und Saldenliste von der Kanzlei?
- Am einfachsten, indem Sie sie ausdrücklich zusammen mit der BWA anfordern, als CSV oder Excel-Datei statt als PDF. Die Kanzlei erstellt sie in ihrem Buchhaltungsprogramm mit wenigen Klicks. Wer selbst Zugang zu DATEV Unternehmen online hat, exportiert sie dort unter den Auswertungen Rechnungswesen. Für die Historie lohnt die Jahresübersicht: ein Export mit allen Monaten.
- Warum stimmen SuSa und Kontostand nicht überein?
- Meist aus einem von drei Gründen. Die Buchhaltung hinkt dem Konto hinterher, weil Belege eines Monats erst später gebucht werden. Geld liegt auf einem Verrechnungskonto für Geldtransit, etwa zwischen zwei Bankkonten. Oder es fehlt eine Buchung. Eine Differenz zum Kontoauszug ist deshalb kein Fehler der Liste, sondern ein Prüfauftrag an die Buchhaltung.
- Kann man aus der SuSa eine Bilanz erstellen?
- Ja, unterjährig und vorläufig. Die Bestandskonten werden den Positionen nach § 266 HGB zugeordnet, die Erfolgskonten ergeben das vorläufige Ergebnis, das in das Eigenkapital eingeht. Es fehlen Abschlussbuchungen wie Abschreibungen, Rückstellungen und Bestandsveränderungen, soweit die Kanzlei sie nicht monatlich bucht. Der Beweis, dass die Zuordnung stimmt, ist die Probe: Aktiva und Passiva müssen auf den Cent übereinstimmen.
- Wie oft sollte man die Summen- und Saldenliste ansehen?
- Jeden Monat zusammen mit der BWA, aber gezielt. Fünf Konten reichen für den Monatsblick: Bank, Kasse, Forderungen, Verbindlichkeiten und die Verrechnungskonten. Stimmen deren Salden mit dem überein, was Sie aus dem Betrieb wissen, ist auch die BWA belastbar. Eine vollständige Durchsicht aller Konten gehört zum Quartal und zum Jahresabschluss.