Mehrstufige Deckungsbeitragsrechnung im Mittelstand: Schema und Beispiel
Mehrstufige Deckungsbeitragsrechnung mit Rechenbeispiel: DB I bis DB III je Geschäftsfeld, Fixkostenstufen und warum gemeinsame Kosten ungeschlüsselt bleiben.
 Jens Hagel10 Min. Lesezeit
Inhalt in Kürze
- Die mehrstufige Deckungsbeitragsrechnung zieht die Fixkosten in Stufen ab: erst was ein Geschäftsfeld selbst verursacht, dann was allen gemeinsam gehört.
- Aus Deckungsbeitrag I (nach Wareneinsatz) wird Deckungsbeitrag II (nach den eigenen Fixkosten des Feldes) — er zeigt, was das Feld zum Unternehmen beiträgt.
- Gemeinsame Kosten bleiben ungeschlüsselt daneben stehen. Jede Umlage verschiebt Ergebnisse, ohne dass sich am Geschäft etwas ändert.
- Am Beispiel einer Elektrofirma mit fünf Geschäftsfeldern: Ein Feld mit 8 % Umsatzanteil trägt nur 2.949 € bei, ein anderes mit 12 % das Dreizehnfache.
Was die mehrstufige Deckungsbeitragsrechnung ist
Die mehrstufige Deckungsbeitragsrechnung ist eine Teilkostenrechnung, die die Fixkosten nach ihrer Zurechenbarkeit in Stufen von den Erlösen abzieht und so je Produkt, Geschäftsfeld oder Bereich einen eigenen Deckungsbeitrag ausweist. Die Fachliteratur nennt sie auch Fixkostendeckungsrechnung.
Die einfache Rechnung kennt nur zwei Größen: variable Kosten und einen Block Fixkosten. Das reicht für die Frage, ob ein Preis die variablen Kosten deckt. Die Zahlen dafür stehen in jeder BWA. Für die Frage, welches Geschäftsfeld sich trägt, ist der Fixkostenblock zu grob.
| Einstufige Rechnung | Mehrstufige Rechnung | |
|---|---|---|
| Fixkosten | ein Block für das ganze Unternehmen | in Stufen: Feld, Bereich, Unternehmen |
| Ergebnis je Feld | Deckungsbeitrag I | Deckungsbeitrag I, II und III |
| Beantwortet | Deckt der Preis die variablen Kosten? | Trägt das Feld auch seine eigenen Fixkosten? |
| Geeignet für | Preisuntergrenze, Gewinnschwelle | Sortiment, Personal, Ausbau oder Ende eines Feldes |
Das Schema: Stufe für Stufe zum Betriebsergebnis
Jede Stufe zieht eine Kostenart ab, die genau einer Ebene gehört. Der Name der Ebene richtet sich nach dem Betrieb: Produkt, Produktgruppe, Geschäftsfeld, Sparte, Standort.
- Erlöse minus variable Kosten = Deckungsbeitrag I. Im Handwerk und Handel sind die variablen Kosten überwiegend der Wareneinsatz. DB I entspricht dann dem Rohertrag des Feldes.
- DB I minus feldfixe Kosten = Deckungsbeitrag II. Abgezogen werden Fixkosten, die wegfielen, wenn es das Feld nicht gäbe: eigene Fahrzeuge, eigenes Personal, Fracht, Lizenzen, Werbung für genau diese Leistung.
- Summe DB II minus Bereichsfixkosten = Deckungsbeitrag III. Nur nötig, wenn mehrere Felder sich einen Bereich teilen, etwa eine Werkstatt oder einen Standort.
- Summe DB III minus Unternehmensfixkosten = Betriebsergebnis. Geschäftsführung, Buchhaltung, Büro, Versicherungen — was allen gemeinsam gehört, steht in einem Block.
Größere Unternehmen rechnen mit vier oder fünf Stufen. Für einen Betrieb mit 20 bis 100 Beschäftigten tragen in der Regel drei: Feld, gemeinsame Kosten, Ergebnis. Jede weitere Stufe braucht eine Buchhaltung, die sie hergibt.
Wer die Stufen erst einmal ausprobieren möchte, rechnet sie im Deckungsbeitrag-Rechner durch — ein- oder mehrstufig, mit beliebig vielen Feldern und sichtbarem Rechenweg.
Rechenbeispiel: fünf Geschäftsfelder einer Elektrofirma
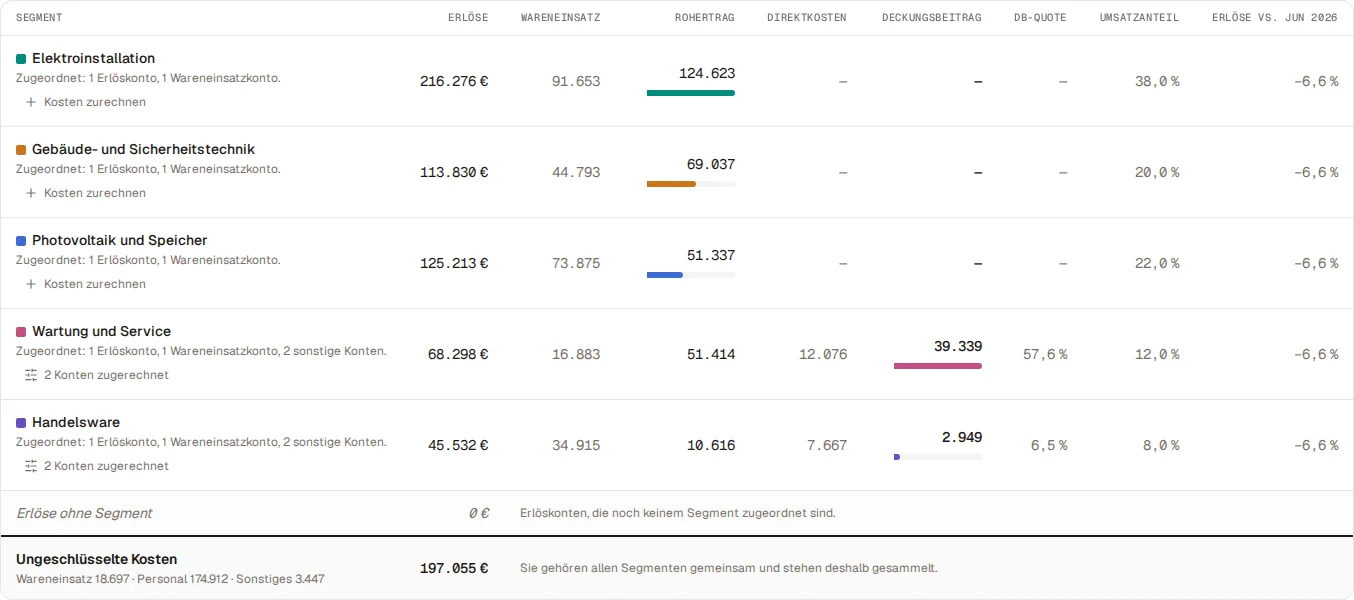
Das Beispiel stammt aus der Beispielfirma Nordlicht Elektrotechnik, die Sie in Yupana Controlling ohne Anmeldung ansehen können. Die Zahlen sind ein Einzelmonat, Juli 2026, auf volle Euro gerundet.
Nordlicht bucht Erlöse und Wareneinsatz je Geschäftsfeld auf eigene Konten — damit steht Deckungsbeitrag I für alle fünf Felder fest.
| Geschäftsfeld | Erlöse | Wareneinsatz | DB I | Umsatzanteil |
|---|---|---|---|---|
| Elektroinstallation | 216.276 € | 91.653 € | 124.623 € | 38,0 % |
| Gebäude- und Sicherheitstechnik | 113.830 € | 44.793 € | 69.037 € | 20,0 % |
| Photovoltaik und Speicher | 125.213 € | 73.875 € | 51.337 € | 22,0 % |
| Wartung und Service | 68.298 € | 16.883 € | 51.414 € | 12,0 % |
| Handelsware | 45.532 € | 34.915 € | 10.616 € | 8,0 % |
| Summe | 569.148 € | 307.027 € |
Beispielzahlen der Beispielfirma Nordlicht Elektrotechnik, Juli 2026.
Ein Beispiel für die zweite Stufe: Nordlicht hat zwei Feldern ihre eigenen Kosten zugerechnet. Dem Kundendienst gehören Betrieb und Reparatur der Kundendienstwagen, der Handelsware Fracht und Verpackung — beides fiele weg, wenn es das Feld nicht gäbe.
| Geschäftsfeld | DB I | Feldfixe Kosten | DB II | DB-II-Quote |
|---|---|---|---|---|
| Wartung und Service | 51.414 € | 12.076 € | 39.339 € | 57,6 % |
| Handelsware | 10.616 € | 7.667 € | 2.949 € | 6,5 % |
DB-II-Quote = DB II geteilt durch die Erlöse des Feldes.
Der Befund liegt in der zweiten Tabelle. Die Handelsware bringt zwei Drittel des Umsatzes von Wartung und Service, trägt aber nur 2.949 € zu den gemeinsamen Kosten bei. Der Kundendienst trägt 39.339 € — das Dreizehnfache.
Kostenlos herunterladen · Excel-Vorlage (3 Blätter)
Deckungsbeitrag-Vorlage
Mehrstufig je Geschäftsfeld, zwölf Monate, mit Gewinnschwelle
Gemeinsame Kosten: ungeschlüsselt statt umgelegt
Nach der zweiten Stufe bleiben bei Nordlicht 197.055 € übrig, die keinem Feld eindeutig gehören: Personal 174.912 €, nicht zuordenbarer Wareneinsatz 18.697 €, Sonstiges 3.447 €.
Die naheliegende Idee ist, sie nach Umsatz zu verteilen. Die Rechnung zeigt, warum das in die Irre führt.
Die Handelsware hat 8,0 % Umsatzanteil. Nach Umsatz geschlüsselt bekäme sie 8,0 % von 197.055 €, also 15.764 €. Ihr Ergebnis nach Umlage: 2.949 € minus 15.764 € = −12.815 €.
Auf dem Papier ist die Handelsware damit ein Verlustbringer. Gibt Nordlicht sie auf, fallen ihre Erlöse und ihre eigenen Kosten weg — die 197.055 € gemeinsamen Kosten bleiben.
Dem Unternehmen fehlen danach 2.949 € im Monat, und die übrigen vier Felder tragen die gemeinsamen Kosten allein.
Deshalb stehen die gemeinsamen Kosten in Yupana Controlling gesammelt als ungeschlüsselte Kosten neben den Feldern. Jedes Feld bleibt an seinen eigenen Zahlen messbar.
Die Brücke zum Betriebsergebnis rechnet die Ansicht, sobald jedem Feld seine Kosten zugerechnet sind.
So richten Sie die Rechnung im eigenen Betrieb ein
Die mehrstufige Deckungsbeitragsrechnung steht und fällt mit der Buchhaltung darunter. Drei Schritte reichen für den Anfang.
- Geschäftsfelder festlegen. Drei bis sechs Felder, die sich in Kunden, Leistung oder Einkauf unterscheiden. Mehr Felder machen die Rechnung feiner, aber auch die Zuordnung strittiger.
- Erlös- und Einkaufskonten je Feld. Bitten Sie die Kanzlei, Erlöse und Wareneinsatz je Feld auf eigene Konten zu buchen. Damit steht Deckungsbeitrag I jeden Monat aus der BWA mit Kontennachweis.
- Feldfixe Konten zuordnen. Für jedes Kostenkonto eine Frage: Fiele es weg, wenn es das Feld nicht gäbe? Nur bei einem klaren Ja wird es zugerechnet. Alles andere bleibt bei den gemeinsamen Kosten.
- Personal aufteilen, wo es eindeutig ist. Monteure, die nur im Kundendienst arbeiten, gehören dem Kundendienst. Wer in mehreren Feldern arbeitet, bleibt bei den gemeinsamen Kosten — eine Schätzung nach Stunden wäre wieder ein Schlüssel.
Wo Kostenstellen schon gebucht werden, liefern sie die Zuordnung gleich mit. Die Daten kommen aus der BWA mit Kontennachweis oder der Summen- und Saldenliste — beides schickt die Kanzlei jeden Monat.
Was der Deckungsbeitrag II für Entscheidungen leistet
Der Deckungsbeitrag II ist die Zahl, an der sich die Zukunft eines Geschäftsfelds entscheidet. Er zeigt, was das Feld nach allen Kosten, die es selbst verursacht, zum Unternehmen beiträgt.
Preise. Eine niedrige DB-II-Quote ist ein Prüfauftrag an Preise und Nebenkosten. Im Beispiel der Handelsware mit 6,5 % bringt schon ein Prozentpunkt mehr Marge auf 45.532 € Erlös rund 455 € im Monat (45.532 € × 1 %).
Personal. Eine neue Stelle in einem Feld rechnet sich, wenn der zusätzliche Deckungsbeitrag II die Kosten der Stelle trägt. Die gemeinsamen Kosten ändern sich dadurch meist kaum.
Ausbau. Felder mit hoher DB-II-Quote verdienen zuerst Vertrieb und Kapazität, denn jeder zusätzliche Euro Umsatz trägt dort mehr zum Ergebnis bei.
Für den Monatsvergleich und den Vergleich mit der Planung hilft die Excel-Vorlage zur Deckungsbeitragsrechnung mit sechs Feldern und zwölf Monaten. Wie sich der Deckungsbeitrag zum Rohertrag verhält, erklärt der Glossareintrag zum Deckungsbeitrag.
Was die Rechnung voraussetzt
Saubere Konten je Feld. Die Rechnung kann nur trennen, was die Buchhaltung getrennt bucht. Ein gemeinsames Erlöskonto für alle Leistungen ergibt einen gemeinsamen Deckungsbeitrag.
Ehrliche Zurechnung. Ein Konto, das „ungefähr“ zu einem Feld gehört, verschiebt den Deckungsbeitrag II genauso wie eine Umlage. Im Zweifel bleibt es bei den gemeinsamen Kosten.
Einen Blick über den Monat hinaus. Die Rechnung beschreibt die Vergangenheit. Wohin sich ein Feld entwickelt, zeigt erst der Verlauf über mehrere Monate und der Abgleich mit dem Plan.
Die mehrstufige Deckungsbeitragsrechnung zeigt je Geschäftsfeld, was es nach seinen eigenen Kosten zum Unternehmen beiträgt. Gemeinsame Kosten bleiben ungeschlüsselt daneben — so trifft eine Entscheidung das Feld, um das es geht, und keine Annahme über einen Schlüssel.
Wie aus Deckungsbeiträgen, BWA und Planung ein laufendes Controlling wird, steht unter Controlling für den Mittelstand; was die Software dafür im Einzelnen zeigt, auf der Seite Controlling für KMU. Welche Programme es dafür gibt, vergleicht der Artikel zur Controlling-Software für KMU. Yupana Controlling gilt für das ganze Unternehmen, alle Nutzer inklusive; die Preise stehen offen auf der Website.
Deckungsbeitrag je Geschäftsfeld aus der eigenen BWA: Im Test lesen Sie BWA mit Kontennachweis oder Summen- und Saldenliste ein, legen Ihre Geschäftsfelder an und sehen Deckungsbeitrag I und II je Feld — alle Funktionen offen.
14 Tage kostenlos testen- Gründerplattform (BMWK und KfW) — Deckungsbeitragsrechnung
- Gabler Wirtschaftslexikon — Teilkostenrechnung
- NWB — Kostencontrolling mittels mehrstufiger Deckungsbeitragsrechnung
- WEKA — Führungsgerechte Deckungsbeitragsrechnung
Rechenbeispiel aus der Beispielfirma Nordlicht Elektrotechnik, Juli 2026, auf volle Euro gerundet. Die Quellen wurden im Oktober 2026 geprüft.
Häufige Fragen
- Was ist eine mehrstufige Deckungsbeitragsrechnung?
- Die mehrstufige Deckungsbeitragsrechnung zieht die Fixkosten nicht in einem Block ab, sondern in Stufen: zuerst die variablen Kosten, dann die Fixkosten, die einem Produkt oder Geschäftsfeld direkt gehören, zuletzt die Fixkosten des ganzen Unternehmens. So entstehen Deckungsbeitrag I, II und III. Sie zeigt, welches Geschäftsfeld wie viel zu den gemeinsamen Kosten beiträgt. In der Literatur heißt sie auch Fixkostendeckungsrechnung.
- Was ist der Unterschied zwischen einstufiger und mehrstufiger Deckungsbeitragsrechnung?
- Die einstufige Rechnung zieht von den Erlösen die variablen Kosten ab und stellt alle Fixkosten als einen Block daneben. Sie beantwortet, ob ein Produkt seine variablen Kosten deckt. Die mehrstufige Rechnung teilt den Fixkostenblock nach Zurechenbarkeit auf: Produktfixkosten, Gruppen- oder Bereichsfixkosten, Unternehmensfixkosten. Sie beantwortet zusätzlich, ob ein Geschäftsfeld auch die Kosten trägt, die es selbst verursacht.
- Wie berechnet man Deckungsbeitrag 1, 2 und 3?
- Deckungsbeitrag I ist Erlös minus variable Kosten, im Handel und Handwerk meist Erlös minus Wareneinsatz. Deckungsbeitrag II ist DB I minus die Fixkosten, die eindeutig zu dem Produkt oder Geschäftsfeld gehören, etwa eigenes Personal, eigene Fahrzeuge oder Fracht. Deckungsbeitrag III ist die Summe der DB II eines Bereichs minus die Fixkosten dieses Bereichs. Am Ende stehen die Unternehmensfixkosten, danach das Betriebsergebnis.
- Warum sollte man Gemeinkosten nicht auf Geschäftsfelder umlegen?
- Weil jeder Schlüssel eine Annahme ist, die das Ergebnis eines Feldes verschiebt, ohne dass sich an seinem Geschäft etwas ändert. Wird Verwaltung nach Umsatz verteilt, wirkt ein umsatzstarkes Feld mit dünner Marge schnell wie ein Verlustbringer, obwohl es die gemeinsamen Kosten mitträgt. Wer es daraufhin aufgibt, verliert seinen Beitrag, während die Verwaltungskosten bleiben. Ungeschlüsselt daneben stehende Kosten zeigen das ehrlicher.
- Welche Kosten sind produktfixe oder segmentfixe Kosten?
- Fixkosten, die wegfielen, wenn es das Produkt oder Geschäftsfeld nicht gäbe. Typisch sind Fahrzeuge und Werkzeug eines Kundendienstes, Fracht und Verpackung im Versandhandel, Lizenzen für eine bestimmte Leistung, Werbung für eine Produktlinie oder Personal, das nur in einem Feld arbeitet. Die Probe lautet: Wem gehört dieses Konto eindeutig? Lässt sich die Frage nicht klar beantworten, bleibt es bei den Unternehmensfixkosten.
- Kann man die mehrstufige Deckungsbeitragsrechnung aus der BWA machen?
- Ja, wenn die Buchhaltung Erlöse und Wareneinsatz auf getrennten Konten je Geschäftsfeld bucht. Dann liefern BWA mit Kontennachweis oder Summen- und Saldenliste alles für den Deckungsbeitrag I. Für den Deckungsbeitrag II ordnen Sie einmalig die Kostenkonten zu, die eindeutig einem Feld gehören. Steht alles auf einem Sammelkonto, lohnt eine kurze Absprache mit der Kanzlei über eigene Erlös- und Einkaufskonten.
- Wie oft sollte man die Deckungsbeiträge je Geschäftsfeld ansehen?
- Monatlich als Blick auf die Entwicklung, für Entscheidungen aber kumuliert über mehrere Monate. Einkauf und Verkauf eines Feldes werden selten im selben Monat gebucht, deshalb schwankt der Monatswert stark. Eine Entscheidung über Preise, Personal oder das Ende eines Geschäftsfelds gehört auf die Zahlen eines Quartals oder eines Jahres, nicht auf einen einzelnen Monat.