Planbilanz und Rentabilitätsvorschau: Aufbau, Beispiel, Probe
Rentabilitätsvorschau und Planbilanz für bestehende Unternehmen: Aufbau nach Bankformular, Rechenbeispiel, Kapitaldienst und die Probe Aktiva gleich Passiva.
 Jens Hagel12 Min. Lesezeit
Inhalt in Kürze
- Die Rentabilitätsvorschau ist die geplante Gewinn- und Verlustrechnung der nächsten drei Jahre — mit dem Zusatz, ob nach Zinsen, Steuern und Tilgung Geld übrig bleibt.
- Die Planbilanz schreibt Vermögen und Kapital mit demselben Plan fort. Ihre Probe, Aktiva gleich Passiva, zeigt, ob der Plan in sich geschlossen ist.
- Für die Bank zählt am Ende der Kapitaldienst: Trägt das Geschäft Zinsen und Tilgung aus dem laufenden Cashflow?
- Im Beispiel einer Elektrofirma deckt das geplante Jahr den Kapitaldienst 11,8-fach.
Rentabilitätsvorschau: Definition und Bestandteil der Finanzplanung
Eine Rentabilitätsvorschau plant Erträge und Aufwendungen für die nächsten Geschäftsjahre und zeigt, ob nach Zinsen, Steuern und Tilgung ein Überschuss bleibt. Die KfW führt sie als eigenes Formular „Rentabilitätsvorschau“ mit drei Geschäftsjahren in TEUR (Stand 04/2026).
Geläufig sind auch die Namen Rentabilitätsplanung, Ertragsvorschau oder Ertragsplanung. Im Businessplan ist sie ein fester Bestandteil der Finanzplanung, zusammen mit Investitionsplan und Liquiditätsplanung.
Die meisten Anleitungen richten sich an Gründer. Für ein bestehendes Unternehmen ist die Aufgabe eine andere: Es gibt Vorjahre in der BWA, und die Bank misst den Plan daran.
Drei Rechenwerke gehören zusammen. Wer eines davon allein vorlegt, beantwortet nur ein Drittel der Fragen.
| Rentabilitätsvorschau | Planbilanz | Liquiditätsplan | |
|---|---|---|---|
| Frage | Verdienen wir Geld? | Wie steht das Unternehmen danach da? | Reicht das Geld in jedem Monat? |
| Art | Zeitraum (Jahr) | Stichtag (Jahresende) | Zeitraum (Monat oder Woche) |
| Kern | Umsatz, Kosten, Ergebnis | Vermögen, Eigenkapital, Schulden | Ein- und Auszahlungen, Kontostand |
| Für die Bank | Ertragskraft und Kapitaldienst | Eigenkapitalquote, Verschuldung | Kreditlinie, Tiefpunkt |
Wofür die Bank sie braucht
Die Bank prüft, ob ein Kredit aus dem laufenden Geschäft zurückgezahlt werden kann — nicht aus den Sicherheiten. Das Gabler Wirtschaftslexikon beschreibt die Kapitaldienstfähigkeit genau so: Zins und Tilgung termingerecht aus den laufenden Cashflows leisten, ohne Berücksichtigung von Kreditsicherheiten.
Ab einer Kreditsumme von mehr als 750.000 € muss sich die Bank die wirtschaftlichen Verhältnisse offenlegen lassen, so verlangt es § 18 KWG.
In der Praxis fragen Banken auch bei kleineren Beträgen nach einer Planung, sobald eine Investition, eine Förderung oder eine Erweiterung der Kreditlinie ansteht.
Rentabilitätsvorschau erstellen: Aufbau in fünf Schritten
- Ausgangsjahr festlegen. Die letzte vollständige BWA und die letzte Bilanz sind der Startpunkt. Laufende Jahre werden mit gebuchten Monaten plus Plan für den Rest hochgerechnet.
- Umsatz und Leistung planen. Die Umsatzplanung stützt sich auf Vorjahre, Auftragsbestand und Preisänderungen, dazu die Bestandsveränderung. Saisonale Schwankungen gehören in die Monatswerte, nicht in den Jahresbetrag. Jede Abweichung vom Vorjahr bekommt einen Satz Begründung.
- Kosten planen. Wareneinsatz als Quote der Leistung, Personal je Stelle, übrige Kosten aus dem Vorjahr plus bekannten Änderungen. Abschreibungen aus dem Anlagenverzeichnis und den geplanten Investitionen.
- Zinsen, Steuern, Tilgung. Zinsen und Tilgung aus den Tilgungsplänen der Darlehen, neue Kredite eingeschlossen. Steuern vom Ergebnis vor Steuern. Alle Beträge netto: Die Umsatzsteuer wird nur in der Liquiditätsplanung berücksichtigt, weil sie Einnahmen und Ausgaben verschiebt, das Ergebnis aber nicht verändert.
- Bilanz und Liquidität fortschreiben. Aus Ergebnis, Investitionen, Darlehen und Zahlungszielen entstehen Planbilanz und Liquiditätsplan. Die Probe zeigt, ob alles erfasst ist.
Kostenlos herunterladen · Excel-Vorlage (4 Blätter)
Planbilanz und Rentabilitätsvorschau
Drei Planjahre mit Kapitaldienstdeckung und Probe, für das Bankgespräch
Rechenbeispiel: das Planjahr einer Elektrofirma
Das Beispiel stammt aus der Beispielfirma Nordlicht Elektrotechnik, die Sie in Yupana Controlling ohne Anmeldung ansehen können. Gezeigt ist das Planjahr 2027 in der Gliederung des KfW-Formulars, ergänzt um die Zeilen, die eine BWA zusätzlich kennt. Alle Werte in TEUR, netto.
| Zeile | Planjahr 2027 |
|---|---|
| Umsatzerlöse | 7.014 |
| + Bestandsveränderung | 547 |
| = Gesamtleistung | 7.561 |
| − Wareneinsatz | 3.500 |
| = Rohertrag | 4.061 |
| + Sonstige betriebliche Erlöse | 62 |
| − Personalkosten | 2.297 |
| − Raum, Fahrzeuge, Werbung, Versicherungen, Reparaturen | 598 |
| − Sonstige Aufwendungen | 416 |
| = Ergebnis vor Steuern, Abschreibungen und Zinsen | 812 |
| − Abschreibungen | 156 |
| − Zinsen | 35 |
| ± Neutrales Ergebnis | 4 |
| = Ergebnis vor Steuern | 625 |
| − Steuern vom Einkommen und Ertrag | 74 |
| = Jahresüberschuss | 551 |
| + Abschreibungen | 156 |
| − Tilgung | 28 |
| = Überschuss nach Kapitaldienst | 679 |
Beispielzahlen der Beispielfirma Nordlicht Elektrotechnik, Planjahr 2027 im Basisszenario, auf volle TEUR gerundet.
Der Plan steht nicht für sich. Im Beispiel enthält das Planjahr eine Preiserhöhung um 4 %, einen zweiten Obermonteur, eine Tarifrunde und die Anzahlung für eine neue Lagerhalle — jeweils als eigenes Ereignis mit Monat und Betrag.
Genau das will die Bank sehen: woher die Differenz zum Vorjahr kommt.
Kapitaldienst und Kapitaldienstdeckung
Kapitaldienst ist die Summe aus Zinsen und Tilgung eines Jahres. Die Kapitaldienstdeckung setzt ihn ins Verhältnis zu dem, was das Geschäft dafür erwirtschaftet: Jahresüberschuss plus Abschreibungen plus Zinsen, geteilt durch Zinsen plus Tilgung.
Für das Beispiel heißt das: (551 + 156 + 35) TEUR geteilt durch (35 + 28) TEUR ergibt rund 11,8. Das Geschäft erwirtschaftet im Planjahr fast zwölfmal so viel, wie Zinsen und Tilgung kosten.
Eine zweite Kennzahl, auf die Bank und Investor schauen, ist die Umsatzrendite: Jahresüberschuss geteilt durch Umsatz. Im Beispiel sind das 551 TEUR geteilt durch 7.014 TEUR, rund 7,9 %.
Die Umsatzrendite zeigt, wie viel von jedem Euro Umsatz nach allen Kosten bleibt, und macht Planjahre unterschiedlicher Größe vergleichbar.
Die Planbilanz: Vermögen und Kapital fortschreiben
Die Planbilanz ist die Bilanz der betrieblichen Gesamtplanung. Das Gabler Wirtschaftslexikon nennt sie das Kernstück einer integrierten Planungsrechnung, abgeleitet aus Investitions-, Finanz-, Absatz- und Ergebnisplan.
Jede Position folgt einer einfachen Regel:
| Position | Fortschreibung |
|---|---|
| Anlagevermögen | Vorperiode + Investitionen − Abschreibungen − Restbuchwert der Abgänge |
| Forderungen | Umsatz × Zahlungsziel der Kunden |
| Kasse | Vorperiode + Veränderung laut Liquiditätsplan |
| Eigenkapital | Vorperiode + Ergebnis − Ausschüttungen oder Entnahmen |
| Darlehen | Vorperiode + Aufnahme − Tilgung |
| Lieferantenverbindlichkeiten | Wareneinsatz × Zahlungsziel bei Lieferanten |
Rückstellungen und Rechnungsabgrenzung werden meist mit ihrem letzten Stand mitgeführt. Für eine Vorschau über drei Jahre ist das genau genug.
Die Probe: Aktiva gleich Passiva
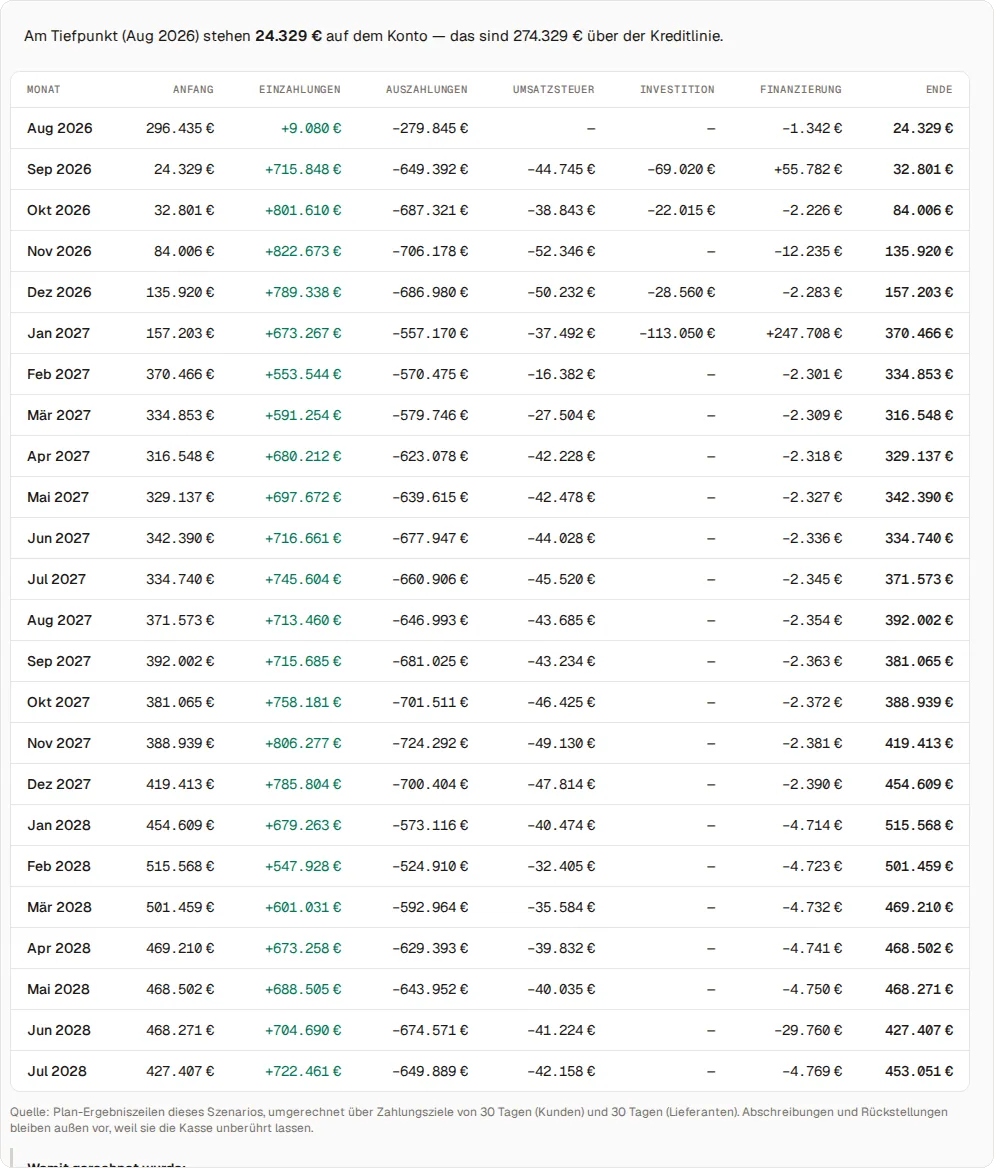
Die Kasse wird aus dem Liquiditätsplan abgeleitet, nicht als Restgröße eingesetzt. Nur dann ist der Abgleich von Aktiva und Passiva eine echte Prüfung. Wer die Kasse als Differenz einträgt, bekommt immer eine aufgehende Bilanz — und übersieht jede Lücke.
Im Beispiel kauft Nordlicht im September 2026 einen elektrischen Kundendienstwagen für 58.000 €, finanziert über ein Darlehen. So bewegt sich die Planbilanz von August auf September:
| Position | Aug 2026 | Sep 2026 | Veränderung |
|---|---|---|---|
| Anlagevermögen | 505.273 € | 549.455 € | +44.182 € |
| Forderungen | 1.388.295 € | 1.468.478 € | +80.183 € |
| Kasse | 24.329 € | 32.801 € | +8.472 € |
| Aktiva | 1.929.497 € | 2.062.334 € | +132.837 € |
| Eigenkapital | 861.034 € | 918.553 € | +57.519 € |
| Verbindlichkeiten | 1.000.654 € | 1.075.972 € | +75.318 € |
| Passiva | 1.929.497 € | 2.062.334 € | +132.837 € |
Beispielzahlen der Beispielfirma Nordlicht Elektrotechnik, Planbilanz zum Monatsende, Basisszenario.
Im Beispiel lässt sich jede Veränderung auf einen Vorgang zurückführen. Das Anlagevermögen steigt um den Wagen (58.000 €) und sinkt um die Abschreibungen des Monats (13.818 €).
Das Eigenkapital wächst im Beispiel exakt um das geplante Ergebnis des Septembers, 57.519 €. Das neue Darlehen steckt in den Verbindlichkeiten.
Ebenso häufig: ein Darlehen ohne Tilgungsplan, eine Ausschüttung, die nur in der Liquidität steht, oder Umsatzsteuer, die als Kosten geplant wurde.

Drei Jahre: rechnen und fortschreiben
Das Formular der KfW fragt nach drei Geschäftsjahren. Das erste Jahr wird gerechnet, das zweite und dritte meist fortgeschrieben — mit einer Annahme, die dasteht.
In Yupana Controlling heißt das in der Sechs-Jahres-Sicht: Jedes Jahr trägt dazu, ob es gebucht, geplant oder fortgeschrieben ist, und die Wachstumsrate der Fortschreibung steht offen daneben.
Für das Gespräch mit der Bank hilft ein zweites Szenario. Nordlicht führt neben dem Basisplan eine vorsichtige Fassung mit denselben Ereignissen. Die Bank sieht so, wie belastbar der Kapitaldienst ist, wenn es schlechter läuft.
Rentabilitätsvorschau-Vorlage: Excel kostenlos zum Download
Für den Anfang reicht eine Tabelle mit vier Blättern: Rentabilitätsvorschau, Planbilanz mit Kapitalflussrechnung, Investitionen und Darlehen, Anleitung. Die Vorlage für Rentabilitätsvorschau und Planbilanz rechnet Kapitaldienst und Kapitaldienstdeckung und zeigt die Probe je Jahr in Grün oder Rot.
Das erste Jahr enthält das Beispiel aus diesem Artikel.
Aufwendig bleibt die Verbindung zur Buchhaltung. Die Ausgangswerte müssen aus BWA und Bilanz übertragen werden, und jede neue BWA verschiebt den Startpunkt.
Yupana Controlling übernimmt beides: Es liest BWA oder Summen- und Saldenliste ein und schreibt Ergebnis, Bilanz und Liquidität in einem integrierten Plan fort, Monat für Monat. Investitionen und Darlehen sind eigene Objekte mit Abschreibung und Tilgungsplan.
Was eine Bank aus der Bilanz liest, stellt die Mappe für das Bankgespräch zusammen: Eigenkapitalquote, Verschuldung, Kapitaldienst, jede Kennzahl mit Formel.
Die Rentabilitätsvorschau ist der Blick nach vorn, die Mappe der Blick auf das, was schon gebucht ist — zusammen ergeben sie die Unterlagen für das Gespräch.
Was die Vorschau voraussetzt
Eine abgeschlossene Ausgangsbasis. Ohne aktuelle Bilanz fehlt der Startpunkt der Planbilanz. Ein laufendes Jahr lässt sich mit gebuchten Monaten aus der BWA und Plan für den Rest überbrücken.
Realistische, begründete Annahmen. Jede Zeile, die deutlich vom Vorjahr abweicht, braucht einen Grund: ein Auftrag, eine Preiserhöhung, eine Stelle, eine Investition. Die Bank fragt genau dort nach.
Abstimmung mit der Kanzlei. Steuern, Abschreibungen auf Bestandsanlagen und Rückstellungen kennt die Kanzlei am besten. Ein kurzer Abgleich vor dem Bankgespräch erspart Rückfragen.
Eine Rentabilitätsvorschau überzeugt, wenn sie aus den Vorjahren hergeleitet ist, jede Abweichung erklärt und in eine Planbilanz mündet, deren Probe aufgeht. Dann beantwortet sie die Frage der Bank, bevor sie gestellt ist: Trägt das Geschäft den Kapitaldienst?
Wie Plan und Ist jeden Monat zusammenkommen, erklärt der Artikel zum Soll-Ist-Vergleich. Die Monatssicht der Liquidität zeigt die Liquiditätsplan-Vorlage für Excel, die Kennzahlen der Bilanz die Übersicht der Bilanzkennzahlen und der Glossareintrag zur Eigenkapitalquote.
Yupana Controlling gilt für das ganze Unternehmen, alle Nutzer inklusive; die Preise stehen offen auf der Website.
Planbilanz und Rentabilitätsvorschau aus der eigenen BWA: Im Test lesen Sie BWA oder Summen- und Saldenliste ein, Yupana legt den Plan aus Ihren Vorjahren an und rechnet Ergebnis, Bilanz und Liquidität mit Probe — alle Funktionen offen.
14 Tage kostenlos testenBeispielfirma ansehenEigene BWA jetzt prüfen — ohne Anmeldung
- KfW — Formular Rentabilitätsvorschau (Formularnummer 600 000 5284, Stand 04/2026)
- Gabler Wirtschaftslexikon — Planbilanz
- Gabler Wirtschaftslexikon — Kapitaldienstfähigkeit
- § 18 KWG — Kreditunterlagen
Rechenbeispiele aus der Beispielfirma Nordlicht Elektrotechnik, Planung 2026/2027 im Basisszenario, gerundet. Die Quellen wurden im Oktober 2026 geprüft.
Häufige Fragen
- Was ist eine Rentabilitätsvorschau?
- Eine Rentabilitätsvorschau ist eine Planung von Erträgen und Aufwendungen für die nächsten Geschäftsjahre, meist drei. Sie zeigt, ob ein Unternehmen mit den erwarteten Umsätzen seine Kosten deckt, Zinsen und Steuern zahlt und am Ende Geld für die Tilgung übrig hat. Banken und Förderbanken verlangen sie bei Krediten; die KfW stellt dafür ein eigenes Formular bereit.
- Was ist der Unterschied zwischen Rentabilitätsvorschau und Planbilanz?
- Die Rentabilitätsvorschau ist eine geplante Gewinn- und Verlustrechnung für einen Zeitraum. Die Planbilanz zeigt Vermögen und Kapital zu einem künftigen Stichtag. Beide hängen zusammen: Der geplante Jahresüberschuss erhöht das Eigenkapital der Planbilanz, Investitionen erhöhen das Anlagevermögen, Abschreibungen mindern es, Darlehen stehen auf der Passivseite.
- Wie erstellt man eine Planbilanz?
- Ausgangspunkt ist die letzte echte Bilanz. Jede Position wird mit dem Plan fortgeschrieben: Anlagevermögen plus Investitionen minus Abschreibungen, Forderungen aus Umsatz und Zahlungsziel, Eigenkapital plus geplantes Ergebnis minus Ausschüttungen, Darlehen plus Aufnahme minus Tilgung. Die Kasse ergibt sich aus der Liquiditätsrechnung. Stimmen am Ende Aktiva und Passiva überein, ist der Plan in sich geschlossen.
- Was bedeutet die Probe in der Planbilanz?
- Die Probe ist der Abgleich Aktiva gleich Passiva. Wird die Kasse aus der Liquiditätsrechnung abgeleitet statt als Restgröße eingesetzt, zeigt eine Differenz eine echte Lücke im Plan: einen Vorgang, der eine Bilanzposition verändert, ohne im Ergebnis oder in der Liquidität aufzutauchen. Ein typisches Beispiel ist der Buchgewinn aus dem Verkauf einer Anlage.
- Wie viele Jahre umfasst eine Rentabilitätsvorschau?
- Üblich sind drei Geschäftsjahre; das Formular der KfW sieht genau drei Spalten vor. Das erste Jahr wird möglichst genau geplant, das zweite und dritte meist als Fortschreibung mit einer ausdrücklich genannten Wachstumsannahme. Wichtig ist, dass die Bank sieht, welche Zahl gerechnet und welche angenommen ist.
- Was ist die Kapitaldienstfähigkeit?
- Kapitaldienstfähigkeit heißt, dass ein Unternehmen Zinsen und Tilgung seiner Kredite aus dem laufenden Cashflow zahlen kann. Eine einfache Kennzahl dafür ist die Kapitaldienstdeckung: Jahresüberschuss plus Abschreibungen plus Zinsen, geteilt durch Zinsen plus Tilgung. Liegt sie über eins, trägt das Geschäft den Kapitaldienst.
- Brauchen bestehende Unternehmen eine Rentabilitätsvorschau?
- Ja, sobald sie einen Kredit beantragen, eine größere Investition planen oder Fördermittel nutzen wollen. Für bestehende Unternehmen ist sie leichter zu begründen als für Gründer, weil die Vorjahre aus der BWA als Maßstab vorliegen. Gerade deshalb erwartet die Bank, dass jede Abweichung von den Vorjahren erklärt ist.