Tidely-Alternative: wenn die Frage „wofür“ lautet
Tidely plant Liquidität gut. Wer eine Alternative sucht, will meist wissen, wofür das Geld weggeht — und welches Werkzeug genau diese Frage beantwortet.
 Jens Hagel
aktualisiert am 10 Min. Lesezeit
Inhalt in Kürze
- Tidely plant Liquidität solide — die Suche nach einer Alternative hat meist andere Gründe.
- Drei Motive führen dorthin: Preis, Paketgrenzen, oder ein falsch gestelltes Problem.
- Nur das dritte Motiv rechtfertigt eine andere Werkzeugklasse. Die ersten beiden führen zum nächsten Planungswerkzeug.
- Die Prüffrage vor jedem Wechsel: Fehlt eine bessere Vorschau — oder fehlt der Überblick über die laufenden Kosten?
- Yupana Controlling stellt die Liquiditätsprognose neben Ergebnis, Soll-Ist und Kennzahlen — alles aus der BWA.
Was Tidely tatsächlich leistet
Tidely bindet Bankkonten an, führt die Salden zusammen, erkennt wiederkehrende Zahlungen und rechnet daraus eine Vorschau. Dazu kommen Szenarien: Was passiert, wenn der große Kunde später zahlt?
Seit Q3/2026 gehört mehr dazu, als die meisten Vergleichsseiten zeigen: ein DATEV-Anschluss, der offene Posten synchronisiert, eine offene, versionierte API (/public/v2) für eigene Integrationen und ein automatischer Zahlungsabgleich zwischen Rechnung und Banktransaktion mit Sicherheitsgrad, bei dem die Entscheidung beim Menschen bleibt (Anbieterangabe, Stand: 5. September 2026).
In Erfahrungsberichten wird vor allem die Zugänglichkeit gelobt — ein Werkzeug, das man ohne Einführungsprojekt bedienen kann. Für Betriebe, deren Frage tatsächlich lautet „reicht das Geld am Fünfzehnten“, ist das eine passende Antwort.
Wer also überlegt zu wechseln, sollte zuerst klären, ob die Planung das Problem ist. In den meisten Fällen ist sie es nicht.
Die drei Gründe für die Suche — und was sie bedeuten
Der Preis. Auf der eigenen Preisseite nennt Tidely drei feste Pakete: Starter 55 €, Professional 105 €, Business 265 € im Monat bei monatlicher Zahlung, dazu ein Enterprise-Paket auf Anfrage. Mit Laufzeitbindung wird es günstiger — 45, 85 und 215 € bei zwölf Monaten, 39, 75 und 189 € bei 24 Monaten (Stand: 24. September 2026). Die Pakete unterscheiden sich nach Zahl der Bankkonten und Nutzer.
Wer Preise vergleicht, sollte deshalb immer dieselbe Laufzeit nebeneinanderlegen: Der niedrigste Einstiegspreis gilt nur bei zwei Jahren Bindung.
Maßgeblich ist deshalb die Anbieterseite zum Zeitpunkt des Angebots, nicht der Vergleich.
Ein zweiter Blick lohnt außerdem bei den Zusatzposten: Weitere Bankkonten, Nutzer, Gesellschaften und Anbindungen werden einzeln berechnet. Das schiebt ein günstig wirkendes Paket schnell in die nächste Stufe.
Wer wegen des Preises sucht, findet Alternativen im selben Segment. Das ist eine legitime Verhandlungsposition, aber keine strategische Entscheidung.
Fehlende Funktionen. Tidely deckt seit Q3/2026 mehr ab, als viele Vergleichsseiten unterstellen: einen DATEV-Anschluss für offene Posten, eine offene, versionierte API (/public/v2) und einen automatischen Zahlungsabgleich zwischen Rechnung und Kontobewegung (Anbieterangabe, Stand: 5. September 2026). Wer trotzdem wechselt, sucht meist echten Treasury-Bedarf über viele Banken und eine gewachsene Firmengruppe hinweg. Dafür bleiben Werkzeuge wie Agicap die tiefere Wahl — mit entsprechendem Preis und Einführungsaufwand. Die Einordnung steht unter Agicap-Alternative.
Das falsch gestellte Problem. Der häufigste Fall — und der einzige, bei dem ein anderes Planungswerkzeug nicht hilft.
Die Frage hinter der Frage
Wer eine Liquiditätsplanung einführt und nach einem halben Jahr unzufrieden ist, hat oft nicht das Werkzeug falsch gewählt, sondern die Frage.
„Wann kommt und geht Geld“ ist eine Terminfrage. Sie lässt sich mit einer Vorschau beantworten.
„Wofür geht monatlich Geld weg, und wer hat das entschieden“ ist eine Bestandsfrage. Sie lässt sich mit keiner Vorschau beantworten — auch nicht mit einer präziseren.
Der Unterschied wird im Alltag daran sichtbar, dass die Vorschau stimmt und trotzdem niemand erklären kann, warum die Fixkosten seit zwei Jahren steigen. Die Planung zeigt die Summe korrekt an. Sie sagt nur nicht, woraus sie besteht.
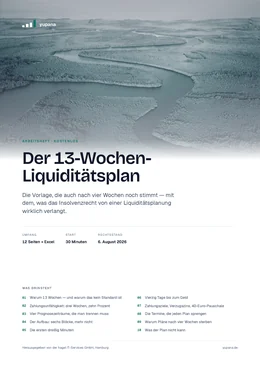
Kostenlos herunterladen · PDF-Begleitheft (13 Seiten) + Excel-Vorlage (5 Blätter)
13-Wochen-Liquiditätsplan
Die Vorlage, die auch nach vier Wochen noch stimmt
Wo eine Vorschau systematisch danebenliegt
Auch die beste Planung rechnet nur mit dem, was man ihr gibt. Zwei Annahmen sind dabei so verbreitet, dass sie kaum noch auffallen — und beide verschieben das Ergebnis in dieselbe Richtung: zu früh, zu viel.
Die erste: Fälligkeit statt Zahlungsverhalten. Viele Werkzeuge und praktisch jede selbstgebaute Tabelle planen offene Forderungen zum vereinbarten Zahlungsziel ein. Das ist der Termin, an dem gezahlt werden müsste, nicht der, an dem gezahlt wird.
Der Unterschied ist keine Kleinigkeit. Nach § 286 Abs. 3 BGB kommt der Schuldner einer Entgeltforderung erst 30 Tage nach Fälligkeit und Rechnungszugang automatisch in Verzug.
Bis dahin bleibt ein Überziehen des Zahlungsziels folgenlos — und entsprechend häufig kommt es vor.
Wer stattdessen den Durchschnitt der letzten zwölf Zahlungen je Kunde ansetzt, plant unbequemer und trifft besser. Warum ein offener Posten überhaupt kein Termin ist, erklärt der Glossareintrag OPOS.
Die zweite: die Grundlast wird gepflegt, die Ausnahmen nicht. Miete, Löhne und Abos erkennt jedes Werkzeug selbst aus den Kontobewegungen. Steuernachzahlungen, Boni, Investitionen und Sonderzahlungen erkennt keines — die muss jemand eintragen.
Genau daran scheitert eine Planung nach einem halben Jahr. Nicht am Werkzeug, sondern daran, dass niemand mehr Erwartungen hineinschreibt. Ein Wechsel repariert das nicht; er verschiebt nur, in welcher Oberfläche die Lücke entsteht.
Die Prüffrage an jedes Werkzeug
Bevor Sie einer gerechneten Vorschau mehr trauen als einer Schätzung, fragen Sie den Anbieter: Schlägt die Vorschau die einfachste denkbare Alternative — „nächster Monat wie letzter Monat“?
Ein Werkzeug, das diese Frage mit eigenen Messwerten beantwortet, nimmt seine Prognose ernst. Diese Frage rückt die Erwartung an jedes Werkzeug dieser Kategorie zurecht.
Eine Liquiditätsvorschau ist kein Fernrohr. Ihr Wert liegt darin, dass die Abweichung sichtbar wird und jemand sie erklären muss.
Wer mit dem Versprechen wechselt, eine andere Software werde deutlich genauer vorhersagen, wechselt aus dem falschen Grund. Wer wechselt, weil bei ihm die Erwartungen nicht gepflegt werden, wechselt ebenfalls aus dem falschen Grund — das ist keine Werkzeugfrage.
Wo Yupana Controlling ansetzt: Planung aus der BWA
Yupana Controlling plant aus der BWA und der Summen- und Saldenliste, die Ihre Kanzlei ohnehin erstellt. Damit steht die Liquiditätsprognose neben dem Ergebnis — beides aus derselben Quelle.
Planung aus der eigenen Historie. Der Startplan entsteht aus Ihren bisherigen Monaten. Szenarien, Personalplan, Investitionen und Darlehen fließen in die Prognose-BWA und in eine Liquiditätsprognose bis zehn Jahre, mit Kontokorrentlinie.
Soll-Ist jeden Monat. Jede Kostenart steht Ihrem Plan gegenüber, mit Drilldown bis zur einzelnen Buchung. So wird sichtbar, warum die Fixkosten steigen — die Bestandsfrage aus dem Abschnitt oben.
Entscheiden statt nur sehen. „Ihr nächster Schritt“ benennt den Engpass, die Wege heraus und ihre Wirkung in Euro. Dazu kommen Bilanz nach § 266 HGB, Kapitalflussrechnung, Kennzahlen gegen den Branchen-Median der Bundesbank und eine Frühwarnung nach § 1 StaRUG.
Tidely passt zu Betrieben, deren Frage „wann kommt und geht Geld“ lautet und die dafür tagesaktuelle Kontostände über viele Banken, eine Firmengruppe oder ein fertiges Integrationsökosystem brauchen. Yupana Controlling ist für Geschäftsführerinnen und Geschäftsführer gemacht, die aus BWA und Summen- und Saldenliste auswerten, planen und entscheiden wollen. Mehr dazu auf der Seite zur Liquiditätsprognose.
Die Alternativen im Umfeld — und wofür sie stehen
Wer im deutschsprachigen Raum sucht, stößt immer auf dieselben Namen. Sie unterscheiden sich weniger im Funktionsumfang als in der Ausrichtung.
Commitly kommt wie Tidely aus der Banking-Ecke und rechnet aus den Kontobewegungen eine Vorschau. Die Preisseite nennt drei feste Pakete für 55, 105 und 195 € im Monat bei monatlicher Zahlung; mit zwölf oder 24 Monaten Laufzeit gibt es im ersten Jahr die Hälfte Nachlass (Stand: 24. September 2026). Für Betriebe mit einer Gesellschaft und wenigen Konten ist das dieselbe Klasse — ein Wechsel dorthin löst dasselbe Problem mit anderer Oberfläche.
Agicap zielt auf mehrere Gesellschaften, viele Banken und echten Treasury-Bedarf. Öffentliche Fixpreise nennt der Anbieter nicht; auf der Preisseite steht ein individuelles Angebot. Vergleichsportale nennen Einstiegswerte zwischen rund 35 € und 49 € im Monat (Stand: 30. August 2026), die stark von Nutzern und Bankkonten abhängen.
Wer die Treasury-Anforderungen nicht hat, zahlt für Konsolidierung, die nie stattfindet. Wo genau die Grenze zwischen beiden Klassen verläuft, steht im Artikel Treasury oder Kostenübersicht.
Finban und ähnliche Werkzeuge verbinden Liquiditätsplanung mit Finanzplanung über längere Zeiträume — sinnvoll, wenn neben der Wochenvorschau auch eine mehrjährige Planung gebraucht wird.
Buchhaltungsprogramme mit Liquiditätsteil decken den Bedarf kleiner Betriebe oft mit ab und kosten einen Bruchteil. Der Nachteil: Sie rechnen mit Fälligkeiten statt mit beobachtetem Zahlungsverhalten und planen dadurch systematisch zu früh.
Die ehrliche Zusammenfassung: Innerhalb der Planungsklasse sind die Unterschiede graduell. Wer wechselt, sollte einen konkreten Anlass nennen können — Bankabdeckung, Preisbasis, Mehrmandantenfähigkeit. „Gefällt mir besser“ trägt den Aufwand nicht.
Was ein Wechsel tatsächlich kostet
Der Lizenzpreis ist der kleinere Teil. Drei Posten kommen dazu, und sie werden regelmäßig unterschätzt.
Die Einrichtung. Bankverbindungen neu anbinden, Freigaben je Institut, Kategorien anlegen, wiederkehrende Zahlungen prüfen. Realistisch ein bis zwei Arbeitstage, verteilt über mehrere Wochen, weil Bankfreigaben ihre eigene Geschwindigkeit haben.
Die Historie. Wenn sich zwölf Monate nicht rückwirkend einlesen lassen, beginnt jeder Vergleich bei null — und das erste Jahr liefert keine Aussage über Entwicklungen.
Der Parallelbetrieb. Bis das neue System trägt, laufen beide. Wenn die Restlaufzeit des alten Vertrags ungünstig liegt, sind das schnell zwölf Monate doppelte Kosten.
Diese drei zusammen ergeben eine einfache Regel: Ein Wechsel innerhalb derselben Werkzeugklasse lohnt sich selten. Ein Wechsel in eine andere Klasse — oder eine Ergänzung — beantwortet dagegen eine Frage, die vorher offen war.
Wann ein Wechsel sich rechnet — und wann nicht
| Situation | Sinnvoller Schritt |
|---|---|
| Planung wird genutzt, Bankanbindung läuft | bleiben |
| Paket zu groß für den Bedarf | Tarif prüfen, nicht Anbieter |
| Mehrere Gesellschaften, viele Banken | Treasury-Werkzeug |
| Vorschau stimmt, Fixkosten unerklärt | Kostenwerkzeug ergänzen |
| Prognose, Soll-Ist und Kennzahlen aus der BWA in einer Anwendung gewünscht | Yupana Controlling prüfen |
| Niemand pflegt die Ereignisse | erst Zuständigkeit klären, dann Werkzeug |
Die letzte Zeile ist die unangenehmste und die häufigste. Kein Werkzeug trägt eine Planung, die niemand mit Erwartungen füllt — die Grundlast läuft automatisch, aber Einstellungen, Investitionen und Sonderzahlungen kommen nicht von allein hinein.
Drei Punkte vor jedem Wechsel
- Datenweg klären. Kommen die Kontodaten automatisch, per Bankschnittstelle oder über CAMT-Export? Ohne laufende Handarbeit ist die Antwort brauchbar, mit nicht.
- Historie prüfen. Lassen sich zwölf Monate rückwirkend einlesen, oder beginnt jede Auswertung bei null? Ohne Historie gibt es im ersten Jahr keinen Vergleich.
- Restlaufzeit ansehen. Ein Wechsel, der kurz nach dem Kündigungsfenster entschieden wird, kostet ein zusätzliches Jahr — die Fristenrechnung steht unter Kündigungsfristen verwalten.
Bevor Sie eine Tidely-Alternative suchen, prüfen Sie, was Sie wirklich brauchen. Geht es um eine tagesaktuelle Bankanbindung, eine Firmengruppe oder eine öffentliche API, bleibt Tidely die richtige Wahl. Geht es darum, die Liquiditätsprognose neben Ergebnis, Soll-Ist und Kennzahlen zu sehen, ist Yupana Controlling eine echte Option — gespeist aus der BWA, die Ihre Kanzlei ohnehin erstellt.
Wie die Werkzeugklassen zusammenhängen, steht unter Liquiditätsplanung-Software im Vergleich. Wie die Planung aus der BWA aussieht, zeigt die Seite zur Liquiditätsplanung. Mit Ihren eigenen Zahlen kostenlos testen.
Zwölf Monate Kontoauszug, drei Suchmuster — danach wissen Sie, ob Sie eine Vorschau brauchen oder einen Überblick.
Inventur-Raster herunterladen- § 17 InsO — Zahlungsunfähigkeit
- § 271 BGB — Fälligkeit als Grundlage der Planung
- § 309 BGB — Grenzen für Laufzeit- und Verlängerungsklauseln
- EBICS — Datenformate, darunter CAMT.053
Preisangaben stammen aus den Anbieterseiten und aus öffentlich zugänglichen Vergleichsportalen, zuletzt geprüft am 30. August 2026; sie gehen zwischen den Quellen auseinander. Maßgeblich ist die Anbieterseite zum Zeitpunkt des Angebots. Angaben zu DATEV-Anschluss, offener API und automatischem Zahlungsabgleich stammen aus der öffentlichen Produkt-Wissensdatenbank des Anbieters, geprüft am 5. September 2026. Wettbewerber werden bewusst nicht verlinkt.
Häufige Fragen
- Was kann Tidely gut?
- Liquiditätsplanung auf Basis angebundener Bankkonten: Kontostände zusammenführen, wiederkehrende Zahlungen erkennen, eine Vorschau über die kommenden Wochen rechnen und Szenarien durchspielen. Seit Q3/2026 kommen ein DATEV-Anschluss für offene Posten, eine offene, versionierte API und ein automatischer Zahlungsabgleich zwischen Rechnung und Kontobewegung dazu (Anbieterangabe, Stand: 5. September 2026). Die Bedienung gilt in Erfahrungsberichten durchgehend als zugänglich — für Betriebe, deren Frage tatsächlich „wann kommt und geht Geld“ lautet, ist das ein passendes Werkzeug. Die Suche nach einer Alternative hat deshalb selten mit der Planungsfunktion zu tun.
- Was kostet Tidely?
- Auf der eigenen Preisseite nennt Tidely drei feste Pakete: Starter für 55 €, Professional für 105 € und Business für 265 € im Monat bei monatlicher Zahlung, dazu ein Enterprise-Paket auf Anfrage. Bei zwölf Monaten Laufzeit sinken die Preise auf 45, 85 und 215 €, bei 24 Monaten auf 39, 75 und 189 €. Die Pakete unterscheiden sich nach Zahl der Bankkonten und Nutzer; weitere Konten, Nutzer, Gesellschaften und Anbindungen kosten extra. Maßgeblich ist die Anbieterseite zum Zeitpunkt des Angebots. Stand dieser Recherche: 24. September 2026.
- Warum suchen Unternehmen nach einer Tidely-Alternative?
- Aus drei Gründen, die sich klar unterscheiden. Erstens der Preis, wenn das gewählte Paket über dem Nutzen liegt — weitere Bankkonten, Nutzer, Gesellschaften und der DATEV-Anschluss kosten bei Tidely einzeln extra. Zweitens Paketgrenzen, etwa bei der Zahl der Bankkonten oder Nutzer. Und drittens, am häufigsten: Das eigentliche Problem war nie die Planung, sondern die Frage, wofür monatlich Geld abfließt. Nur der dritte Grund führt zu einer anderen Werkzeugklasse.
- Was ist der Unterschied zwischen Liquiditätsplanung und Ausgabenkontrolle?
- Liquiditätsplanung schaut nach vorn und beantwortet, ob das Geld zu jedem Termin reicht. Ausgabenkontrolle schaut auf den Bestand und beantwortet, wofür regelmäßig Geld abfließt und wer das verantwortet. Beide arbeiten mit denselben Kontodaten, ziehen daraus aber verschiedene Schlüsse. Ein Betrieb, der seine laufenden Verträge nicht kennt, löst das nicht mit einer genaueren Vorschau.
- Wann sollte man bei Tidely bleiben?
- Wenn die Planung tatsächlich genutzt wird und die Bankanbindung mit den eigenen Instituten funktioniert. Ein Wechsel kostet Einrichtung, Datenübernahme und Gewöhnung — das lohnt sich nur, wenn das neue Werkzeug eine Frage beantwortet, die das alte gar nicht stellt. Unzufriedenheit mit einzelnen Bedienschritten ist dafür kein ausreichender Grund.
- Worauf achtet man beim Wechsel eines Liquiditätswerkzeugs?
- Auf drei Punkte: Wie kommen die Kontodaten ins neue System und funktioniert das ohne laufende Handarbeit? Lässt sich die Historie rückwirkend einlesen, oder beginnt die Auswertung bei null? Und wie lange läuft der bestehende Vertrag noch? Ein Wechsel, der drei Monate vor der Kündigungsfrist entschieden wird, kostet ein zusätzliches Jahr Parallelbetrieb.